※本記事にはプロモーション(広告)が含まれています。
「老後には、2,000万円が必要らしい」
2019年にニュースで大きく取り上げられてから、この数字はすっかり有名になりました。
「とても貯められない」と不安になった人も、多いのではないでしょうか。
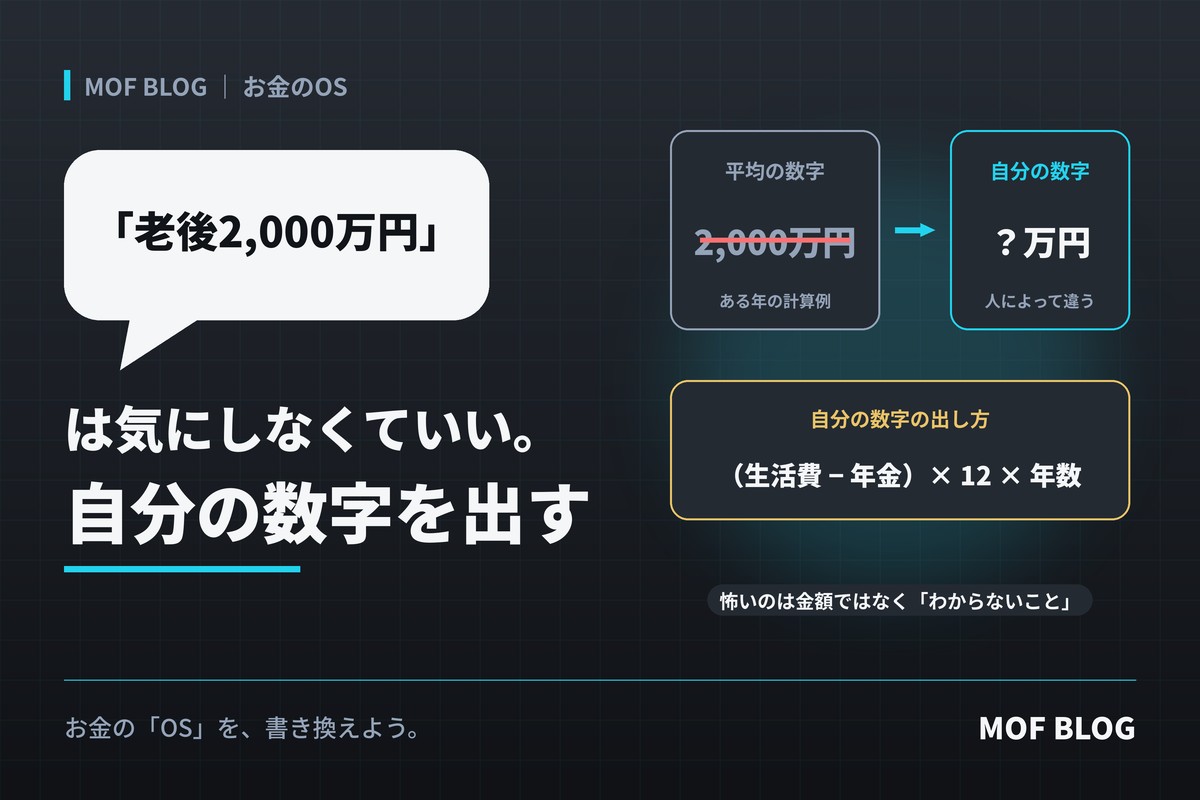
でも、あえて言います。「老後2,000万円」という数字は、気にしなくていい。
気にするべきなのは、2,000万円ではなく、あなた自身の数字だからです。
「2,000万円」は、だれの数字なのか
この数字のもとになったのは、2019年に金融庁の審議会がまとめた報告書です。
そこでは、ある年の統計をもとに、「年金だけで暮らす高齢の夫婦の世帯では、毎月5万円あまりが足りなくなっている。それが30年続くと、約2,000万円になる」と計算されていました。
つまりこれは、ある年の、平均的な世帯の、ひとつの計算例です。あなたの家の数字ではありません。
実際、同じ計算を新しい年の統計でやり直すと、結果は変わります。2025年の統計を使った金融機関の試算では、30年分で約1,500万円とされています。
人によって、必要な金額はまったく違う
老後に足りなくなるお金は、次の3つで大きく変わります。
| 決まるもの | 変わる理由 |
|---|---|
| もらえる年金の額 | 働き方(会社員か自営業か)や、働いた年数、収入によって変わる |
| 老後の生活費 | 持ち家か賃貸か、住む地域、暮らし方によって変わる |
| 働く期間と、老後の長さ | 何歳まで働くか、何歳まで生きるかによって変わる |
たとえば、持ち家で住宅ローンを払い終えた人と、ずっと賃貸に住む人とでは、毎月の生活費が大きく違います。
平均の数字に合わせて不安になったり、安心したりしても、自分の老後の準備には役に立ちません。
自分の数字を出す、3つのステップ
必要なのは、平均ではなく自分の数字です。計算は、思っているよりシンプルです。
ステップ1:もらえる年金の見込みを確認する
毎年、誕生月に届く「ねんきん定期便」や、日本年金機構の「ねんきんネット」で、将来もらえる年金の見込み額を確認できます。
ステップ2:老後の毎月の生活費を見積もる
今の生活費をもとに、老後に減るもの(住宅ローン、子どもの教育費など)と、増えるもの(医療費など)を考えて、毎月いくらで暮らせそうかを見積もります。
ステップ3:差額×年数で計算する
「毎月の生活費 − 毎月の年金」が、毎月足りなくなる金額です。これに12か月と、老後の年数をかければ、あなたに必要な金額が出ます。
毎月の生活費 25万円 − 毎月の年金 22万円 = 毎月 3万円の不足
3万円 × 12か月 × 25年 = 900万円
この例の人なら、目標は2,000万円ではなく900万円です。
ここに、家の修理や車の買い替え、介護など、ときどき出ていく大きな出費の見込みを足せば、自分の目標になります。
落とし穴:「気にしない」と「準備しない」は違う
ここで気をつけたいのは、「2,000万円を気にしない」は、「何も準備しない」という意味ではないことです。
自分の数字を出してみると、2,000万円より少なくて済む人もいれば、2,000万円よりもっと必要な人もいます。たとえば、老後もずっと賃貸に住む人、年金が少なめの自営業の人などです。
平均の数字を気にしなくていいのは、自分の数字で準備するからです。
結論:怖いのは金額ではなく、「わからないこと」
「老後2,000万円」が多くの人を不安にさせたのは、金額が大きかったからだけではありません。自分にいくら必要なのかが、わからなかったからです。
自分の数字がわかれば、目標が決まり、毎月いくら準備すればいいかも決まります。
平均の2,000万円に振り回されるより、自分の数字を一度出してみる。それだけで、老後の不安はずっと小さくなります。
今日からできること
- ねんきん定期便かねんきんネットで、将来の年金の見込み額を確認する
- 今の生活費をもとに、老後の毎月の生活費を見積もる
- 「(生活費 − 年金)× 12か月 × 老後の年数」で、自分の目標の金額を出す
『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』(ビル・パーキンス)
お金は「貯めること」ではなく「使って経験に変えること」が目的だと説く一冊。老後のために貯めすぎて、今を楽しめなくなっていないかを考えるきっかけになります。
▶ 楽天で探す

お金の「OS」を、書き換えよう。
次に読む:「借金だけはするな」は、半分だけ正しい。いい借金と悪い借金を見分ける3つの質問
あわせて読みたい:「保険に入っておけば安心」の正体。不安にお金を払いすぎるバグ