※本記事にはプロモーション(広告)が含まれています。
「借金だけは、絶対にするな」
親や先生から、こう言われて育った人は多いと思います。
借金は怖いもの、恥ずかしいもの、できれば一生しないほうがいいもの。そんなイメージがあります。
でも、あえて言います。借金は、それだけで悪いものではありません。
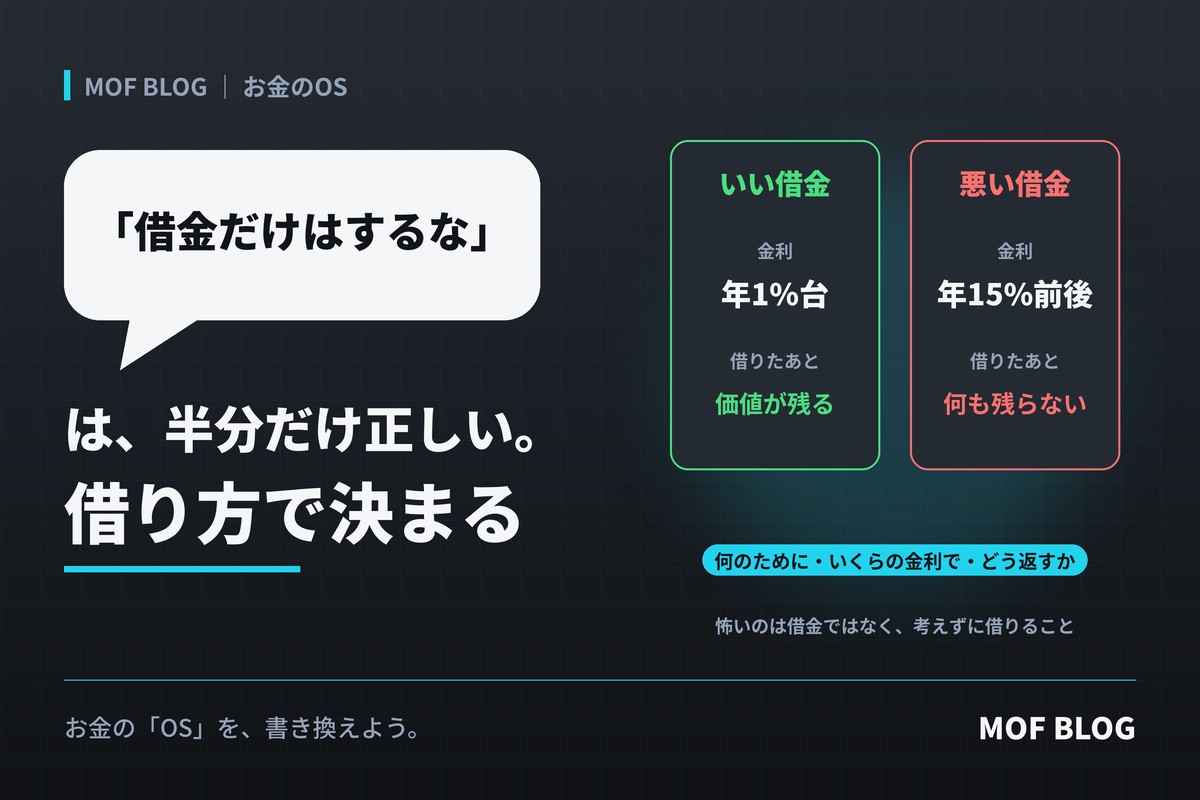
悪いのは借金そのものではなく、「何のために、いくらの金利で借りるか」を考えずに借りることです。
お金持ちほど、借金を使っている
家を買う人の多くは住宅ローンを使いますし、会社を経営する人は銀行からお金を借りて事業を広げます。
借金をうまく使う人は、「今はないお金」を使って、将来のお金や価値を先に手に入れているのです。
一方で、借金で苦しむ人もいます。違いは、借りた額の大きさではありません。借金の「種類」です。
借金には「いい借金」と「悪い借金」がある
| いい借金になりやすいもの | 悪い借金になりやすいもの | |
|---|---|---|
| 何に使うか | 住む場所、仕事や事業、収入を上げるための学び | 買い物、旅行、毎月の生活費の不足 |
| 金利 | 低い(住宅ローンなら年1%台など) | 高い(リボ払いやカードローンは年15%前後が多い) |
| 借りたあと | 将来のお金や価値を生む | 使ったら何も残らない |
| 返し方 | いつまでに、いくらずつ返すか決まっている | いつ返し終わるか、本人もわかっていない |
※金利は2026年10月時点の一般的な水準です。実際の金利は金融機関や商品、借りる人によって違います。
たとえば、同じ100万円でも、金利が年1%なら1年の利息は約1万円、年15%なら約15万円です。金利が違うだけで、同じ借金がまったく別のものになります。
いい借金かどうかを見分ける、3つの質問
借りる前に、次の3つを自分に聞いてみてください。
① それは、将来お金や価値を生むか
住む家、仕事の道具、収入につながる資格。借りたお金が借りたあとも働いてくれるなら、いい借金になりやすいです。
使った瞬間に消えるものなら、それは「未来の自分のお金を先に使っているだけ」です。
② 金利は、生まれる価値より低いか
借金には必ず利息がかかります。借りたお金が生む価値が、払う利息より大きくなければ、借りる意味はありません。
金利が年15%の借金で、それ以上の価値を毎年生み出すのは、とても難しいことです。
③ いつまでに、どう返すか言えるか
毎月いくら返して、何年後に返し終わるのか。それを言えない借金は、金利が低くても危険です。
毎月の支払いが一定のリボ払いは、使った分だけ返し終わる日が先に延びていきます。「毎月の支払いが少ないから大丈夫」は、返し終わる日を見えなくするワナです。
関連記事:「投資は早く始めろ」は、まだ聞かなくていい。先にそろえる3つの準備
落とし穴:「いい借金」でも、借りすぎれば悪い借金になる
住宅ローンは「いい借金」の代表ですが、それでも借りすぎれば生活を苦しめます。
「銀行が貸してくれる金額」と「無理なく返せる金額」は違います。銀行が貸してくれるのは上限であって、おすすめの金額ではありません。
また、金利は変わります。変動金利で借りている場合、金利が上がれば、毎月の返済額や利息も増えていきます。
「今の金利なら払える」ではなく、「金利が上がっても払えるか」で考えることが大切です。
結論:怖がるべきは借金ではなく、「考えずに借りること」
「借金をするな」という教えは、悪い借金から身を守るためには正しい教えです。
でも、借金をすべて避けていると、家を持つ、事業を始める、学び直すといった、人生の大きな選択肢まで狭めてしまうことがあります。
大事なのは、借金を「するか、しないか」ではなく、「何のために、いくらの金利で、どう返すか」を自分で説明できるかどうかです。説明できる借金は道具になり、説明できない借金はワナになります。
今日からできること
- 今ある借金(ローン、リボ払い、分割払いなど)をすべて書き出す
- それぞれの金利と、返し終わる日を確認する
- 金利の高いものから先に返す計画を立てる(リボ払いが残っていれば最優先)
『金持ち父さん 貧乏父さん』(ロバート・キヨサキ)
お金を生むもの(資産)と、お金が出ていくもの(負債)の違いを、2人の父親の考え方の差で描いた定番の一冊。借金を「何に使うか」を考えるきっかけになります。
▶ 楽天で探す

お金の「OS」を、書き換えよう。
次に読む:「老後2,000万円」は気にしなくていい。平均ではなく「自分の数字」を出す3つのステップ
あわせて読みたい:「ポイント還元20%!」で得した気になる人は、なぜ貧しくなるのか