※本記事にはプロモーション(広告)が含まれています。
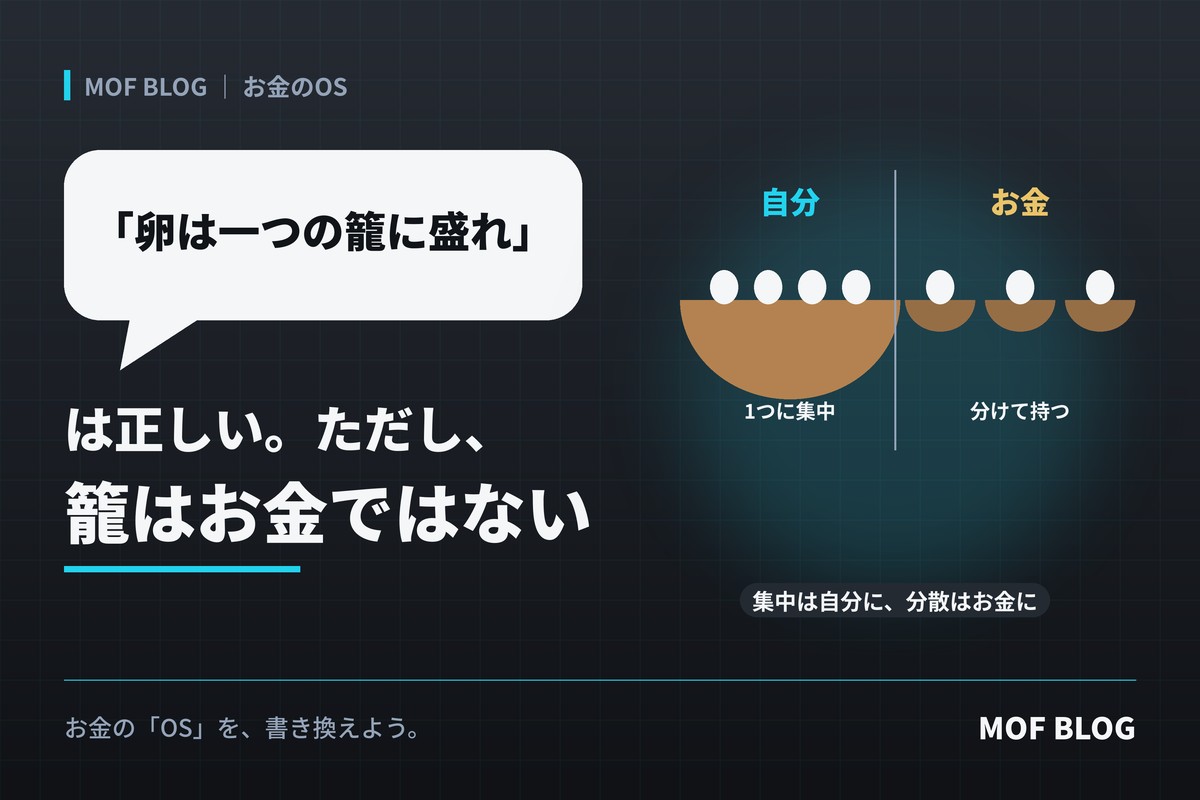
「卵を一つの籠に盛るな」
投資の世界で、一番よく知られている教えの一つです。
一つの籠に全部の卵を入れておくと、籠を落としたときに全部割れてしまう。だから、いくつかの籠に分けておけ。
つまり、お金は分散して持て、という意味です。
でも、この教えには、正反対の言葉もあります。
卵は全部、一つの籠に盛れ。そして、その籠をしっかり見張れ。
アメリカの作家マーク・トウェインの小説に出てくる言葉として知られ、鉄鋼王カーネギーも似た考えを語ったと言われています。
分けるべきか、集めるべきか。
結論から言うと、一つの籠に盛るべきものは、確かにあります。ただし、それは「お金」ではありません。
「分散しろ」だけでは、大きく伸びない
まず、逆張り側の言い分を聞いてみましょう。
大きな成果を出した人は、たいてい「集中」している
事業で成功した人、ある分野で抜きん出た人の多くは、あれこれ手を広げたわけではありません。
一つのことに、時間とお金と情熱を集中させています。
全部を少しずつやると、全部が少しずつしか育たない。
集中したからこそ、大きく伸びたのです。
分けすぎると、見張れなくなる
少額のお金を、よくわからないまま10個の籠に分けても、どれも見張ることはできません。
何に、なぜ、いくら入れているのか説明できない分散は、「分散」ではなく「放置」です。
「一つの籠を見張れ」という言葉は、自分が理解し、管理できる範囲に集中しろという意味でもあります。
一番大きな籠は、あなた自身
ここで、少し視点を変えてみます。
20代、30代の人にとって、一番大きな資産は何でしょうか。
預金でも、株でもありません。これから働いて稼ぐ力です。
たとえば、年収400万円の人が30年働けば、生涯で稼ぐお金は1億円を超えます。
多くの人にとって、手元の貯金よりも、この「稼ぐ力」のほうがずっと大きな籠なのです。
そして、この籠こそ、集中して育てる価値があります。
- 本業のスキルを磨く
- 自分の専門分野を深める
- 時給を上げるための学びにお金と時間を使う
稼ぐ力という籠に卵を集め、しっかり見張って育てる。
若いうちの「一つの籠に盛れ」は、こういう意味で考えると、とても理にかなっています。
関連記事:「時間がもったいない」と言う人ほど、お金を失っている
ただし、お金の籠を一つにすると何が起きるか
では、お金も一つの籠に集めればいいのでしょうか。
ここで、逆張りの落とし穴が見えてきます。
見張れる人は、実はほとんどいない
一つの籠に盛るなら、その籠を「見張る」ことが条件です。
でも、会社員として毎日働きながら、一つの投資先を四六時中見張り続けられる人は、ほとんどいません。
見張れないまま一つの籠に盛るのは、ただの一点賭けです。
「稼ぐ籠」と「お金の籠」が同じだと、一度に全部割れる
もっと怖いのは、稼ぐ力とお金を、同じ籠に入れてしまうことです。
たとえば、勤めている会社の株に、貯金のほとんどを入れていたとします。
もし会社の業績が大きく傾いたら、給料が減るのと同時に、資産の価値も下がってしまいます。
海外では、勤め先の株に退職金の多くを入れていた社員が、会社の破綻で仕事と資産を同時に失った例もあります。
稼ぐ籠を一つに集中させているからこそ、お金の籠は分けておく必要があるのです。
関連記事:「みんなが買っているから安心」は、お金の世界では一番危ない
残る人のOS:籠ごとに、役割を分ける
お金が残る人は、「集中か、分散か」の二択で考えていません。
籠ごとに、ルールを変えています。
稼ぐ力の籠:一つに盛って、見張る
自分の本業や専門分野には、集中してお金と時間を投じます。
ここは、自分で毎日見張れる籠です。
お金の籠:分けて、見張らなくていい形にする
一方で、お金の資産は、見張らなくても大きく崩れないように分けておきます。
- 生活防衛資金(急な出費に備えるお金)は、すぐ使える預金に
- 将来のためのお金は、時間をかけて少しずつ、いろいろな対象に分けて積み立てる
毎日値動きを見なくても、長い時間で見ればなだらかに育つ形にしておく。
そうすれば、自分の時間と集中力を、稼ぐ力の籠に注げます。
関連記事:「いつか勉強しよう」が一番高くつく。お金の先延ばしバグ
今日からできる3ステップ
ステップ1:自分の籠を書き出す
収入はどこから来ているか(籠は何本あるか)。貯金や資産はどこに、いくらあるか。稼ぐ籠とお金の籠が、同じ場所に偏っていないかを確認しましょう。
ステップ2:稼ぐ力の籠に、毎月の「投資枠」をつくる
本、講座、資格、道具。自分の稼ぐ力を伸ばすためのお金を、毎月少しだけ予算として確保してください。ここは集中していい籠です。
ステップ3:お金の籠は、見張らなくていい形にしておく
生活防衛資金を確保したうえで、将来のためのお金は、長期・分散・積み立てを基本にしましょう。一度仕組みをつくれば、毎日見張る必要はありません。
「見張らなくていい籠」をつくる方法のひとつ
老後に向けたお金を、長い時間をかけて少しずつ積み立てる仕組みとして、iDeCo(個人型確定拠出年金)があります。掛金が所得控除の対象になるのが特徴です。

※iDeCoは原則60歳まで引き出せません。また、運用する商品によっては元本割れすることがあります。仕組みを理解したうえで、無理のない金額で始めましょう。
まとめ:集中するのは自分に、分散するのはお金に
「卵を一つの籠に盛るな」も、「一つの籠に盛って見張れ」も、どちらも正しい言葉です。
違うのは、どの籠の話をしているかです。
稼ぐ力という籠には、卵を集めて、しっかり見張る。
お金の籠は分けておいて、見張らなくても割れない形にする。
この役割分担ができた人から、収入も資産も、安定して育っていきます。
※この記事はお金の考え方についての一般的な説明です。特定の金融商品や銘柄の売買をすすめるものではありません。投資には元本割れのリスクがあります。
お金の「OS」を、書き換えよう。
次に読む:「家計簿をつけなさい」は聞かなくていい。お金は「記録」ではなく「仕組み」で貯まる
あわせて読みたい:「給料が上がれば貯まる」は嘘。収入が増えても残らない人のOSバグ