※本記事にはプロモーション(広告)が含まれています。
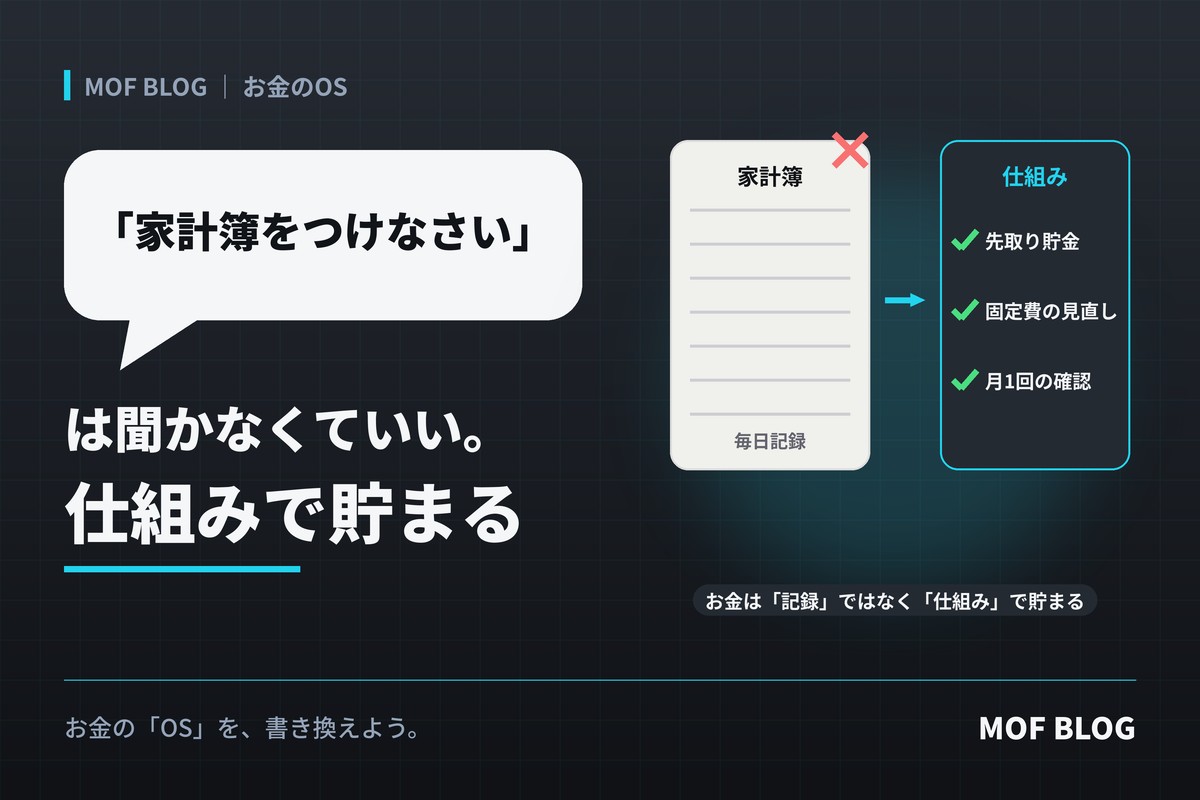
「お金を貯めたいなら、まず家計簿をつけなさい」
お金の本やテレビで、一番よく聞くアドバイスの一つです。
何にいくら使っているかがわかれば、ムダが見えて、自然とお金が貯まる。たしかに、筋は通っています。
でも、あえて言います。家計簿は、つけなくていい。
少なくとも、「毎日、1円単位で、全部を記録する家計簿」は、多くの人にとって遠回りです。
家計簿で「お金が貯まる」わけではない
家計簿がしているのは、使ったお金を記録することです。
でも、お金が貯まるのは、記録したときではありません。お金の使い方が変わったときです。
家計簿をつけていても、「今月も使いすぎたな」と確認して終わるなら、残るのは記録だけです。
記録は、それだけでは行動を変えてくれません。
家計簿がうまくいかない3つの理由
① 続かない。そして、続かない自分を責める
家計簿は、毎日の手間がかかる作業です。レシートをためて、項目を分けて、合計を出す。
忙しい週が続くと、だんだん空白の日が増えていきます。
そして、やめたあとに残るのが「自分はお金の管理ができない人だ」という思いこみです。
本当は、意志が弱いのではなく、続けにくい仕組みを選んでいただけなのに。
② 小さな出費ばかりが目に入る
毎日記録していると、目に入るのはコンビニのコーヒーやお菓子のような、細かい出費です。
でも、家計に大きく効くのは、家賃・通信費・保険・サブスクのような、毎月決まって出ていく固定費のほうです。
100円のコーヒーを我慢するより、月に数千円の固定費を一度見直すほうが、手間は少なく、効果はずっと大きくなります。
③ 記録に時間を使いすぎる
家計簿に毎日10分使うと、1年で約60時間になります。
その時間で、固定費の見直しやお金の勉強をしたほうが、家計にとってはプラスになることも多いはずです。
家計簿のかわりに、「仕組み」をつくる
家計簿をやめても、お金の管理をやめるわけではありません。
毎日の記録のかわりに、一度つくれば勝手に動く仕組みをつくります。
| 項目 | 家計簿 | 仕組み |
|---|---|---|
| やること | 使ったお金を毎日記録する | 貯めるお金を先に分けておく |
| 手間 | 毎日 | 最初に一度+月1回の確認 |
| 見るもの | 過去の出費 | 口座の残高 |
| やめたら | 何も残らない | 仕組みは動き続ける |
① 給料が入ったら、先に貯める分を分ける
貯金は「余ったら貯める」ではなく、「先に分けて、残りで暮らす」にします。
給料日に、決まった金額が貯金用の口座へ自動で移るように設定しておけば、あとは何もしなくてもお金が貯まっていきます。
② 固定費を、年に一度だけ見直す
家賃・通信費・保険・サブスクを書き出して、使っていないもの、高すぎるものがないかを確認します。
一度見直せば、その効果は毎月ずっと続きます。
③ 月に一度、口座の残高だけを見る
細かい出費を追うのではなく、月に一度、口座の残高が増えているかだけを確認します。
増えていれば、それで十分。減っていたら、そのときだけ原因を探せばいいのです。
それでも、家計簿をつけたほうがいいとき
ここまで「つけなくていい」と書いてきましたが、家計簿が役に立つ場面もあります。
- 毎月の赤字が続いている、借金が減らない:まず、お金がどこに消えているかを知る必要があります
- 結婚・出産・引っ越し・転職など、生活が大きく変わったとき:新しい生活で、いくらかかるのかがまだわかりません
- 先取りする金額が決められない:毎月いくら使っているかがわからないと、いくら分けておけるかも決められません
こういうときは、家計簿を期間限定でつけましょう。目安は3か月です。
3か月あれば、毎月のおおよその支出がわかります。わかったら、その数字をもとに仕組みをつくって、家計簿は卒業します。
落とし穴:仕組みは「崩さない」ことが前提
先に分けたお金を、足りなくなるたびに引き出していては意味がありません。
貯金用の口座は、ふだん使う口座とは分けて、カードもアプリもすぐには触れない状態にしておくのがおすすめです。
また、クレジットカードの使いすぎには注意が必要です。
カードの支払いは翌月以降になるので、残高だけを見ていると気づくのが遅れます。カードの利用明細は自動で記録されるので、月に一度、明細の合計だけは確認しておきましょう。
結論:家計簿は「目的」ではなく、「診断」の道具
家計簿は、お金の流れを調べるための道具です。毎日つけ続けること自体が目的ではありません。
健康診断を毎日受ける人がいないように、家計簿も必要なときに、期間を決めて使えば十分です。
ふだんのお金の管理は、記録ではなく仕組みにまかせましょう。
今日からできること
- 給料日に、貯金用の口座へ自動で移す金額を決める(迷ったら、手取りの1割から)
- 固定費を紙に書き出して、使っていないサブスクを1つ解約する
- 月に一度、口座の残高とカードの利用額の合計を確認する日をカレンダーに入れる
『年収200万円からの貯金生活宣言』(横山光昭)
支出を「消費・浪費・投資」の3つに分けて見直す、家計の立て直しの定番本。毎日の記録より、お金の流れの見直し方がわかります。
▶ 楽天で探す

お金の「OS」を、書き換えよう。
次に読む:「投資は早く始めろ」は、まだ聞かなくていい。先にそろえる3つの準備
あわせて読みたい:「節約=我慢」の人が続かない理由。仕組みで残す家計の設計