※本記事にはプロモーション(広告)が含まれています。
「投資は、1日でも早く始めたほうがいい」
お金の本やSNSで、何度も目にする言葉です。
早く始めれば、増えたお金がさらに増える「複利」の力を長く使える。時間を味方につけた人が勝つ。たしかに、理屈は正しいです。
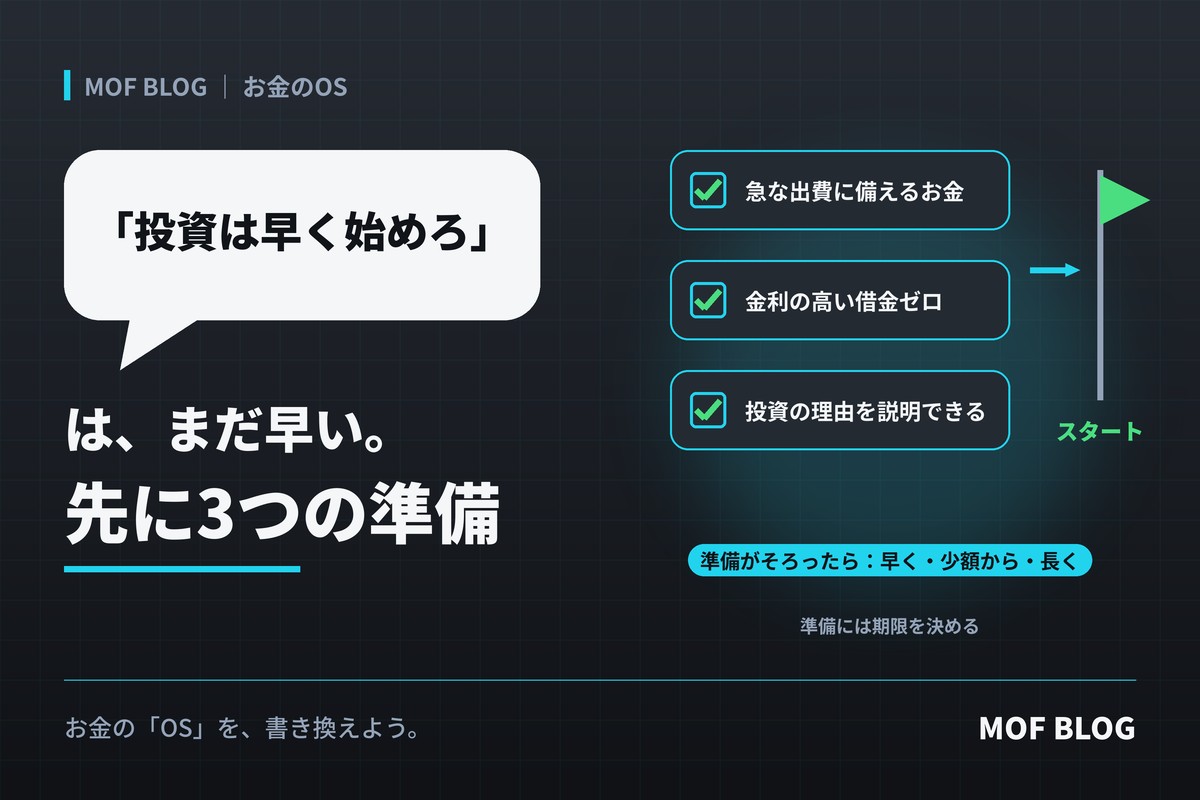
でも、あえて言います。準備ができていないなら、投資はまだ始めなくていい。
準備がないまま始めた投資は、時間を味方にするどころか、いちばん悪いタイミングで売ることになりやすいからです。
「早く始めた人が勝つ」の前提
「早く始めるほど有利」という話には、言われていない前提があります。それは、始めたお金を、長いあいだ手をつけずに置いておけることです。
投資の値段は、上がったり下がったりをくり返します。長く持ち続ければ、その上げ下げをならしやすくなります。
でも、途中でお金が必要になって売ってしまえば、話は変わります。下がっているときに売れば、その損はそこで確定してしまいます。
まだ始めないほうがいい3つの場面
① 急な出費に備えるお金がない
病気、ケガ、仕事の変化、家電の故障。生活には、予定外の出費がつきものです。
手元の現金が少ないまま投資を始めると、こうした出費のたびに投資を売ることになります。売るタイミングを、自分で選べなくなるのです。
まずは、生活費の数か月分を、すぐに引き出せる預金で持っておきましょう。目安は、会社員なら生活費の3〜6か月分、自営業なら6か月〜1年分といわれます。
② 金利の高い借金が残っている
リボ払いやカードローンには、年15%前後の金利がつくことが多くあります。
投資で毎年それ以上に増やし続けるのは、とても難しいことです。一方で、借金を返せば、その金利を払わずに済みます。高い金利の借金を返すことは、確実に得をする「投資」と同じです。
③ 何に投資しているのか、人に説明できない
「みんながやっているから」「SNSで見たから」で始めた投資は、値下がりしたときに不安になって、手放したくなります。
自分が何にお金を出していて、なぜそれを選んだのか。一言で説明できるようになってから始めたほうが、長く続けられます。
関連記事:「みんなが買っているから安心」は、お金の世界では一番危ない
始める前にそろえる、3つの準備
| 準備 | 目安 | そろっていないと… |
|---|---|---|
| 急な出費に備えるお金 | 生活費の3〜6か月分(自営業は6か月〜1年分) | 出費のたびに、投資を売ることになる |
| 金利の高い借金 | 残っていない | 借金の金利が、投資で増える分を上回りやすい |
| 投資する理由 | 人に一言で説明できる | 値下がりしたときに、慌てて手放しやすい |
この3つがそろえば、準備は完了です。ここからは、定番の教えどおり「早く始める」が正解になります。
落とし穴:「準備」を、始めない理由にしない
ここで気をつけたいのが、「まだ準備ができていないから」を、ずっと始めない言い訳にしてしまうことです。
3つの準備は、何年もかかるものではありません。急な出費に備えるお金は、毎月少しずつ貯めればいつか届きます。投資の理由は、本を1冊読めば言えるようになります。
準備には、期限を決めましょう。「半年後までに準備をそろえて、そこから始める」と決めておけば、準備が先延ばしの言い訳になることはありません。
関連記事:「いつか勉強しよう」が一番高くつく。お金の先延ばしバグ
準備がそろったら:早く、少額から、長く
準備がそろったら、始め方はシンプルです。
- 少額から始める:最初は、値下がりしても生活が変わらない金額で始めます
- 毎月、決まった額を積み立てる:買うタイミングを考えなくて済みます
- 税金が優遇される制度を使う:NISAなら、投資で増えた分に税金がかかりません
NISAでは、18歳以上の人は、毎月の積み立てに使える「つみたて投資枠」が年120万円、自分で選んで買える「成長投資枠」が年240万円まで使えます。一生で使える枠は、合わせて1,800万円です。(2026年10月時点。制度は変わることがあるので、最新の情報は金融庁や金融機関の公式サイトで確認してください。)
投資は、預金と違って元本(出したお金)が保証されていません。値下がりして、出したお金より少なくなることがあります。短い期間では、大きく値下がりすることもあります。この記事は特定の商品をすすめるものではありません。仕組みとリスクを理解したうえで、無理のない金額で、ご自身の判断で行ってください。
結論:「早く」より先に、「長く持てる状態」をつくる
「投資は早く始めたほうがいい」は、正しい教えです。ただし、それは長く持ち続けられる人にとっての話です。
急な出費に備えるお金、金利の高い借金の返済、投資する理由。この3つをそろえてから始めれば、時間はちゃんと味方になってくれます。
急ぐべきなのは「投資を始めること」ではなく、「投資を始められる状態をつくること」です。
今日からできること
- 毎月の生活費を出して、その3か月分がすぐ引き出せる預金にあるかを確認する
- リボ払いやカードローンの残高と金利を確認する(残っていれば、投資より先に返す)
- 「準備がそろったら投資を始める日」を決めて、カレンダーに入れる
お金の「OS」を、書き換えよう。