※本記事にはプロモーション(広告)が含まれています。
「今なら20%還元」
「ポイント5倍デー」
「期間限定、最大30%戻ってくる」
こういう言葉を見ると、なんだか買わないと損をする気がしてきます。
そして買い物を終えると、「2,000ポイントもらえた。得をした」と満足する。
でも、ちょっと思い出してみてください。そのとき買ったものは、今もちゃんと使っていますか?
還元率の計算に、抜けている項目がある
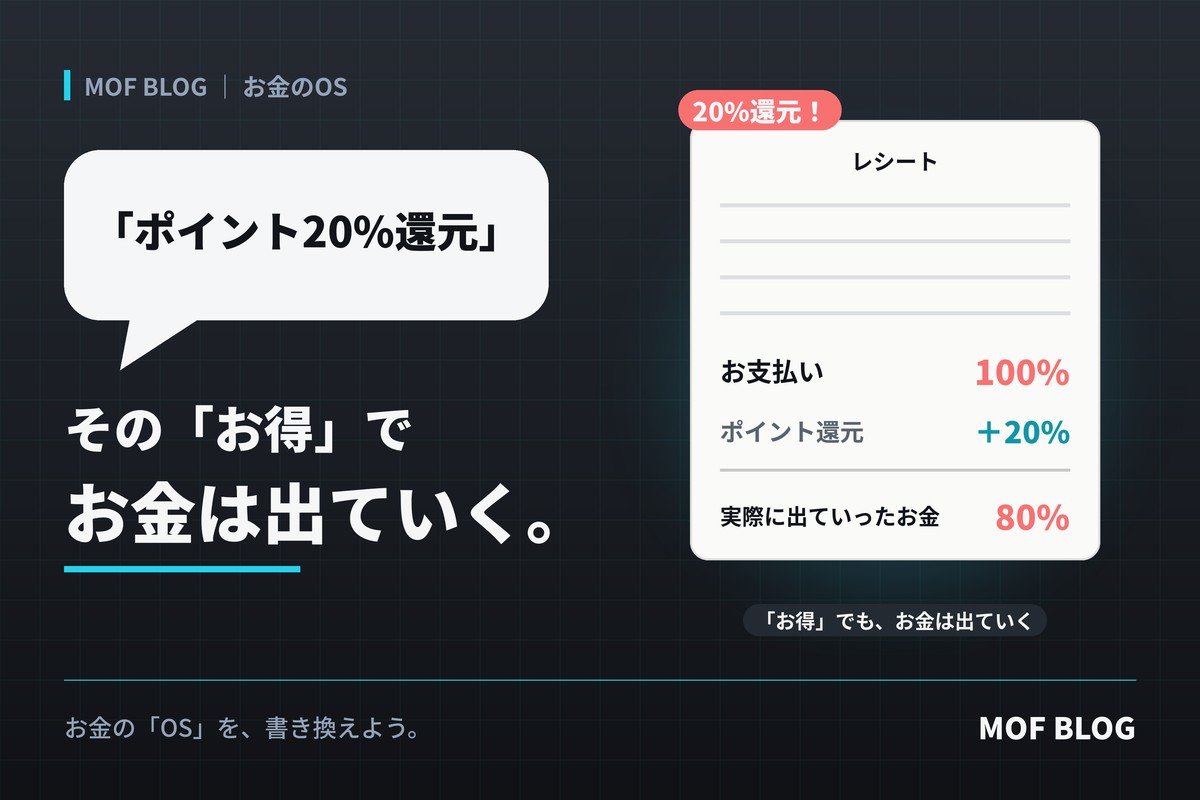
1万円の買い物をして、20%、つまり2,000円分のポイントが戻ってきたとします。
多くの人は、これを「2,000円得した」と考えます。
でも、お金の動きをそのまま書くと、こうなります。
支払ったお金:10,000円
戻ってきたポイント:2,000円分
結果:8,000円分、お金が減った
もしその買い物が、還元がなくても買う予定だったものなら、2,000円分は本当にお得です。
でも、還元があったから買ったものなら、話は変わります。何も買わなければ、1万円はまるごと手元に残っていたはずです。
比べるべき相手は、「割引のない値段」ではありません。「買わなかった場合」です。
ここが抜けたまま還元率だけを見ていると、得をしているつもりで、お金はどんどん出ていきます。
バグの正体:手段の目的化
ポイント還元は、本来「必要なものを、少しでも安く買う」ための手段です。
ところが、いつの間にか順番が入れ替わります。
必要なものを買う → ついでにポイントがもらえる
だったはずが、
ポイントがもらえる → だから何か買う
になってしまう。手段だったはずのポイントが、目的になっているのです。
この入れ替わりを後押しする仕掛けが、世の中にはたくさんあります。
期間限定:「今日まで」と言われると、考える前に決めたくなる。
還元の上限:「上限まであと3,000円」と言われると、使い切りたくなる。
ポイントの有効期限:「失効まであと7日」と言われると、使うために何かを買いたくなる。
どれも、「得をしたい」「損をしたくない」という気持ちを上手に使っています。そして気づけば、ポイントのために予定になかったお金を使っているのです。
関連記事(Magis-O-Yard BLOG):手段と目的
残る人のOS:比べる基準は「買わなかった場合」
お金が残る人も、ポイントは使います。ただ、扱い方が違います。
ポイントは「おまけ」であって「理由」ではない
残る人にとって、ポイントはもともと払う予定だった支出に付いてくるおまけです。
家賃、光熱費、毎日の食費。どうせ払うお金にポイントが付くなら、それはそのまま得になります。
でも、ポイントを理由に「新しく何かを買う」ことはしません。買うかどうかは、ポイントとは関係なく、先に決まっているからです。
「いくら得したか」より「いくら使ったか」
残る人が見ているのは、還元額ではなく支払額です。
「今月は5,000ポイントもらった」ではなく、「今月はいくら使ったか」。この数字を見ている限り、還元にふり回されることはありません。
今日からできる3つの問い
次に「〇%還元」の文字を見たら、買う前に3つの問いを自分に投げてみてください。
問い1:セールや還元がなくても、これを買うか?
答えが「いいえ」なら、それは必要なものではなく、還元につられた買い物です。
問い2:見ているのは、還元額か、支払額か?
「2,000円戻る」ではなく、「1万円出ていく」と言い換えてみましょう。
問い3:期限に動かされていないか?
「今日まで」「あと7日で失効」。急かされて決めたことは、だいたい後で後悔します。
この3つを通り抜けた買い物なら、還元は気持ちよく受け取って大丈夫です。
残る人のポイント術:先に絞って、必要なものだけ高還元で買う
ポイントとうまく付き合うには、順番が大切です。
まず余計な買い物を絞る。そのうえで、必要なものは一番得な方法で買う。
この順番を守れば、ポイントは「使わされるもの」から「貯まっていくもの」に変わります。
ステップ1:家計簿で、余計な買い物をあぶり出す
最初にやるのは、自分が何にいくら使っているかを知ることです。
「還元につられて買ったもの」は、記録してみると意外なほど多く見つかります。セールのたびに増える日用品のストック、期限前に慌てて使ったポイントの穴埋め、上限まで使い切るための「ついで買い」。
家計簿アプリなら、カードや銀行とつなぐだけで支出が自動で記録されます。手で書く必要がないので、続けやすいのも利点です。
まずは1か月、記録を眺めてみてください。「これは還元がなくても買ったか?」と振り返るだけで、次の月の支出は自然と絞られていきます。
ステップ2:必要なものは、高還元のカードでまとめて払う
余計な買い物を絞ったら、次は逆の発想です。
どうせ払う必要なお金には、できるだけ多くのポイントを付ける。
家賃や光熱費、通信費、毎日の食費。こうした「必ず出ていくお金」を還元率の高いカード1枚にまとめると、新しく何も買わなくても、ポイントは毎月確実に貯まっていきます。
支払いを1枚にまとめておけば、家計簿アプリで支出を追いやすくなるのも大きなメリットです。絞る仕組みと、貯まる仕組みが、ここでつながります。
ただし、カードを選ぶときに見るのは「キャンペーンの還元率」ではなく、「いつもの支払いでの還元率」と「年会費」です。そして、カードを作ったからといって買い物を増やしては本末転倒です。主役はあくまで、ステップ1で絞った後の、必要な支出です。
まとめ:ポイントを使う人、ポイントに使われる人
ポイント還元そのものは、悪いものではありません。
問題は、ポイントのために買い物をすることです。それは得ではなく、お店にとって都合のいい行動を取らされている状態です。
ポイントを使いこなす人は、まず余計な買い物を絞り、必要なものだけを一番得な方法で買います。
ポイントに使われる人は、ポイントを見てから、買うかどうかを決めます。
順番が違うだけで、1年後の口座残高は大きく変わります。
お金の「OS」を、書き換えよう。