「共働きなら、夫婦の財布は別々のほうがラクだよ」
結婚や同居を機に、お金の管理をどうするか迷う夫婦は多いと思います。それぞれが自分の収入を管理し、家賃や光熱費だけ分担する「別財布」は、気をつかわずに済む方法として人気があります。
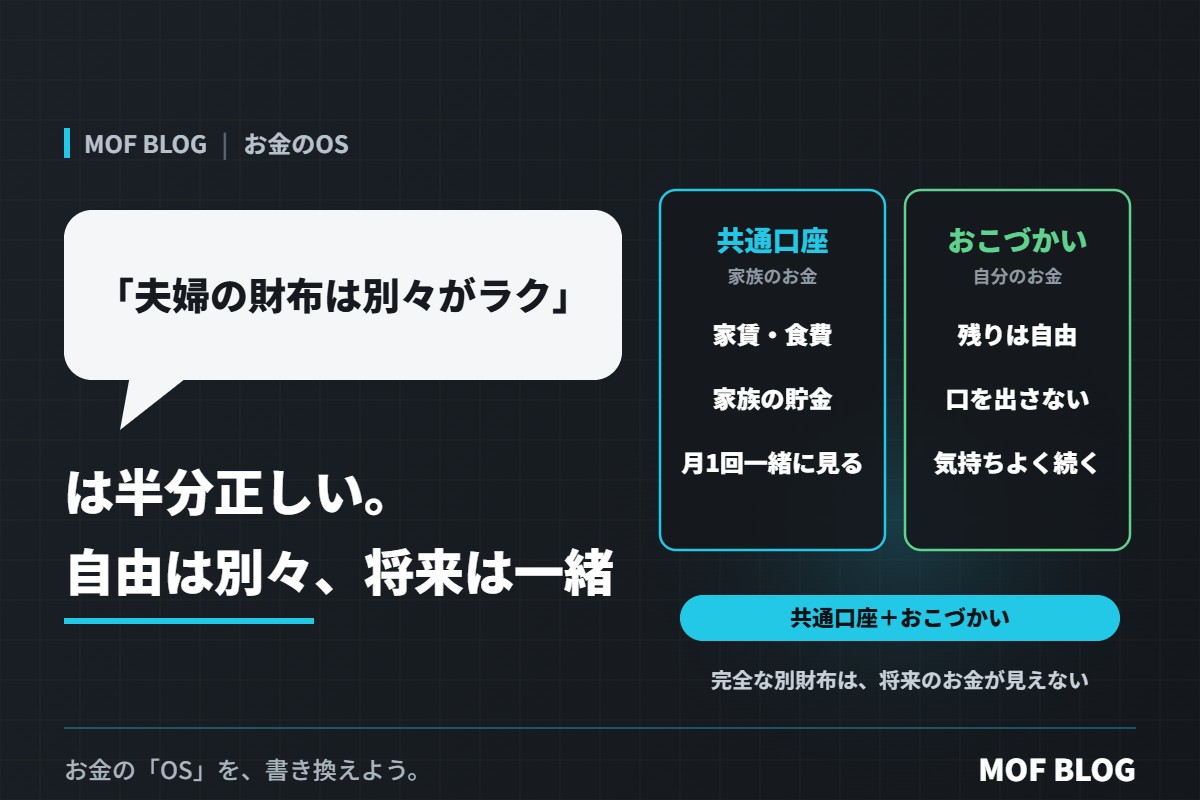
この言葉は、半分正しいです。別財布には、お互いの自由を守れるよさがあります。でも、完全に別々にすると、家族として「いくら貯まっているのか」「将来に向けて何が足りないのか」が見えなくなりがちです。
家計の管理、3つの型
| 型 | やり方 | よいところ | 気をつけること |
|---|---|---|---|
| ひとつの財布 | 収入をすべて一緒にして管理する | 全体が見えやすい | 管理する人に負担が集まる。自由に使えるお金で不満が出やすい |
| 完全な別財布 | それぞれが管理し、決まった費用だけ分担 | 自由で気楽 | 家族の貯金や将来の準備が見えない |
| 共通口座+おこづかい | 決めた額を共通口座に入れ、残りは各自の自由に | 全体と自由の両方を守れる | 入れる額のルールを決める必要がある |
「別財布がラク」がまちがっている理由
① 家族の貯金が、誰のものでもなくなる
家賃や光熱費は分担していても、子どもの教育費、車の買い替え、老後の準備といった「家族の将来のお金」を、どちらが、いくら準備しているのかがわからなくなります。
② 収入の差が、不公平感になる
収入に差があるのに、生活費をきっちり半分ずつにすると、収入の少ないほうが苦しくなります。反対に、収入に合わせて負担を変えると、今度は自由に使えるお金の差が不満になることもあります。
③ どちらかが働けなくなったときに困る
出産や病気、転職などで、どちらかの収入が減ることがあります。完全な別財布だと、そのときのルールがなく、話し合いが難しくなります。
おすすめは「共通口座+おこづかい」
- 共通口座を作る。家賃、光熱費、食費、家族の貯金など、「家族のお金」はここから出します。
- 入れる額を決める。収入の割合で決める、決まった金額にする、など夫婦で納得できるルールにします。
- 残りは、お互いの自由なお金。使い道に口を出さないことにすると、気持ちよく続けられます。
- 月に一度、共通口座だけを一緒に見る。家族の貯金が予定どおりかを確認します。
家族の貯金も、目的ごとに分けておくと話し合いやすくなります(「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消える)。
落とし穴:ルールを決めるときの注意
- 一度決めて終わりにしない。収入や家族構成が変わったら、入れる額を見直します。
- 家事や育児の負担も考える。お金の分担だけでなく、時間の分担も含めて「公平か」を話し合うと、不満がたまりにくくなります。
- お金の話を避けない。話しにくいからと先送りにすると、大きな出費のときにもめやすくなります(お金の話をタブーにする家庭が、子どもの未来を削っている)。
結論:自由は別々に、将来は一緒に
「夫婦の財布は別々がラク」は、お互いの自由を守るという意味では正しい考え方です。でも、家族の将来のお金まで別々にすると、誰も全体を見ていない家計になってしまいます。
家族のお金は共通口座で一緒に、自分のお金は別々に自由に。この形なら、ラクさと安心を両立できます。
今日からできること
- 今の家計が3つの型のどれに近いか、夫婦で確かめる
- 「家族のお金」に入るもの(家賃、食費、家族の貯金など)を書き出す
- 共通口座に入れる額のルールを話し合う日を決める
お金の「OS」を、書き換えよう。
次に読む:「節約=我慢」の人が続かない理由。仕組みで残す家計の設計
あわせて読みたい:お金の話をタブーにする家庭が、子どもの未来を削っている