※本記事にはプロモーション(広告)が含まれています。
「余ったお金は、とりあえず貯金しておきなさい」
お金の教えの中で、いちばんよく聞く言葉かもしれません。貯金はえらい。貯金があれば安心。だから、使わなかったお金はとにかく口座に置いておく。
でも、あえて言います。「とりあえず貯金」は、しなくていい。目的のないまま貯めたお金は、守られているように見えて、じつは「使われるのを待っている」お金だからです。
「とりあえず貯金」が、なぜか減っていく理由
「けっこう貯めていたはずなのに、気づいたら減っている」。そんな経験がある人は少なくありません。お金の使い方がだらしないからではなく、貯め方そのものに理由があります。
① 名前のないお金は、言い訳に弱い
口座に「なんのためでもない50万円」があると、「せっかく頑張ったし」「セールだし」「これくらいなら」という小さな言い訳に、毎回少しずつ負けていきます。「旅行用」「車の買い替え用」と名前がついていれば、使う前に一度立ち止まれます。名前がないお金には、その歯止めがありません。
② ゴールがないので、いくら貯めても安心できない
「いくらあれば足りるのか」が決まっていないと、100万円あっても200万円あっても不安は消えません。一方で、なんとなく「これだけあれば大丈夫だろう」と思った瞬間から、取り崩しが始まります。ゴールのない貯金は、不安と油断の間を行ったり来たりします。
③ 置いておくだけで、買える量が少しずつ減る
物価が上がると、同じ100万円で買えるものが減っていきます。たとえば物価が毎年2%ずつ上がると、10年後の100万円で買えるのは、今の約82万円分です。金額は減っていないのに、中身が目減りしていく。目的もなく長く置いておくほど、この影響を受けます。
※物価や預金金利は時期によって変わります。上の数字は考え方を示すための例です。
貯金は「3つの箱」に分ける
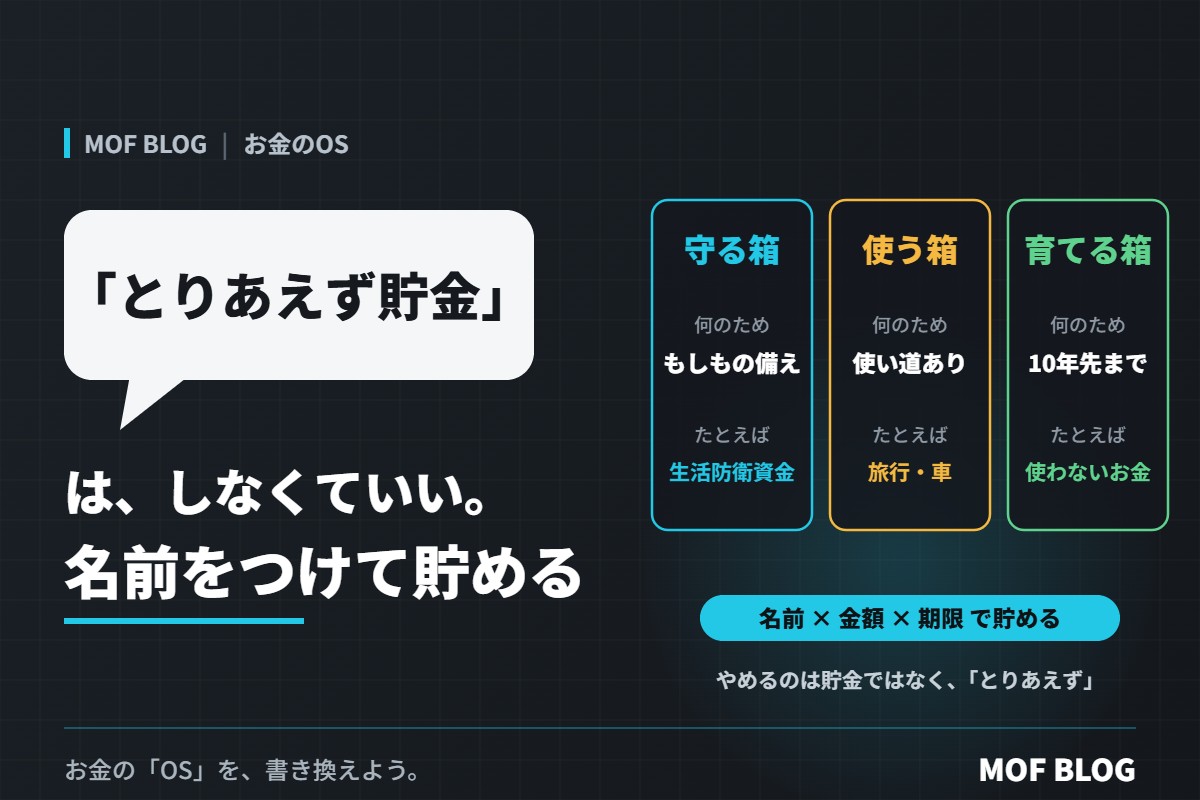
やめてほしいのは貯金ではなく、「とりあえず」の部分です。貯めるお金を、役割ごとに3つの箱に分けてみてください。
| 箱 | 何のためのお金か | いくら・いつまで | 置き場所の考え方 |
|---|---|---|---|
| 守る箱 | 病気・失業・急な出費など、もしものとき(生活防衛資金) | 生活費の3〜6か月分が目安。期限なし | すぐ引き出せる預金。増やすことより、減らさないこと |
| 使う箱 | 旅行、車、家電、学費、引っ越しなど、使い道が決まっているお金 | 目的ごとに「金額」と「期限」を決める | 預金。目的ごとに口座や「目的別の貯金機能」で分ける |
| 育てる箱 | 10年以上先まで使う予定のないお金(老後など) | 守る箱がそろってから。無理のない金額で | 長く置けるなら、投資も選択肢。ただし元本割れのリスクがある |
生活防衛資金の目安は、会社員か自営業か、家族の人数などによって変わります。自分の毎月の生活費をもとに決めてください。
名前をつけると、同じ金額でも強くなる
「使う箱」は、金額と期限から逆算すると、毎月いくら入れればいいかが決まります。
| 箱の名前 | 目標 | 期限 | 毎月入れる額 |
|---|---|---|---|
| 家族旅行 | 24万円 | 12か月後 | 2万円 |
| 車の買い替え | 120万円 | 5年後 | 2万円 |
| 家電・スマホ | 18万円 | 3年後 | 5,000円 |
こうして見ると、「毎月なんとなく4万5,000円を貯金する」のと、お金の動きは同じです。違うのは、1円ごとに行き先が決まっていること。行き先があるお金は、セールや気分の出費に流れにくくなります。そして、旅行や買い替えのときに「貯金を崩してしまった」という罪悪感なしに、気持ちよく使えます。
落とし穴:逆張りが当てはまらない場面
「とりあえず貯金はしなくていい」という言葉だけが一人歩きすると、危ないこともあります。次の3つには注意してください。
- 「守る箱」まで目的がないと思わない。生活防衛資金は「使わないこと」が目的のお金です。名前がないからといって、旅行や投資に回してはいけません。
- 箱を作りすぎない。目的を細かく分けすぎると、管理が面倒になって続きません。「使う箱」は、最初は1〜3個で十分です。
- 「育てる箱」を急がない。投資は、守る箱がそろってからの話です。また、投資は元本割れすることがあり、必ず増えるものではありません。短い期間で使う予定のお金は、投資に回さないでください。
投資を始める前の準備については、「投資は早く始めろ」は、まだ聞かなくていい。先にそろえる3つの準備にまとめています。
結論:「貯金しなさい」は正しい。ただし、名前をつけてから
「貯金しなさい」という教えそのものは、正しい教えです。もしものときのお金がない状態は、どんな節約術や投資よりも危険だからです。
ただし、貯金が本当に力を持つのは、「何のためのお金か」が決まったときです。守るお金、使うお金、育てるお金。それぞれに名前と金額と期限をつけると、「なんとなく減っていく貯金」は、「狙って使える貯金」に変わります。
やめるべきは貯金ではなく、「とりあえず」です。
今日からできること
- 今ある貯金の合計を、1つの数字で書き出す
- 毎月の生活費を出し、その3〜6か月分を「守る箱」として分ける
- 残りのお金に、名前・金額・期限を1〜3個つけて「使う箱」を作る
- 給料日に、それぞれの箱へ自動で振り分ける設定をする
『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』(ビル・パーキンス)
お金は貯めること自体が目的ではなく、人生の経験に変えてこそ意味がある、と説く一冊。「何のために貯めるのか」を考えるきっかけになります。
▶ 楽天で探す

お金の「OS」を、書き換えよう。