※本記事にはプロモーション(広告)が含まれています。
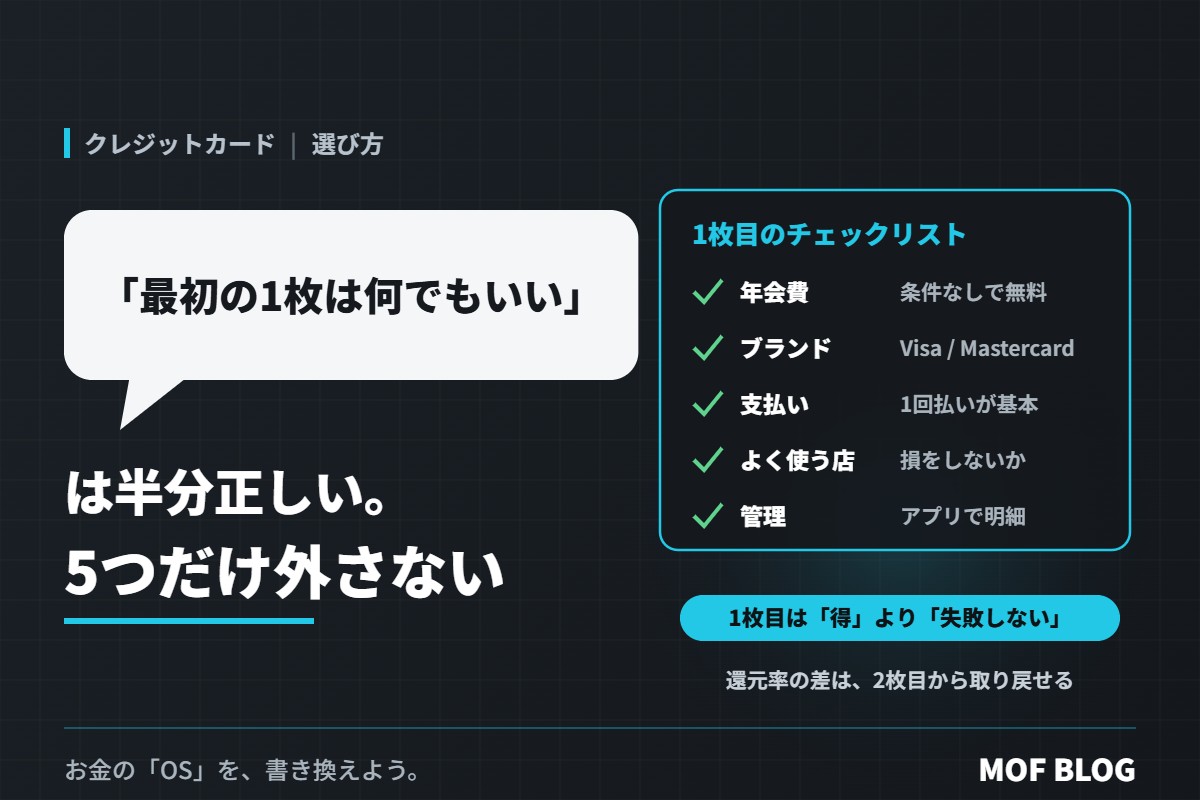
「最初のクレジットカードなんて、何でもいいよ」
はじめてカードを作るとき、先輩や家族からこう言われた人もいると思います。還元率、特典、ランク……調べ始めるときりがないので、「何でもいい」と言いたくなる気持ちもわかります。
この言葉は、半分正しいです。1枚目では、ポイントの細かい差はそれほど大きくありません。でも、外すと後から困るポイントが、いくつかあります。この記事では「何でもいい」の正しい半分と、外してはいけない5つのチェックを整理します。
「何でもいい」が正しい理由:還元率の差は意外と小さい
カード選びでよく比べられるのが、ポイントの還元率です。でも、1枚目の段階では、その差はそれほど大きくありません。
| 年間の利用額 | 還元率0.5% | 還元率1.0% | 差 |
|---|---|---|---|
| 30万円(月2万5,000円) | 1,500円分 | 3,000円分 | 1,500円 |
| 50万円(約月4万円) | 2,500円分 | 5,000円分 | 2,500円 |
| 100万円(約月8万円) | 5,000円分 | 1万円分 | 5,000円 |
※計算を簡単にした例です。実際のポイントの付き方はカードによって違います。
もちろん、差がないわけではありません。ただ、1枚目で大事なのは「いちばん得をすること」より、「失敗しないこと」です。還元率の差は、2枚目以降で十分に取り戻せます。
「何でもいい」が間違っている理由:外すと困る5つのチェック
① 年会費:ずっと無料か、条件つきで無料か
「年会費無料」と書かれていても、「初年度だけ無料」「年に1回使えば翌年も無料」など、条件つきのことがあります。1枚目は、条件なしで年会費がかからないカードを選ぶと安心です。使わなくなっても、お金が出ていきません。
② 国際ブランド:使える場所が広いか
カードには、Visa、Mastercard、JCBなどの「国際ブランド」があります。1枚目は、国内外の多くの店で使えるVisaかMastercardを選ぶと、「このカードは使えません」と言われる場面を減らせます。ブランドの違いは、クレジットカードの「地図」や、Visa・Mastercardの記事で詳しく解説しています。
③ 支払い方法:最初から「リボ払い」になっていないか
いちばん注意したいのがここです。カードの中には、支払い方法がはじめからリボ払いになっているものや、設定ひとつで自動的にリボ払いになるものがあります。リボ払いは毎月の支払額が一定になる代わりに、手数料(年15%前後のことが多い)がかかり続けます。
1枚目は、「1回払い」が基本です。カードを受け取ったら、支払い方法の設定を一度確認しておきましょう。高い金利がどれだけ重いかは、いい借金と悪い借金の記事で解説しています。
④ よく使うお店で、損をしないか
還元率の差は小さいと書きましたが、よく使うお店でポイントが上がるカードなら話は別です。逆に、よく行くお店で使えない、あるいはそのお店の系列カードのほうがずっと得、という場合もあります。自分がよくお金を使う場所を、3つほど思い浮かべてから選んでください。
⑤ 管理しやすいか:明細をすぐ見られるか
クレジットカードの失敗の多くは、「いくら使ったかわからない」ことから始まります。スマホのアプリで利用明細をすぐ確認できるか、引き落とし口座を普段の口座にできるか。地味ですが、1枚目ではとても大事なポイントです。
5つのチェックを1枚の表に
| チェック | 見るところ | 外すと…… |
|---|---|---|
| ① 年会費 | 条件なしで無料か | 使わなくても毎年お金が出ていく |
| ② 国際ブランド | VisaかMastercardか | 使えない店に当たりやすい |
| ③ 支払い方法 | 1回払いが基本か。自動リボになっていないか | 気づかないうちに手数料がかかり続ける |
| ④ よく使う店 | よく使う店で損をしないか | せっかくの買い物でポイントを取りこぼす |
| ⑤ 管理 | アプリで明細を見られるか | 使いすぎに気づけない |
落とし穴:申し込み方で損をしないために
- 申し込みは1枚ずつ。短い期間に何枚も申し込むと、審査で不利になることがあります。カードの申し込みの記録は、信用情報機関に一定期間残るためです(たとえばCICでは6か月)。
- 「今ならポイント◯倍」だけで選ばない。入会キャンペーンは魅力的ですが、5つのチェックを外したカードを選ぶ理由にはなりません。キャンペーンに振り回される落とし穴は、ポイント還元の記事で書いています。
- 支払いの遅れに気をつける。引き落としの日に残高が足りないと、その記録が残り、次のカードやローンの審査に影響することがあります。
1枚目の候補
5つのチェックで見ると、1枚目には「年会費が条件なしで無料・VisaかMastercard・1回払いで使える」カードが向いています。年会費無料のカードはたくさんあるので、上の表を使って比べてみてください。たとえば、次のようなカードがあります。
年会費をかけずに1枚目を持つなら:エポスカード
入会金・年会費が永年無料のVisaカードです。「条件なしで年会費無料」「Visa」という1枚目のチェックを満たす選択肢のひとつです。

※カードの条件や特典は変わることがあります。申し込む前に、公式サイトで最新の内容を確認してください。
まとめ:1枚目は「得」より「失敗しない」
「最初の1枚は何でもいい」は、半分正しい教えです。還元率の細かい差は、1枚目ではそれほど大きくありません。
ただし、年会費・国際ブランド・支払い方法・よく使う店・管理のしやすさ。この5つだけは外さないでください。ここさえ押さえれば、あとは「何でもいい」で大丈夫です。得を取りにいくのは、カードに慣れた2枚目からで十分です。ゴールドカードを考えるときの計算は、ゴールドカードの記事で解説しています。
※カードの条件や特典は変わることがあります。2026年11月時点の一般的な内容です。申し込む前に、各カードの公式サイトで最新の内容を確認してください。
お金の「OS」を、書き換えよう。