※本記事にはプロモーション(広告)が含まれています。
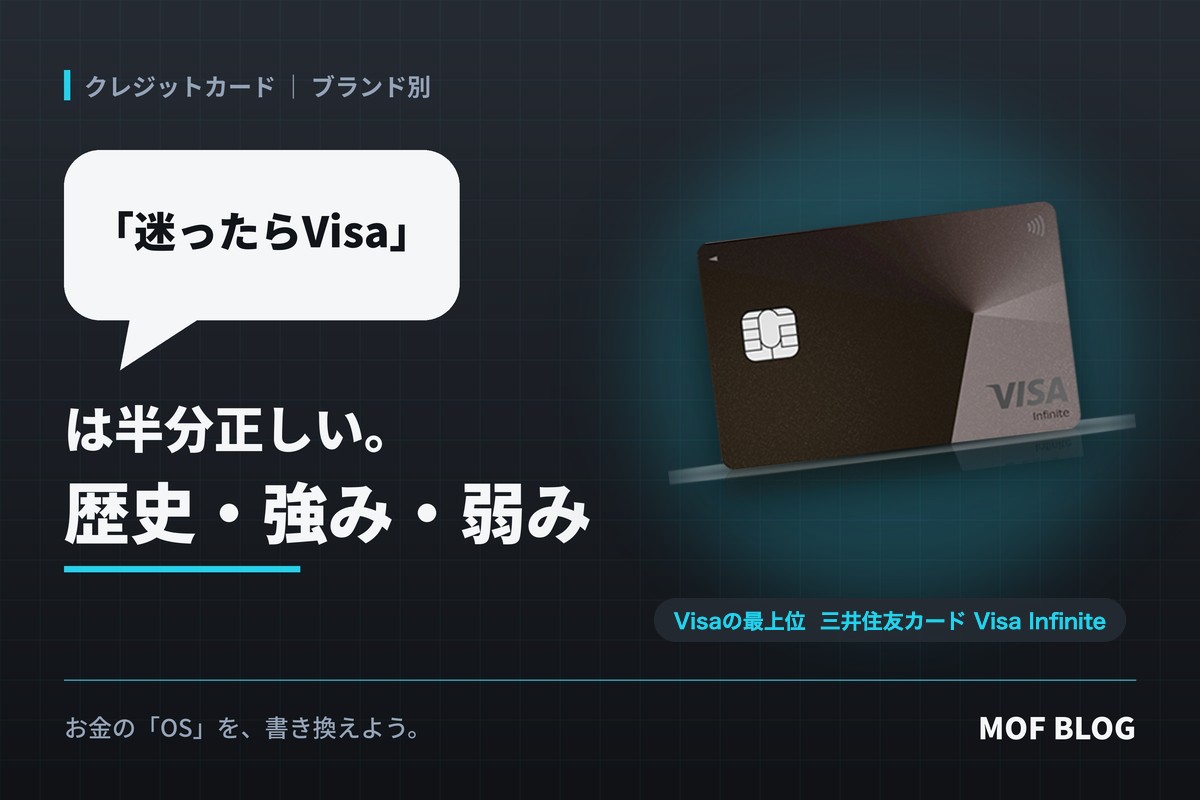
「クレジットカードのブランドで迷ったら、とりあえずVisa」
よく聞くアドバイスです。
実際、Visaは世界中で使える場所が多く、最初の1枚として選んで困ることはほとんどありません。
でも、この言葉は半分だけ正しいと考えています。
Visaには、はっきりした強みがある一方で、意外と知られていない弱みもあるからです。
この記事では、Visaの歴史から強みと弱みを整理し、最後に、MOFがおすすめするVisaカードを1枚紹介します。
Visaの歴史:アメリカの1枚のカードから、世界の決済網へ
Visaの始まりは、1958年にアメリカの銀行が始めた1枚のカードでした。
| 年 | できごと |
|---|---|
| 1958年 | アメリカのバンク・オブ・アメリカが、カリフォルニア州フレズノで「BankAmericard(バンカメリカード)」を始める |
| 1966年 | カリフォルニア州の外の銀行にも、カードを発行する権利(ライセンス)を出し始める |
| 1967年 | 日本で住友クレジットサービス(いまの三井住友カード)が設立され、BankAmericardと手を組む |
| 1970年 | 発行する銀行たちが運営会社をつくり、バンク・オブ・アメリカの手を離れる |
| 1976年 | 名前を「Visa」に変える |
| 1980年 | 住友クレジットサービスが、国内でも海外でも使える日本初のVisaカードを発行 |
| 2008年 | Visa Inc.がアメリカで上場。当時、アメリカ史上最大規模の新規株式公開と言われた |
ここで押さえておきたいのは、Visaが「銀行たちが一緒に使う決済の仕組み」として育ってきたということです。
今もVisaは、自分ではカードを発行していません。世界中の銀行やカード会社が、Visaのネットワークを使ってカードを発行しています。
日本で最初にVisaと手を組んだのが、住友クレジットサービス、いまの三井住友カードです。
日本でVisaと聞いて三井住友カードを思い浮かべる人が多いのは、こうした歴史があるからです。
関連記事:Visaのカードは、Visaが作っていない。クレジットカードの「地図」で全体像をつかむ
Visaの強み
① 使える場所が、とにかく広い
Visaは200以上の国と地域で使われています。
中国を除いた世界のカード決済のうち、およそ半分をVisaが占めているとも言われます。
海外旅行や出張、海外の通販サイトでも、Visaなら使えないことはほとんどありません。
「どこでも使える」という安心感は、ほかのブランドにはない一番の強みです。
② 選べるカードの数が多い
Visaは自分でカードを発行しない分、たくさんのカード会社がVisaのカードを出しています。
年会費無料の一般カードから、ゴールド、プラチナ、最上位のカードまで、選択肢がとても豊富です。
つまり、自分の使い方にぴったり合う1枚を見つけやすいということです。
③ タッチ決済が広がっている
カードをかざすだけで支払える「タッチ決済」も、Visaは早くから広げてきました。
日本でもコンビニや飲食店、電車の改札など、使える場所がどんどん増えています。
Visaの弱み
① Visaそのものの特典は、あまりない
JCBやアメリカン・エキスプレスは、自分でもカードを発行しているので、空港ラウンジや旅行先のサービスなど、ブランド独自の特典を用意しています。
一方、Visaは「道路」だけを持つ会社です。
特典の中身は、ほぼ発行するカード会社しだいです。「Visaだから特典が多い」ということはありません。
② 上のランクのカードは、発行会社によって中身がバラバラ
Visaにも、ゴールド・プラチナ・最上位(Visa Infinite)といったグレードがあります。
でも、同じ「Visaのプラチナ」でも、どのカード会社が出しているかによって、年会費も特典もまったく違います。
ブランド名だけで選ぶと、思っていた特典がついていない、ということも起こります。
③ Visaが使えない場所も、実はある
使える場所が広いVisaですが、例外もあります。
たとえば、日本のコストコでは、クレジットカードはMastercardしか使えません(2026年6月時点の情報)。
よく行くお店で使えるブランドは、一度確認しておくと安心です。
Visaが向いている人
ここまでをまとめると、Visaは次のような人に向いています。
- 最初の1枚に、どこでも使えるカードを持ちたい人
- 海外旅行や出張、海外のネット通販をよく使う人
- ブランドの特典より、カード会社のポイントや特典で選びたい人
反対に、空港ラウンジや旅行サービスなど、ブランド独自のサービスを重視するなら、JCBやアメリカン・エキスプレスのカードも比べてみる価値があります。
MOFのおすすめ:三井住友カード ゴールド(NL)
では、Visaのカードを1枚選ぶなら、どれがいいのか。
MOFがおすすめしたいのは、三井住友カード ゴールド(NL)です。MOFの運営者も、還元率が高くなる対象のお店では、このカードを使い分けています。
| 項目 | 三井住友カード ゴールド(NL) |
|---|---|
| 国際ブランド | Visa または Mastercard |
| 年会費 | 5,500円(税込)。年間100万円(税込)以上の利用で、翌年以降の年会費が永年無料 |
| 継続特典 | 毎年、年間100万円(税込)以上の利用で10,000ポイント |
| 基本のポイント | 200円(税込)ごとに1ポイント(0.5%相当) |
| よく使う店での還元 | 対象のコンビニ・飲食店で、スマホのタッチ決済などで支払うと最大7%(カード現物でのタッチ決済やiDは対象外などの条件あり) |
| 空港ラウンジ | 国内の主要空港などのラウンジを無料で利用できる |
| 旅行傷害保険 | 海外・国内とも最高2,000万円(旅費などをこのカードで支払った場合) |
※2026年10月時点で三井住友カードの公式サイトに掲載されている内容をもとにまとめています。特典や条件は変更されることがあります。申し込む前に、必ず公式サイトで最新の情報を確認してください。
おすすめする3つの理由
理由1:日本で最初にVisaを発行した会社のカード
先ほどの歴史のとおり、三井住友カードは日本のVisaの草分けです。Visaのカードを選ぶなら、まず候補に入れておきたい1枚です。
理由2:年100万円使う人なら、ゴールドなのに年会費が永年無料
ゴールドカードの年会費は5,500円ですが、年間100万円(税込)以上使うと、翌年以降は年会費が永年無料になります。
さらに、毎年100万円以上使えば、継続特典として10,000ポイントがもらえます。
たとえば、年間でちょうど100万円使った場合、こう考えられます。
基本のポイント:100万円 × 0.5% = 5,000ポイント
継続特典:10,000ポイント
合計:15,000ポイント(1ポイント=1円相当なら、実質1.5%)
公共料金や通信費、毎日の買い物をこのカードにまとめれば、月8万3,000円ほどで届く金額です。
(つみたて投資での利用額など、100万円の集計に入らないものもあります。)
理由3:毎日のコンビニ・飲食店で差がつく
対象のコンビニや飲食店で、スマホのタッチ決済などを使って支払うと、最大7%のポイントがつきます。
ふだんよく使うお店が対象なら、意識しなくてもポイントが貯まっていきます。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いいただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
向いていない人もいる
一方で、年間の利用額が100万円に届かない人は、年会費5,500円がかかり続けます。
その場合は、同じ会社の年会費永年無料のカード(三井住友カード(NL))から始めて、利用額が増えてからゴールドに切り替える方法もあります。
また、コストコをよく使う人は、申し込むときにMastercardを選ぶか、2枚目のカードで補うと安心です。
ほかの選択肢
年会費をかけずにVisaを持つなら:エポスカード
入会金・年会費が永年無料のVisaカードです。まずは年会費なしでVisaを1枚持っておきたい人の選択肢になります。

※カードの条件や特典は変わることがあります。申し込む前に、公式サイトで最新の内容を確認してください。
まとめ:「迷ったらVisa」を、自分の言葉で選び直す
「迷ったらVisa」は、使える場所の広さという意味では正しいアドバイスです。
でも、特典の中身を決めるのはVisaではなく、カードを発行する会社です。
だから、Visaを選ぶときに本当に比べるべきなのは、どのカード会社のVisaを選ぶかです。
- 使える場所の広さ → Visaの強み
- ポイント・特典・年会費 → 発行するカード会社しだい
この2つを分けて考えれば、自分にとっての「正解のVisa」が見えてきます。
お金の「OS」を、書き換えよう。
次に読む:「VisaとMastercardはどっちでもいい」は半分正しい。Mastercardの歴史・強み・弱みと、Visaとの違い