※本記事にはプロモーション(広告)が含まれています。
「もしものときのために、保険には入っておいたほうがいい」
社会人になったとき、結婚したとき、子どもが生まれたとき。
こうした言葉に背中を押されて、なんとなく保険に入った人は多いのではないでしょうか。
毎月の保険料を払っていると、少し安心できます。
でも、その保険が何に備えていて、いくらまで出るのかを、すぐに答えられるでしょうか。
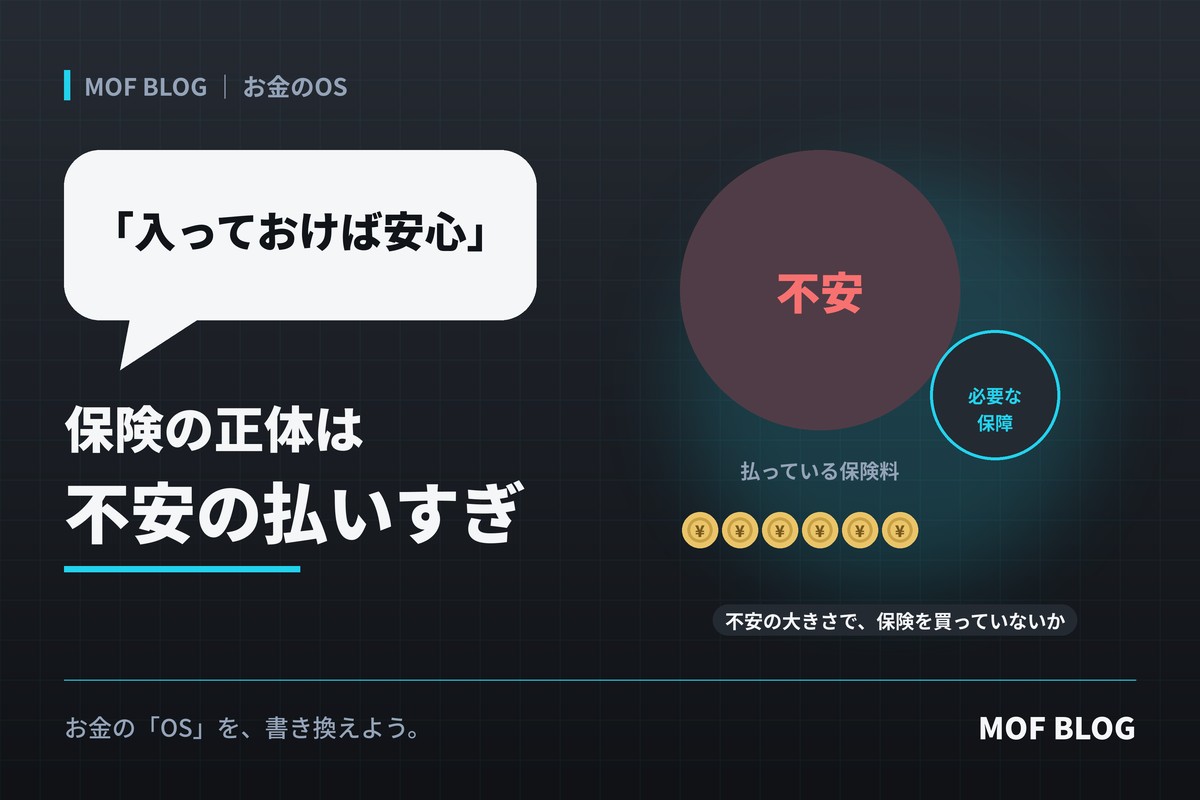
もし答えられないなら、あなたが払っているのは「備え」ではなく、「安心感」の代金かもしれません。
保険は「不安」ではなく「リスク」に備えるもの
まず、保険の基本的な仕組みを整理しておきます。
保険は、たくさんの人が少しずつお金を出し合い、実際に困ったことが起きた人にまとめて支払う仕組みです。
そのため、加入者全体で見ると、払った保険料よりも、受け取る保険金のほうが少なくなるようにできています。運営する側の費用や利益も、保険料に含まれているからです。
つまり保険は、平均すると「損をする」ことを前提にした買い物です。
それでも入る価値があるのは、起きる確率は低いけれど、起きたら自分ではとても払えない損失に備えるときです。
バグの正体:「不安の大きさ」でお金を払っている
保険で損をしやすい人には、共通点があります。
それは、リスクの大きさではなく、不安の大きさで保険を選んでいることです。
よく起きる小さな出費まで、保険でカバーしようとする
数日の入院、ちょっとしたケガ、スマホの故障。
こうした出費は、起きる可能性はそれなりにありますが、金額は貯金で対応できる範囲のことが多いものです。
小さな出費まで保険でまかなおうとすると、保険料はどんどん積み上がります。
貯金で払える出費に、毎月保険料を払い続けるのは、遠回りなお金の使い方です。
公的な制度を知らないまま、上乗せしている
日本には、もともと公的な保障がいくつも用意されています。
- 高額療養費制度:医療費の自己負担が高額になっても、ひと月あたりの上限額を超えた分が払い戻される(上限額は収入などによって異なる)
- 傷病手当金:会社員などが病気やケガで働けなくなったとき、一定期間、給料の一部が支給される
- 遺族年金:加入者が亡くなったとき、条件を満たす家族に年金が支給される
これらを知らないまま民間の保険に入ると、すでにある保障に、さらにお金を重ねて払うことになりがちです。
(制度の内容は、加入している保険や働き方、制度の見直しによって変わります。最新の情報は、勤め先や公的機関の案内で確認してください。)
「みんな入っているから」で決めている
職場の先輩も、友人も入っている。だから自分も。
これは、「みんなが買っているから安心」と同じ構造です。
関連記事:「みんなが買っているから安心」は、お金の世界では一番危ない
残る人のOS:「自分で払えない損失」だけを保険に任せる
お金が残る人は、保険を「安心を買うもの」ではなく、「自分では払いきれない損失を、他の人と分け合う道具」として考えています。
損失を「大きさ」と「起きやすさ」で分ける
残る人は、心配ごとを次のように整理します。
起きやすいが、金額は小さい → 貯金で備える
起きにくいが、金額がとても大きい → 保険で備える
たとえば、自分にもしものことがあったとき、小さな子どもや家族の生活費をどうするか。
自動車事故で、相手に大きな損害を与えてしまったとき。
住まいが火事で使えなくなったとき。
こうした「一度起きたら、貯金ではとても足りない損失」こそ、保険が力を発揮する場面です。
必要な保障は、人生の段階で変わる
独身のとき、子どもが小さいとき、子どもが独立したあと。
必要な保障の大きさは、家族の状況や貯金の額によって変わっていきます。
だから残る人は、保険を「一度入ったら終わり」にしません。
生活が変わるタイミングで、今の自分に必要な保障かを確かめ直します。
関連記事:見栄の固定費。車・家・スマホで人生の自由度を売っていないか
今日からできる3ステップ
ステップ1:入っている保険を書き出す
保険の名前、毎月の保険料、何が起きたらいくら出るのか。保険証券や契約内容のページを見ながら、一覧にしてみましょう。年額に直すと、思っていたより大きな金額になっていることもあります。
ステップ2:「貯金で払えるか?」で仕分けする
一つひとつの保障について、「これが起きたら、貯金で払えるか?」と考えてみてください。払える範囲のものは、見直しの候補です。逆に、払えない大きな損失に備えができていなければ、そこは手当てが必要かもしれません。
ステップ3:迷ったら、プロと一緒に整理する
保険は商品の種類が多く、自分だけで判断するのは難しいものです。公的な保障も含めて、自分に本当に必要な保障を整理したいときは、FPに相談するのも一つの方法です。
自分に必要な保障を、プロと一緒に整理するという選択肢
入っている保険が多すぎるのか、足りないのか。公的な保障も含めて、FPに無料で相談しながら整理すると、自分だけでは気づけなかった見直しのポイントが見えてくることがあります。

※相談は無料ですが、保険などの提案を受けることがあります。納得できないものは無理に契約しないようにしましょう。
なお、保険を解約・変更するときは、新しい保障が始まってから古い保険を解約するのが基本です。順番を間違えると、保障のない期間ができてしまいます。また、健康状態によっては新しく入り直せないこともあるので、解約は慎重に判断しましょう。
関連記事:「節約=我慢」の人が続かない理由。仕組みで残す家計の設計
まとめ:安心は、保険料の多さではなく「理解」から生まれる
保険にたくさん入っていても、中身を知らなければ、本当の安心にはなりません。
逆に、自分に必要な保障を理解していれば、保険料を抑えながら、大きなリスクにはしっかり備えられます。
小さな出費は、貯金で備える。
自分では払えない大きな損失だけを、保険に任せる。
不安にお金を払うのではなく、リスクにお金を払う。
それだけで、毎月の固定費は軽くなり、備えはむしろ確かなものになります。
※この記事は保険の考え方についての一般的な説明です。個別の保険商品をすすめるものではありません。必要な保障は家族構成や収入、健康状態によって異なります。
お金の「OS」を、書き換えよう。