※本記事にはプロモーション(広告)が含まれています。
駅に近い、少し広めの部屋。
週末にしか乗らないけれど、見栄えのいい車。
毎年のように買い替える、最新のスマホ。
どれも「今の自分なら払える」と思って選んだものです。
毎月の引き落としも、もう気にならなくなっている。
でも、ふと考えてみてください。
その毎月の支払いのために、今の仕事を簡単には辞められなくなっていませんか?
固定費は「自分で申し込んだサブスク」
動画配信や音楽アプリのような月額サービスを、私たちは「サブスク」と呼びます。
でも、よく考えると、毎月決まって出ていくお金は、すべてサブスクです。
家賃は「住まいのサブスク」。
車のローンや駐車場代は「車のサブスク」。
スマホの分割払いや通信費は「スマホのサブスク」。
違いは、金額がずっと大きいことと、一度契約すると見直されにくいことです。
月額500円の動画サービスは「使っていないから解約しよう」と考えるのに、月に何万円もかかる車や家は、契約したその日から「当たり前の出費」になってしまいます。
小さな見栄が、大きな金額になる
固定費の怖さは、毎月の金額は小さく見えても、時間をかけると大きな金額になることです。
たとえば、こんなふうに考えてみましょう。
家賃を「あと1万円だけ」上げた
→ 1年で12万円、10年で120万円
スマホを最新機種にして、通信費が月5,000円上がった
→ 1年で6万円、10年で60万円
車はさらに大きくなりがちです。ローンだけでなく、駐車場代、保険、税金、車検、ガソリン代。全部足すと、人によっては毎月数万円になります。
一つひとつは「たいしたことない」と思える金額です。
でも、見栄のために上乗せした固定費が月3万円あれば、10年で360万円になります。
関連記事:「給料が上がれば貯まる」は嘘。収入が増えても残らない人のOSバグ
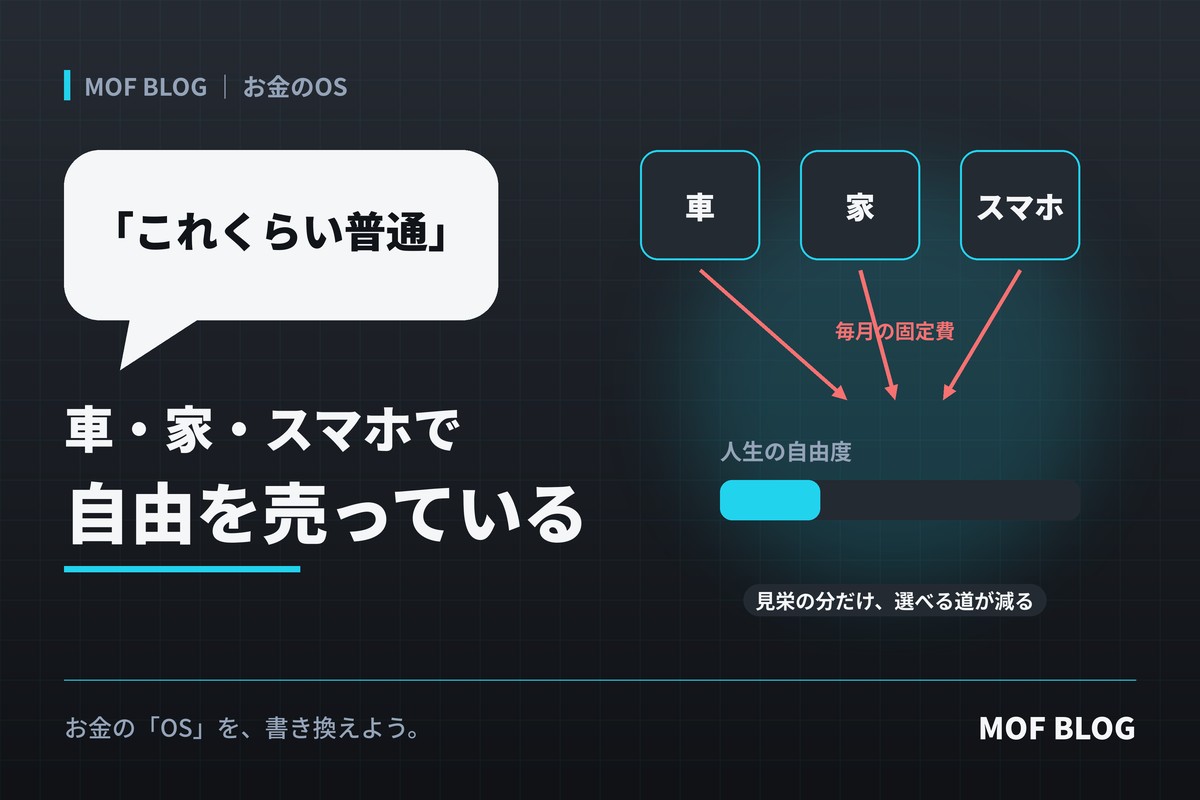
バグの正体:お金ではなく「自由度」を売っている
固定費の本当のコストは、金額だけではありません。
毎月の固定費が高いということは、毎月必ず稼がなければいけない額が大きいということです。
- 仕事が合わなくても、すぐには辞められない
- 新しいことに挑戦したくても、収入が減るのが怖い
- 少し休みたくても、休めない
固定費が高い人ほど、人生の選択肢が少なくなっていきます。
つまり、見栄の固定費を払っている人は、お金と一緒に人生の自由度を毎月売っているのです。
そして皮肉なことに、その見栄を一番気にしているのは、たいてい自分だけです。
周りの人は、あなたの部屋の広さや車の車種を、思っているほど覚えていません。
残る人のOS:固定費を「毎年の更新」で見直す
お金が残る人も、家や車やスマホにお金を払っています。
違うのは、固定費を「一度決めたら終わり」にしないことです。
「今日、新しく契約するとしたら?」と考える
残る人は、固定費を定期的に、ゼロから見直します。
そのときの問いはシンプルです。
今日はじめて契約するとしたら、この値段でこれを選ぶか?
「前からこうしているから」は、理由になりません。
今の自分にとって必要かどうかだけで判断します。
「誰も見ていなくても、これを選ぶか?」
もう一つの問いが、見栄を見抜くための問いです。
誰にも見られないとしても、これを選ぶか?
答えが「はい」なら、それはあなたにとって価値のある支出です。堂々と払いましょう。
答えが「いいえ」なら、それは他人の目のために払っているお金です。
全部削るのではなく、価値のあるものに集中する
大事なのは、固定費を何でも削ることではありません。
自分が本当に大切にしているものには、しっかりお金をかける。
そうでないものは、思い切って下げる。
メリハリをつけることで、満足度を下げずに、毎月の固定費を軽くできます。
今日からできる3ステップ
ステップ1:固定費をすべて書き出し、「年額」に直す
家賃、車、通信費、保険、サブスク。毎月の金額に12をかけて、年額で見てみてください。月額では見えなかった大きさがわかります。家計簿アプリを使えば、毎月の引き落としを自動でまとめて確認できます。
ステップ2:一つずつ、2つの問いにかける
「今日新しく契約するとしたら、これを選ぶか?」
「誰も見ていなくても、これを選ぶか?」
どちらかに「いいえ」と答えたものが、見直しの候補です。
関連記事:「保険に入っておけば安心」の正体。不安にお金を払いすぎるバグ
ステップ3:見直しやすいものから手をつける
住まいは、更新や引っ越しのタイミングでないと変えにくいものです。まずは、すぐに見直せるものから始めましょう。
一番手軽なのは通信費です。プランや会社を見直すだけで、使い心地はほとんど変わらないまま、毎月の支払いが下がることがあります。
車は、乗る頻度を確かめてみてください。週末に少し乗るだけなら、必要なときだけ使うカーシェアのほうが、トータルの支払いを抑えられる場合があります。
プロに無料で相談するという選択肢
固定費の中でも見直し効果が大きいのが保険です。自分に本当に必要な保障はどれくらいか、FPに無料で相談して整理するのも一つの方法です。

※相談は無料ですが、保険などの提案を受けることがあります。納得できないものは無理に契約しないようにしましょう。
まとめ:固定費を下げると、人生の選択肢が増える
固定費は、一度上げると下げにくく、気づかないうちに人生の自由度を奪っていきます。
でも、逆に言えば、固定費を下げることは、毎月の自由を買い戻すことでもあります。
毎月出ていくお金が少なければ、仕事を選べる。挑戦できる。休むこともできる。
それは、どんな見栄よりも価値のあるものかもしれません。
お金の「OS」を、書き換えよう。