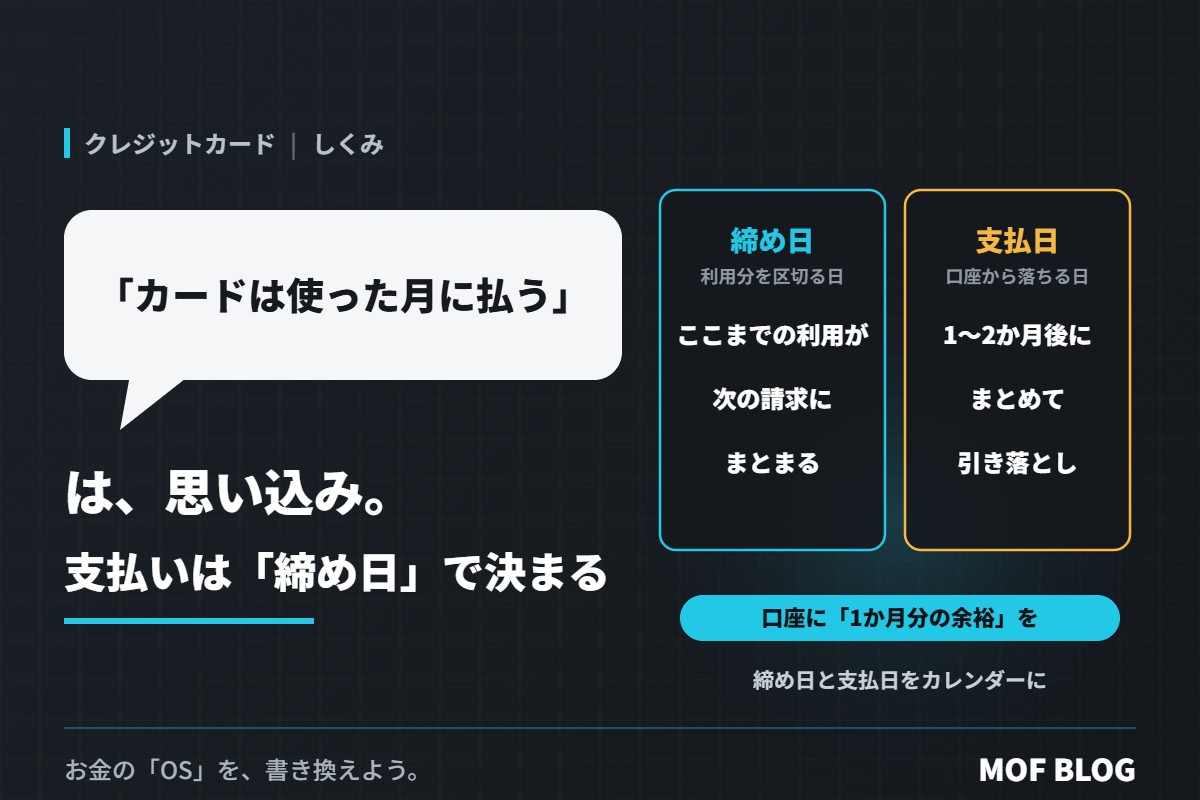
「今月カードで使った分は、今月の給料から払うんだよね」
クレジットカードを使い始めたばかりのころ、こう考えている人は少なくありません。でも、カードの支払いは、使った月とは違う月にやってきます。
この思い込みのまま使っていると、「なぜこの月だけ請求が多いの?」「引き落とし日に残高が足りない」といったことが起きます。カードを上手に使う第一歩は、締め日と支払日を知ることです。
締め日と支払日のしくみ
- 締め日:その月の利用分を区切る日。この日までに使った分が、次の支払いにまとめられます。
- 支払日:まとめた金額が、口座から引き落とされる日。
| 締め日・支払日の例 | 5月10日に使った分 | 5月25日に使った分 |
|---|---|---|
| 月末締め・翌月27日払い | 6月27日に払う | 6月27日に払う |
| 15日締め・翌月10日払い | 6月10日に払う | 7月10日に払う |
※締め日や支払日はカードによって違います。自分のカードの条件は、会員サイトやアプリで確認してください。
同じ月に使ったお金でも、締め日をまたぐと、支払う月が1か月ずれることがわかります。
締め日を知らないと起きること
- 請求が多い月と少ない月ができる。大きな買い物が締め日の直後か直前かで、支払う月が変わります。
- ボーナスや給料の時期とずれる。「ボーナスで払うつもりだった」のに、その前に請求が来ることがあります。
- 引き落とし日に残高が足りない。支払いが遅れると、遅延損害金がかかったり、信用情報に記録が残ったりすることがあります。
あわてないための3つの習慣
- 自分のカードの締め日と支払日をメモする。スマホのカレンダーに、毎月くり返しで入れておくと安心です。
- 引き落とし口座に「1か月分の余裕」を置く。請求額が多い月があっても、残高不足を防げます。
- 使ったら「来月か再来月の支払い」として考える。使った瞬間に、生活費の残りから引いておくと、使いすぎを防げます。
使ったお金がすぐ見える仕組みは、「現金のほうが使いすぎない」は半分正しい。キャッシュレスでも“使いすぎない”5つの仕組みでも紹介しています。
落とし穴:支払日に払えないとき
引き落とし日に残高が足りなかった場合は、すぐにカード会社に連絡し、払い方を確認しましょう。そのままにしておくと、カードが使えなくなったり、信用情報に記録が残ったりすることがあります。リボ払いに切り替えて先送りするのは、手数料がかかるのでおすすめできません(「リボ払いは毎月の支払いが一定で安心」は半分正しい。リボ払いのしくみと落とし穴)。
まとめ:カードは「使った月」ではなく「締め日」で考える
「カードは使った月に払う」は、よくある思い込みです。実際の支払いは、締め日と支払日で決まります。
締め日と支払日をメモし、口座に余裕を置き、使った分はすぐ生活費から引いておく。それだけで、カードの請求に驚くことはなくなります。
※条件はカード会社によって違い、変わることもあります。最新の内容は各カード会社の公式サイトで確認してください。
お金の「OS」を、書き換えよう。