「リボ払いにすれば、毎月の支払いが一定で安心ですよ」
カードの明細やアプリで、こんな案内を見たことがあるかもしれません。たしかに、いくら使っても毎月の支払いが決まった額で済むのは、家計の管理がしやすそうに見えます。
この言葉は、半分正しいです。毎月の支払いが一定になるのは本当です。でも、「安心」かどうかは別の話です。この記事では、リボ払いのしくみと、「一定」の裏側にある落とし穴を整理します。
リボ払いのしくみ
リボ払い(リボルビング払い)は、カードで使った金額に関係なく、毎月あらかじめ決めた金額を支払っていく方法です。使った金額のうち、その月に払いきれなかった分は「残高」として残り、その残高に手数料(利息)がかかります。
| 支払い方法 | 毎月の支払い | 手数料 |
|---|---|---|
| 1回払い | 使った分を翌月などにまとめて払う | かからない |
| 分割払い | 使った分を、決めた回数で割って払う | 多くの場合かかる(2回払いまでは無料のカードが多い) |
| リボ払い | 使った額に関係なく、決めた金額を払う | 残高がある限り、かかり続ける |
リボ払いの手数料は、実質年率15%前後のカードが多くあります(2026年11月時点の一般的な水準。カードによって違います)。
「一定」が正しい理由
リボ払いの「毎月の支払いが一定」は本当です。急に大きな出費があっても、その月の支払いが跳ね上がることはありません。どうしても今月の支払いが苦しい、という場面で一時的に助けられることもあるでしょう。
「安心」がまちがっている理由
① 返し終わるまでが長い
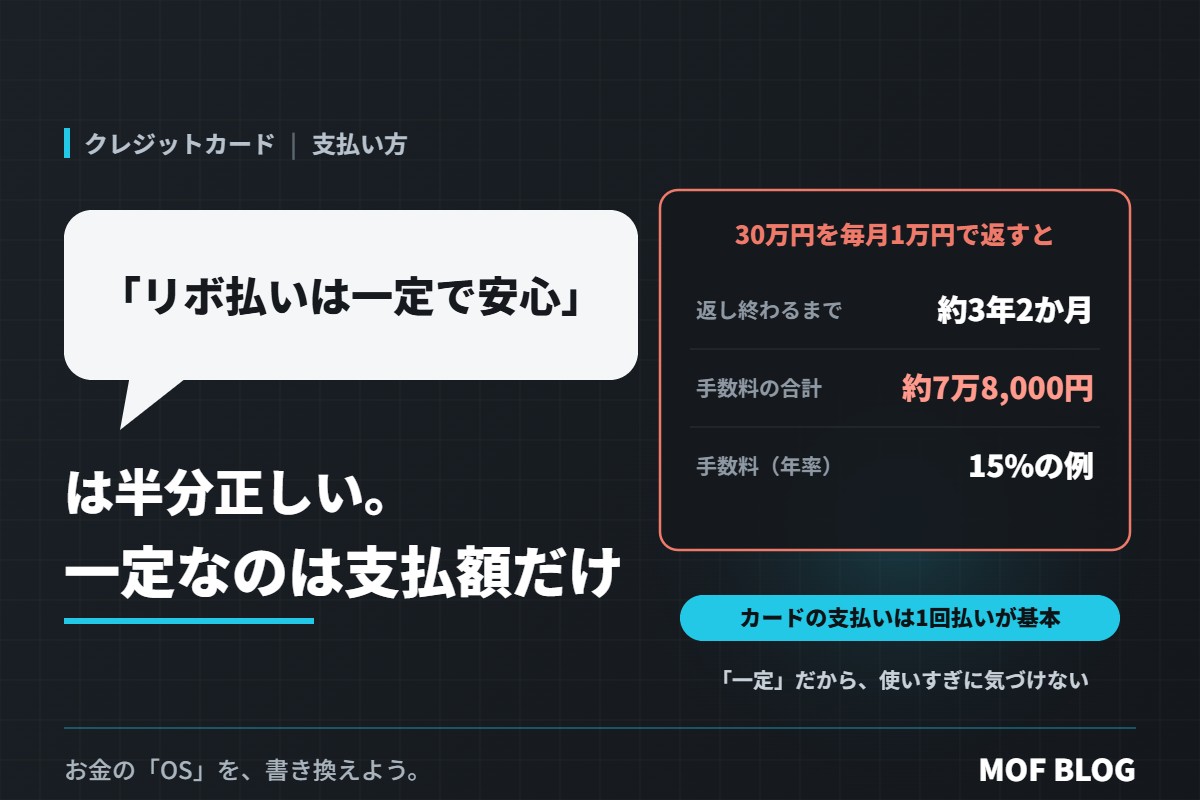
たとえば、30万円をリボ払いにして、毎月1万円ずつ返す場合を考えます(手数料は年15%、毎月の支払い1万円に手数料を含む方式で計算した例)。
| 毎月の支払い | 返し終わるまで | 手数料の合計(目安) |
|---|---|---|
| 1万円 | 約3年2か月 | 約7万8,000円 |
| 2万円 | 約1年5か月 | 約3万4,000円 |
※計算を簡単にした例です。実際の金額は、カードの手数料率や支払い方式、締め日によって変わります。
30万円の買い物に、約8万円の手数料。しかもその間、ずっと「支払いが残っている」状態が続きます。
② 使った金額が、支払いに表れない
1回払いなら、使いすぎた月は翌月の支払いが増えて「使いすぎた」と気づけます。リボ払いは、いくら使っても支払額が変わりません。毎月1万円を返しながら毎月1万円使っていれば、残高はほとんど減らず、手数料だけを払い続けることになります。「一定」だからこそ、使いすぎに気づけないのです。
③ 知らないうちにリボになっていることがある
カードによっては、申し込みのときに支払い方法がリボ払いに設定されていたり、「自動リボ」のサービスに登録されていたりすることがあります。ポイントが多くもらえる特典と一緒に案内されることもあるので、気づかないまま使っている人もいます。
リボ払いを使っているときにやること
- 今の残高と手数料率を確認する。カードのアプリや会員サイトで、リボ残高と年率を見ます。
- 新しくリボで使うのをやめる。支払い方法の設定を1回払いに戻し、自動リボの登録があれば解除します。
- 繰り上げて返す。多くのカードでは、毎月の支払額を増やしたり、まとめて返したりできます。手数料がかかっている借金の中では、優先して返したいものです。
- 返せないときは、早めに相談する。ほかの借金もあって返済が苦しいときは、カード会社や公的な相談窓口に早めに相談してください。
金利の高い借金がどれだけ重いかは、いい借金と悪い借金の記事でも解説しています。
まとめ:一定なのは「支払い額」で、安心ではない
「リボ払いは毎月の支払いが一定」は、正しい説明です。でも、一定なのは毎月の支払額であって、借金の残りや手数料が小さいわけではありません。むしろ、支払いが一定だからこそ、使った金額と返している金額のずれが見えにくくなります。
カードの支払いは、1回払いが基本。どうしても分けて払いたいときは、手数料と返し終わる時期を確認してから選んでください。
※手数料率や支払い方式はカード会社によって違い、変わることもあります。ご自分のカードの条件は、カード会社の公式サイトや会員ページで確認してください。
お金の「OS」を、書き換えよう。
次に読む:「現金のほうが使いすぎない」は半分正しい。キャッシュレスでも“使いすぎない”5つの仕組み
あわせて読みたい:「ポイント還元20%!」で得した気になる人は、なぜ貧しくなるのか