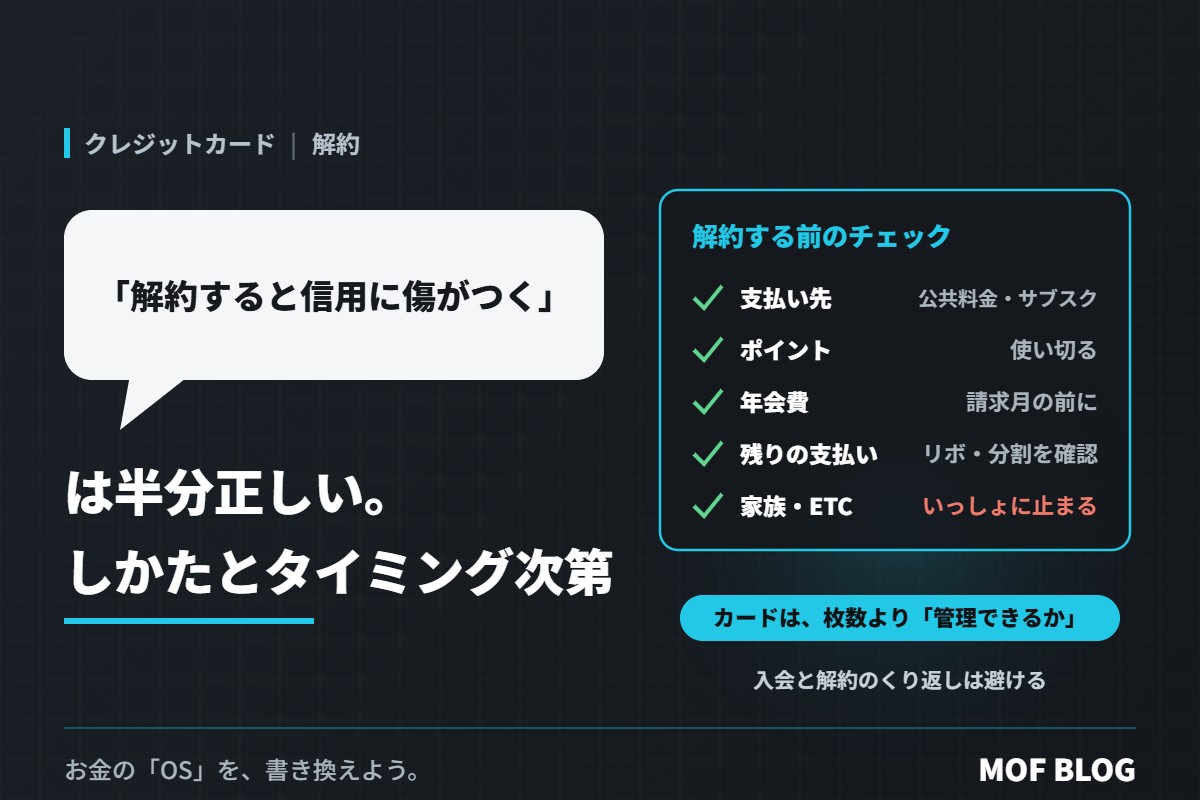
「クレジットカードを解約すると、信用に傷がつくから、やめておいたほうがいい」
使っていないカードがあっても、こんなふうに聞いて、解約をためらっている人もいると思います。年会費のかからないカードなら、持ったままでもいいような気もします。
この言葉は、半分正しいです。解約そのものは、支払いの遅れのような「悪い記録」ではありません。ただし、解約のしかたやタイミングによっては、気をつけたほうがいい場面があります。
解約で「信用に傷がつく」がまちがっている理由
クレジットカードの契約内容や支払いの状況は、信用情報機関に記録されます。解約すると、その契約が「終わった」ことが記録されますが、これは支払いの遅れのような、審査で不利になりやすい記録とは違います。
たとえばCICでは、クレジットの契約内容は、契約が終わったあとも一定期間(5年間)記録が残るとされています。解約したからといって、それまでの「きちんと払ってきた実績」がすぐに消えるわけでもありません。
※信用情報の扱いは信用情報機関によって違い、変わることもあります。詳しくは各機関の公式サイトで確認してください。
「傷がつく」が半分正しい場面
① 入会してすぐの解約をくり返す
入会特典だけを目当てに、カードを作ってはすぐ解約する、ということをくり返していると、カード会社から好ましくない使い方と見られることがあります。
② 唯一のカードや、いちばん長く使っているカードを解約する
長く使っているカードは、それだけ長い利用の実績があります。カードが1枚しかない人や、その1枚が一番古い人は、急いで解約しなくてもいいでしょう。
③ 住宅ローンなど、大きな審査の直前
大きな審査の前は、カードの解約も新規の申し込みも、あわてて動かないほうが無難です。
使わないカードを持ち続けるリスク
- 年会費がかかる。「初年度無料」のカードは、2年目から年会費がかかることがあります。
- 不正利用に気づきにくい。使っていないカードは明細を見なくなりがちで、不正利用に気づくのが遅れます。
- 管理が複雑になる。カードが増えるほど、支払い日やポイントの管理が大変になります。
解約する前のチェックリスト
| 確認すること | 理由 |
|---|---|
| 公共料金・サブスクの支払い先 | 解約すると引き落としができず、支払いが遅れることがある |
| ポイントの残高 | 解約するとポイントが消えることが多い |
| 年会費の請求月 | 請求の前に解約すると、余計な年会費を払わずに済むことがある |
| リボ・分割の残り | 解約しても残りの支払いは続く |
| 家族カード・ETCカード | 本会員のカードを解約すると、いっしょに使えなくなることが多い |
まとめ:解約は「悪」ではない。しかたとタイミングを選ぶ
「カードを解約すると信用に傷がつく」は、入会と解約をくり返すような使い方については正しい注意です。でも、使っていないカードを、きちんと手順をふんで解約すること自体は、悪いことではありません。
メインのカードを1〜2枚に絞り、使わないカードは支払い先とポイントを確認してから解約する。カードは、持っている枚数より、管理できていることのほうが大切です。1枚目の選び方は、「最初の1枚は何でもいい」は半分正しい。1枚目のクレジットカードで失敗しない5つのチェックで書いています。
※カードの条件は変わることがあります。解約の方法や注意点は、各カード会社の公式サイトで確認してください。
お金の「OS」を、書き換えよう。