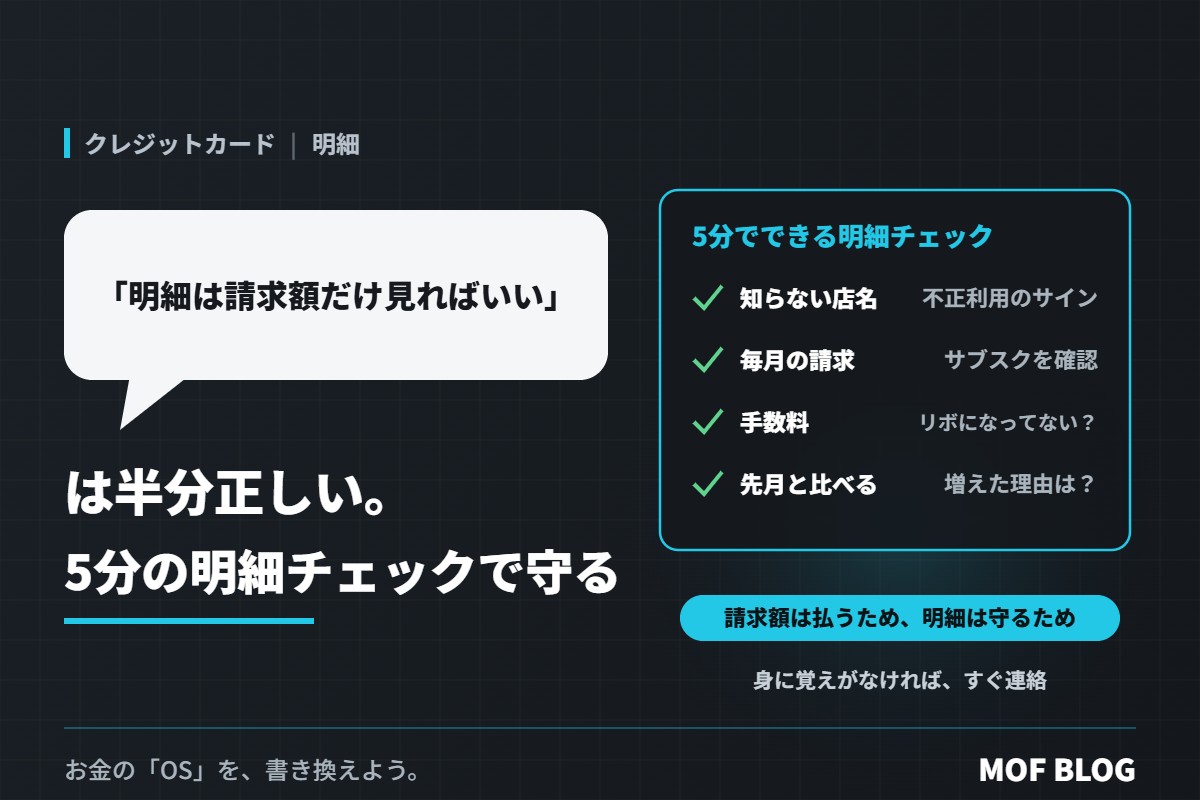
「カードの明細は、今月いくら引き落とされるかだけ見ればいい」
忙しいと、明細を1件ずつ見るのは面倒です。合計金額を確認して、口座の残高が足りていれば、それで十分だと思うかもしれません。
この考え方は、半分正しいです。請求額を確認して、引き落としに備えるのは大切なことです。でも、合計だけを見ていると、身に覚えのない利用や、解約し忘れたサブスク、思ったより多い手数料に気づけません。
合計だけでは見つからないもの
| 見つからないもの | 明細で見るところ |
|---|---|
| 不正利用 | 知らない店名、行っていない場所、同じ金額の連続 |
| 解約し忘れたサブスク | 毎月同じ日・同じ金額の請求 |
| リボ・分割の手数料 | 「手数料」「利息」と書かれた行 |
| 年会費 | 年に1回の請求(カード本体・家族カード・ETCカード) |
| 二重請求 | 同じ日・同じ店・同じ金額の請求が2件 |
5分でできる明細チェック
- 知らない店名を探す。カードの明細では、店名がお店の看板と違う名前(運営会社の名前など)で表示されることがあります。わからないときは、日付と金額から思い出してみます。
- 毎月くり返す請求を数える。サブスクや会員サービスを書き出し、今も使っているかを確かめます。
- 「手数料」の行がないか見る。知らないうちにリボ払いや分割払いになっていないか確認します(「リボ払いは毎月の支払いが一定で安心」は半分正しい。リボ払いのしくみと落とし穴)。
- 先月と比べる。大きく増えていたら、何に使ったかを確かめます。
慣れれば、1回5分ほどで終わります。毎月の請求が確定したときか、週に1回など、見る日を決めておくと続けやすくなります。
身に覚えのない請求を見つけたら
- まず、家族が使っていないかを確認する
- 心当たりがなければ、すぐにカード会社に連絡する
- カード会社の案内にしたがって、カードの利用停止や再発行の手続きをする
不正利用の補償には、届け出の期限などの条件があります。気づくのが早いほど安心です(「カードの不正利用は補償されるから安心」は半分正しい。補償されないケースと、今日できる備え)。
明細を見やすくする工夫
- カードを1〜2枚にまとめる。枚数が多いほど、見る明細も増えます(「カードを解約すると信用に傷がつく」は半分正しい。使わないカードの解約で気をつけること)。
- アプリの利用通知をオンにする。使うたびに通知が来れば、月末にまとめて確認するより気づきやすくなります。
- 紙の明細より、アプリやWebで見る。検索や絞り込みができるので、確認が早くなります。
まとめ:請求額は「払うため」、明細は「守るため」に見る
「明細は請求額だけ見ればいい」は、引き落としに備えるという意味では正しい考え方です。でも、合計の中には、不正利用やムダな出費が隠れていることがあります。
月に1回、5分だけ明細を1行ずつ見る。その小さな習慣が、お金を守り、ムダな出費を減らすいちばん確実な方法です。
※明細の表示方法や確認方法は、カード会社によって違います。
お金の「OS」を、書き換えよう。