※本記事にはプロモーション(広告)が含まれています。
ボーナスが振り込まれた日。
少しだけ、気持ちが大きくなります。
「半年がんばったし、ちょっといい店に行こう」
「前から欲しかったものを買おう」
「残りは、まあ貯金しておけばいいか」
そして数か月後。
気づけば口座の残高は、ボーナスが出る前とほとんど変わっていない。
ボーナスで差がつくのは、金額の大きさではありません。
使い道を「いつ」決めたかです。
バグの正体:ボーナスを「特別なお金」だと思っている
臨時のお金は、財布のひもがゆるむ
同じ1万円でも、毎月の給料から出す1万円と、ボーナスから出す1万円では、感じ方が違います。
ボーナスは「いつもとは別のお金」「おまけのお金」のように感じやすい。
だから、ふだんなら迷う買い物でも、「ボーナスだから」と決めてしまいます。
でも、口座に入ってしまえば、お金に色はありません。
ボーナスの1万円も、給料の1万円も、同じ1万円です。
出てから考えると、「欲しいもの」が先に浮かぶ
ボーナスが振り込まれてから使い道を考えると、まず頭に浮かぶのは「欲しいもの」や「行きたい場所」です。
貯金や将来のための分は、どうしても後回しになります。
そして後回しにしたものは、たいてい「残ったら」になり、ほとんど残りません。
関連記事:「給料が上がれば貯まる」は嘘。収入が増えても残らない人のOSバグ
ボーナスを「生活費の前提」にしてしまう
もう一つ危ないのが、ボーナスをあてにして、ふだんの生活を組み立ててしまうことです。
毎月の赤字をボーナスで埋める。
大きな買い物を「ボーナス払い」にする。
ボーナスは、会社の業績などによって減ったり、出なかったりすることもあるお金です。
それを前提にした家計は、ボーナスが減った年に一気に苦しくなります。
残る人のOS:使い道は「出る前」に決めておく
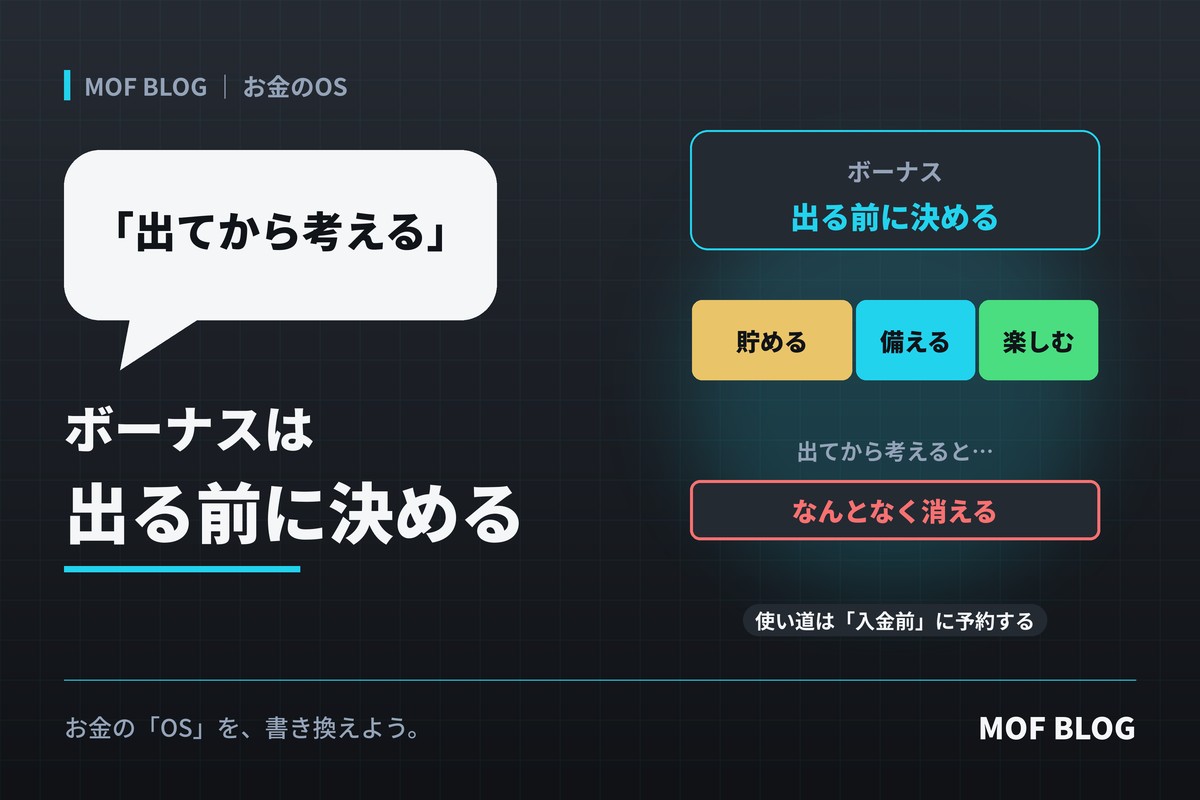
お金が残る人は、ボーナスが振り込まれる前に、もう使い道を決めています。
振り込まれた日にやることは、決めておいた通りにお金を動かすだけです。
ボーナスを「3つの箱」に分ける
使い道を決めるときは、ボーナスを3つの箱に分けて考えるとわかりやすくなります。
- 将来の箱:貯金や、将来のための積み立てに回すお金
- 特別費の箱:年に一度の出費(保険や税金の年払い、帰省、家電の買い替えなど)にあてるお金
- 楽しみの箱:自分や家族へのご褒美として、自由に使っていいお金
たとえば、手取りのボーナスが40万円なら、こんな分け方が考えられます。
将来の箱:20万円(5割)
特別費の箱:8万円(2割)
楽しみの箱:12万円(3割)
割合は人それぞれで構いません。
大事なのは、振り込まれる前に、箱ごとの金額を決めておくことです。
「楽しみの箱」は、ちゃんと使い切っていい
ここで大事なのは、楽しみの箱をゼロにしないことです。
全部を貯金に回そうとすると、我慢が続かず、どこかで反動が出ます。
最初から「ここは自由に使っていい」と決めておけば、罪悪感なく楽しめます。
楽しむ分も、残す分も、どちらも先に決めておく。
それが、ボーナスを「なんとなく消えるお金」にしない一番の方法です。
関連記事:「節約=我慢」の人が続かない理由。仕組みで残す家計の設計
「特別費」をボーナスで先に確保すると、毎月の家計が楽になる
年に一度の大きな出費は、ふだんの家計を突然圧迫します。
ボーナスの時点で特別費の箱を確保しておけば、そうした出費が来ても慌てずに済みます。
今日からできる3ステップ
ステップ1:1年間の「特別費」を書き出す
保険や税金の年払い、帰省や旅行、誕生日やお祝い、家電の買い替え。年に一度、または数年に一度の出費を書き出して、だいたいの合計を出してみましょう。
ステップ2:ボーナスが出る前に、3つの箱の金額を決める
支給額の見込みがわかったら、将来・特別費・楽しみの3つの箱に、いくらずつ分けるかを決めて、紙やメモに書いておきます。見込みより少なかったときのために、割合で決めておくのもおすすめです。
ステップ3:振り込まれた日に、「将来の箱」を先に移す
ボーナスが振り込まれたら、その日のうちに、将来の箱の分を別の口座に移します。手元に残ったお金だけを見て暮らせば、使いすぎることはありません。
将来の箱は、まず急な出費や収入減に備える「生活防衛資金」(生活費の数か月分が目安と言われます)を貯めるのが先です。それが貯まったら、老後などに向けた長期の積み立てを考えるのも一つの方法です。
「将来の箱」の行き先のひとつとして
生活防衛資金が貯まったあと、ボーナスの「将来の箱」を老後のための積み立てに回す方法もあります。iDeCo(個人型確定拠出年金)は、掛金が所得控除の対象になるのが特徴です。

※iDeCoは原則60歳まで引き出せません。また、運用する商品によっては元本割れすることがあります。仕組みを理解したうえで、無理のない金額で始めましょう。
まとめ:ボーナスは「出る前」に、もう使い終わっている
ボーナスで差がつくのは、金額ではなく、使い道を決めるタイミングです。
出てから考える人は、欲しいものから使い、残ったら貯める。
出る前に決める人は、将来・特別費・楽しみに分けてから、決めた通りに使う。
同じ金額のボーナスでも、1年後、5年後に残るお金は大きく変わります。
次のボーナスの前に、まず3つの箱をつくるところから始めてみてください。
お金の「OS」を、書き換えよう。
次に読む:「ふるさと納税で得をした」は勘違い。税金は1円も安くなっていない
あわせて読みたい:見栄の固定費。車・家・スマホで人生の自由度を売っていないか