「カードの限度額は、高いほうが安心だし、信用がある証拠」
クレジットカードには、使える金額の上限である「利用限度額」があります。限度額が高いと、大きな買い物でも困らず、カード会社から信用されているようにも感じます。
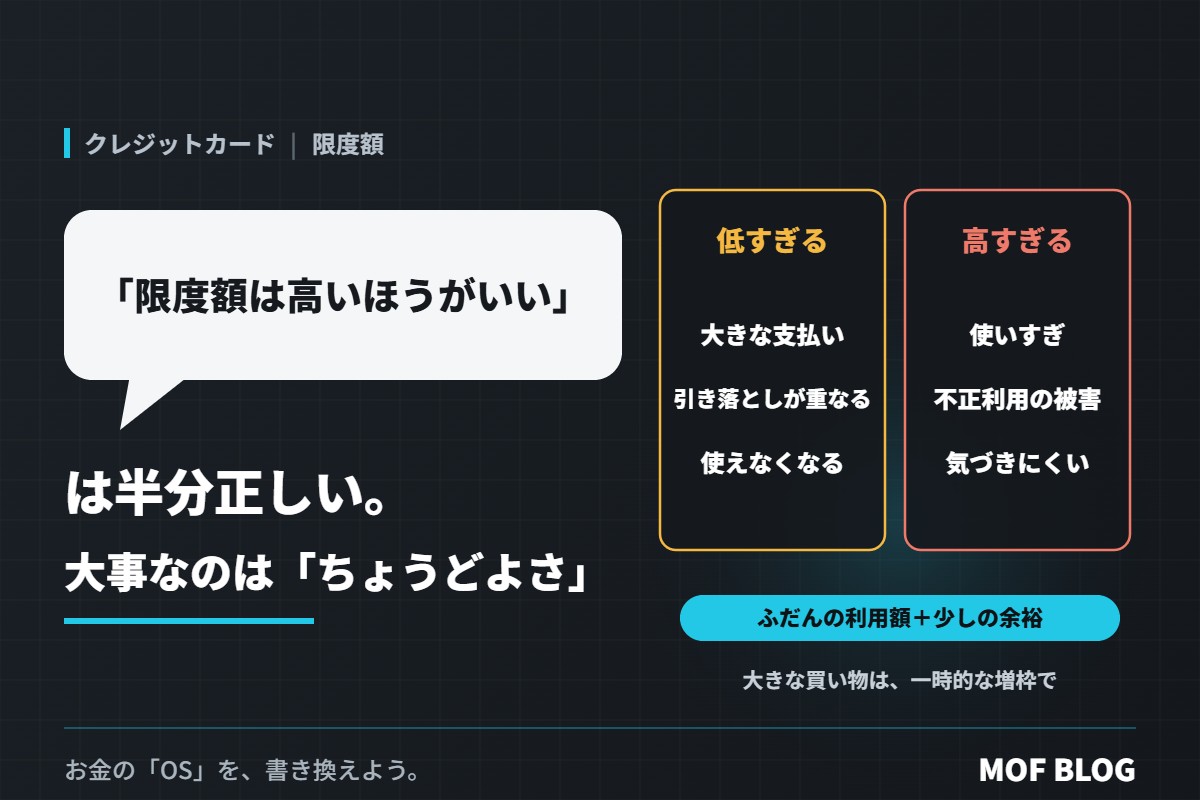
この考え方は、半分正しいです。限度額が低すぎると、必要な支払いができずに困ることがあります。でも、高ければ高いほどいいわけではありません。使える金額が大きいほど、使いすぎや不正利用の被害も大きくなりやすいからです。
限度額のしくみ
- 限度額は、申し込み時の審査や、その後の利用状況などをもとに、カード会社が決めます。
- 使った分だけ枠が減り、支払いが済むと、その分の枠が戻ります。
- 多くのカードでは、ショッピング枠とキャッシング枠が別に、または一部共有の形で決められています(「キャッシング枠はあったほうが安心」は半分正しい。キャッシングのしくみと、枠の決め方)。
限度額が「低すぎる」と困ること
- 旅行や家電の買い替えなど、大きな支払いができない
- 公共料金やサブスクの引き落としが重なった月に、枠が足りなくなる
- 支払いの直前に枠がいっぱいになり、カードが使えなくなる
限度額が「高すぎる」と困ること
- 使いすぎに気づきにくい。上限が遠いほど、ブレーキがかかりにくくなります。
- 不正利用の被害が大きくなる。補償はありますが、条件があります(「カードの不正利用は補償されるから安心」は半分正しい。補償されないケースと、今日できる備え)。
- 家族カードと共有の枠だと、家族の使いすぎも大きくなる。(「家族カードを作ると得」は半分正しい。家族カードのしくみと、作る前に決めておくこと)
ちょうどいい限度額の考え方
| 確認すること | 考え方 |
|---|---|
| ふだんの1か月の利用額 | 引き落としの時期によって、2か月分近くの利用が重なることもある |
| 年に数回の大きな支払い | 旅行や家電など、必要なときだけ一時的に増やせるかを確認 |
| 家族カードの有無 | 家族の利用分も合わせて考える |
目安は、ふだんの利用額に、少し余裕を足したくらい。大きな買い物の予定があるときは、多くのカードで、会員サイトなどから一時的な増枠を申し込めます。反対に、限度額を自分で下げられるカードもあります。
※増枠・減額の可否や方法は、カード会社によって違います。
落とし穴:限度額は「使っていい額」ではない
限度額は、カード会社が「ここまでなら貸せる」と決めた上限であって、あなたが使っていい金額ではありません。使っていい金額を決めるのは、自分の家計です。「今月使っていい額」を先に決めておく方法は、「現金のほうが使いすぎない」は半分正しい。キャッシュレスでも“使いすぎない”5つの仕組みで書いています。
まとめ:限度額は「高さ」より「ちょうどよさ」
「限度額は高いほうがいい」は、大きな支払いで困らないという意味では正しい考え方です。でも、高すぎる限度額は、使いすぎと不正利用のリスクも大きくします。
ふだんの利用額に少し余裕を足した額にしておき、大きな買い物のときだけ一時的に増やす。限度額は、自慢するものではなく、家計に合わせて調整するものです。
※条件は変わることがあります。最新の内容は各カード会社の公式サイトで確認してください。
お金の「OS」を、書き換えよう。