※本記事にはプロモーション(広告)が含まれています。
去年より給料は上がった。
ボーナスも少し増えた。
なのに、口座の残高を見ると、去年とほとんど変わっていない。
こんな経験はありませんか?
「もっと稼げるようになれば、自然とお金は貯まるはず」
多くの人がそう信じています。でも実際には、年収が上がっても手元にお金が残らない人はたくさんいます。
もしかすると、お金が足りない原因は、収入の額ではないのかもしれません。
残らないのは「意志」ではなく「OS」の問題
イギリスの歴史学者パーキンソンは、こんな法則を残しています。
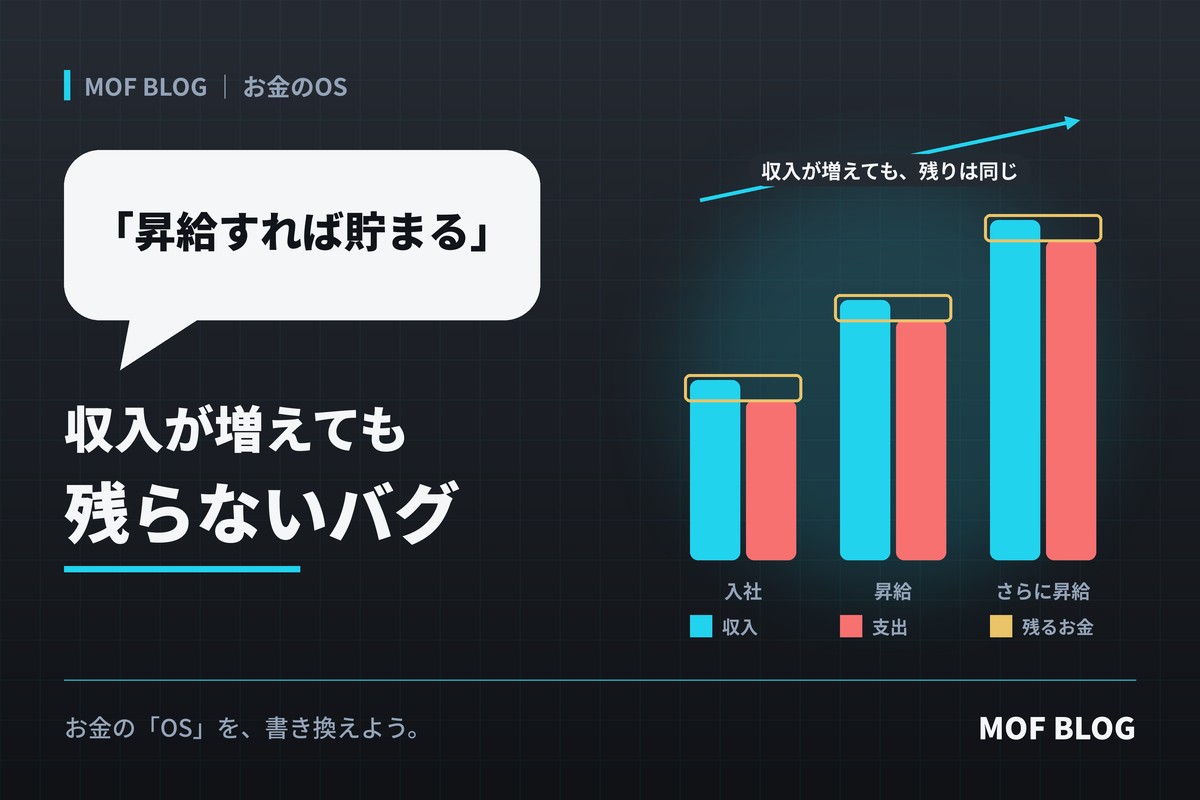
支出の額は、収入の額に達するまで膨らみ続ける。
「パーキンソンの第2法則」と呼ばれるものです。
月給が25万円の人は25万円を使い、30万円になれば30万円を使う。収入が増えると、それに合わせて生活もいつの間にか膨らんでいく、ということです。
ここで大事なのは、これが一部の浪費家だけの話ではないという点です。
「自分は無駄遣いしていない」と思っている人でも、同じことが起きます。一つひとつの出費には、ちゃんと理由があるからです。
つまり、お金が残らないのは、あなたの意志が弱いからではありません。多くの人のお金のOSが、もともと「入った分だけ使う」ように動いているのです。
OSのバグは、気合いでは直りません。直すには、仕組みを書き換える必要があります。
バグの正体:支出が収入に追いつく3つの経路
では、増えた収入はどこへ消えていくのでしょうか。主な経路は3つあります。
① 固定費の格上げ
昇給をきっかけに、引っ越しをする。車を買い替える。スマホを最新機種にする。
どれも「今の自分なら払える」と思える額です。でも固定費は一度上げると、毎月ずっと出ていきます。そして、下げるのはとても難しい。
関連記事:見栄の固定費。車・家・スマホで人生の自由度を売っていないか
② 「ご褒美」が当たり前になる
「頑張ったから、今日はちょっといいランチにしよう」
「ボーナスが出たから、少しいいものを買おう」
最初は特別だったはずの出費が、気づけば毎週、毎月の習慣になっています。ご褒美が日常になった時点で、それはもうご褒美ではなく、生活費の一部です。
③ 周りの基準に合わせる
同僚が持っているもの。SNSで見る同世代の暮らし。
収入が上がると、周りに比べる相手も変わります。「このくらいは普通」と思う基準が、少しずつ上がっていきます。
満足は薄れ、コストだけが残る
この3つに共通するのが、人は新しい生活にすぐ慣れてしまうということです。
広い部屋も、新しい車も、最初の数か月はうれしい。でも、そのうち当たり前になります。満足感は薄れていくのに、毎月の支払いだけはそのまま残ります。
収入が増えても豊かになった気がしないのは、このためです。
残る人のOS:昇給分は「なかったこと」にする
では、お金が残る人は何が違うのでしょうか。
収入が多いからではありません。彼らは、増えた分を使い始める前に、別の場所へ移しているのです。
先取り貯蓄という考え方
多くの人は、こういう順番でお金を扱っています。
収入 − 使ったお金 = 残ったら貯金
これだと、パーキンソンの法則どおり、「残ったら」はほとんど訪れません。
お金が残る人の順番は、逆です。
収入 − 先に貯める分 = 使っていいお金
給料が入った時点で、先に貯める分を別の口座へ移す。残った額の中で暮らす。これが「先取り貯蓄」です。
昇給分は、最初から存在しなかったことにする
一番効くのは、昇給のタイミングです。
たとえば、昇給で手取りが月1万円増えたとします。その月から、先取りする額も1万円増やす。
生活は昇給前と同じまま。でも、貯まるペースは確実に上がります。
ポイントは、増えた1万円を一度も使わないことです。一度使い始めると、それは「生活に必要なお金」に変わってしまいます。慣れる前に、なかったことにするのです。
意志ではなく、仕組みで残す
「毎月、余ったら貯金しよう」と決めても、なかなか続きません。疲れた日も、誘いを断れない日もあるからです。
だから、お金が残る人は意志に頼りません。給料日に自動で振り替わるように設定して、判断する場面そのものをなくしています。
関連記事:「節約=我慢」の人が続かない理由。仕組みで残す家計の設計
今日からできる3ステップ
難しいことは必要ありません。今日できることから始めましょう。
ステップ1:直近の昇給で、手取りがいくら増えたかを確認する
給与明細を見比べてみてください。額面ではなく、手取りの差を確認するのがポイントです。
ステップ2:給料日に合わせて自動振替を設定する
ネット銀行などの多くは、毎月決まった日に、決まった額を別口座へ移す機能があります。一度設定すれば、あとは何もしなくて大丈夫です。
ステップ3:貯める口座を「見えない場所」に置く
普段使うキャッシュカードやアプリとは分けておきましょう。見えるお金は、使えるお金に見えてしまうからです。
増えた分を「将来の自分」に先取りするなら
昇給で増えた手取りの一部を、老後のための積み立てに回す方法もあります。iDeCo(個人型確定拠出年金)は、掛金が所得控除の対象になるのが特徴です。

※iDeCoは原則60歳まで引き出せません。また、運用する商品によっては元本割れすることがあります。仕組みを理解したうえで、無理のない金額で始めましょう。
自分のお金の流れをつかむには、家計簿アプリも役立ちます。何にいくら使っているかが見えるだけで、膨らんだ固定費に気づきやすくなります。
まとめ:稼ぐ前に、残る仕組みをつくる
「もっと稼げば、お金は貯まる」
これは半分正しくて、半分間違っています。
OSのバグを直さないまま収入を増やしても、支出が追いかけてくるだけです。逆に、残る仕組みさえあれば、昇給のたびに確実に余裕が増えていきます。
次に給料が上がったときは、使い道を考える前に、まず先取りする額を増やしてみてください。
お金の「OS」を、書き換えよう。