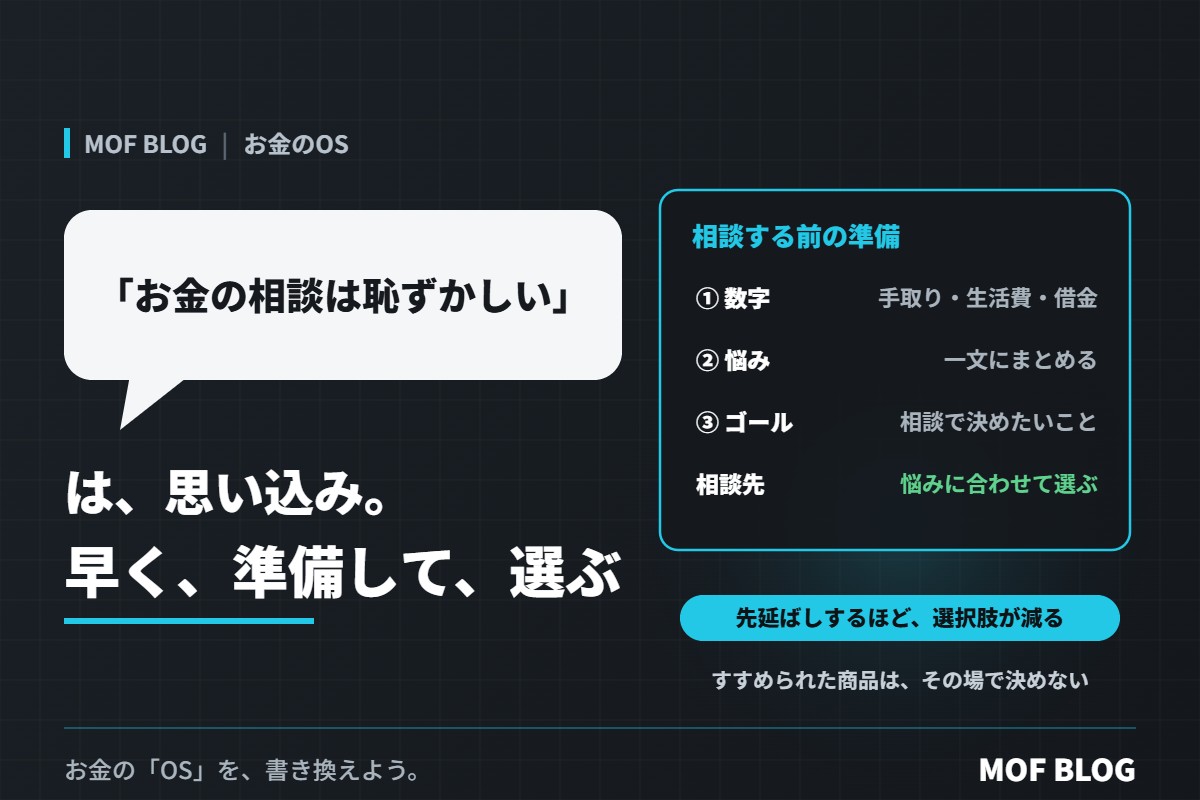
「お金のことで人に相談するなんて、恥ずかしい」
家計が苦しい、借金がある、何から手をつければいいかわからない。お金の悩みは、身近な人にこそ言いにくいものです。
でも、あえて言います。お金の相談は、恥ずかしいことではありません。体の不調を医者に相談するように、お金の不調も専門家に相談していいのです。恥ずかしさから相談を先送りにすると、悩みは小さいうちに解決できず、大きくなってしまいます。
相談を先延ばしにすると、何が起きるか
- 選べる方法が減る。借金や滞納は、早いほど選べる解決策が多くあります。
- 利息や延滞金が増える。高い金利の借金は、時間がたつほど重くなります(「借金だけはするな」は、半分だけ正しい。いい借金と悪い借金を見分ける3つの質問)。
- 一人で決めて失敗する。ネットの情報だけで判断すると、自分に合わない方法を選んでしまうことがあります。
お金の先延ばしが一番高くつくことは、「いつか勉強しよう」が一番高くつく。お金の先延ばしバグでも書いています。
悩みごとの、主な相談先
| 悩み | 相談先の例 | ポイント |
|---|---|---|
| 家計の見直し、将来のお金 | ファイナンシャルプランナー(FP) | 相談料や、商品販売の有無を確認する |
| 借金の返済が苦しい | 自治体の相談窓口、法テラスなど | 早めの相談ほど選択肢が多い |
| 税金や確定申告 | 税務署、税理士 | 条件で変わるので、公式の情報で確認 |
| 年金のこと | 年金事務所、ねんきんダイヤル | 自分の加入記録をもとに相談できる |
| 勤め先の制度 | 人事・総務の窓口 | 退職金や福利厚生など |
※相談窓口の名前や内容は変わることがあります。利用する前に、公式サイトで確認してください。
相談する前に準備しておくこと
- 今の数字を書き出す。手取り、毎月の生活費、貯金、借金の残高と金利。おおまかで大丈夫です。
- 何に困っているかを一文にする。「毎月赤字になる」「借金が減らない」など、相談したいことを短くまとめます。
- 相談で決めたいことを決める。「何から手をつければいいかを知りたい」など、ゴールがあると話が早く進みます。
落とし穴:相談先選びで気をつけること
- 「無料相談」の目的を確かめる。無料の相談の中には、保険や投資商品の販売につなげることが目的のものもあります。すすめられた商品は、その場で決めずに持ち帰りましょう。
- 「借金がすぐなくなる」という広告に注意。うまい話には、高い手数料や条件が隠れていることがあります。
- 相談先は一つに決めつけない。納得できなければ、別の人の意見も聞いてかまいません。
結論:お金の相談は「早く・準備して・選んで」
「お金の相談は恥ずかしい」と感じるのは自然なことです。でも、相談しないまま時間がたつほど、悩みは大きくなります。
今の数字を書き出し、困っていることを一文にして、目的に合った相談先を選ぶ。それだけで、一人で抱えていた悩みは、解決に向けて動き出します。
今日からできること
- 今いちばん気になっているお金の悩みを、一文で書く
- 手取り・生活費・貯金・借金をおおまかに書き出す
- 悩みに合った相談先を1つ調べてみる
お金の「OS」を、書き換えよう。
次に読む:「ご祝儀や香典は相場どおりに」は半分正しい。冠婚葬祭のお金を慌てず払う「予算の箱」
あわせて読みたい:「いつか勉強しよう」が一番高くつく。お金の先延ばしバグ