「子どもの教育費だけは、惜しんじゃいけない」
親として、自然な気持ちだと思います。子どもの可能性を広げるためなら、多少無理をしてでもお金を出したい。習い事も、塾も、進学も、できる限り応援したい。
この考え方は、半分正しいです。教育は、子どもの将来に長く効くお金の使い方です。でも、「いつ・いくら必要か」を決めないまま惜しまずに払い続けると、親の老後の資金や、今の家族の暮らしが削られていきます。そうなると、最後に困るのは子ども自身かもしれません。
教育費が家計を苦しめる理由
① 終わりがわかりにくい
習い事や塾は、一度始めると「やめどき」が見えにくい出費です。月々は数千円〜数万円でも、何年も続くと大きな金額になります。
② 大きな出費が、決まった時期に来る
入学金や授業料など、教育費には「この時期に、まとまった額が必要」というものがあります。時期は何年も前からわかっているのに、準備が後回しになりがちです。
③ 親の老後と時期が重なる
子どもの進学のころは、親が老後の準備をしたい時期とも重なります。教育費を優先しすぎると、老後の準備が手薄になります。
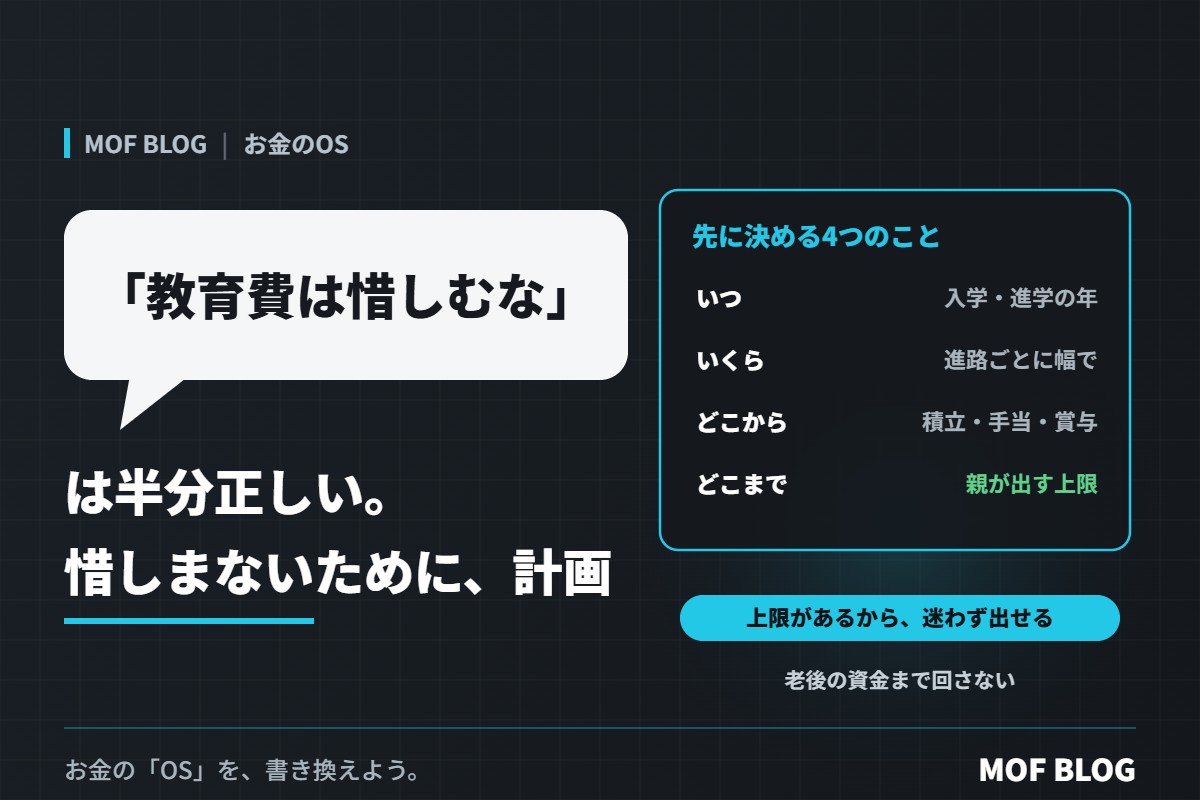
惜しまないために、先に決める「いつ・いくら」
| 決めること | 考え方 |
|---|---|
| いつ必要か | 入学・進学の年を、子どもの年齢から書き出す |
| いくら必要か | 公立か私立か、自宅か一人暮らしかなど、いくつかの道を想定して幅で考える |
| どこから出すか | 毎月の積み立て、児童手当、ボーナス、奨学金などに分ける |
| どこまで出すか | 「ここまでは親が出す」という上限を、夫婦で決めておく |
金額は、家庭や進路によって大きく変わります。大事なのは正確な金額ではなく、時期と幅を先に見える化しておくことです。必要な時期が近づいてからあわてて集めるより、何年も前から少しずつ準備するほうが、ずっと楽になります。
自分の家の数字を出す考え方は、「老後2,000万円」は気にしなくていい。平均ではなく「自分の数字」を出す3つのステップでも書いています。
習い事・塾は「目的」と「見直す時期」をセットで
毎月の教育費は、始めるときに「何のためか」と「いつ見直すか」を決めておくと、なんとなく続ける出費になりにくくなります。
- 目的:楽しむため、体力をつけるため、受験のため、など
- 見直す時期:学年が上がるとき、半年ごと、など
子どもが楽しんでいるか、目的に合っているかを、見直しの時期に家族で話し合います。お金の話を子どもともオープンにする大切さは、お金の話をタブーにする家庭が、子どもの未来を削っているで書いています。
落とし穴:教育費のために「やってはいけないこと」
- 老後の資金をすべて教育費に回す。教育費には奨学金などの選択肢がありますが、老後の生活費を借りる方法はかなり限られます。
- 高い金利で借りて払う。カードローンやリボ払いで教育費を払うと、利息の負担が重くなります。
- 「周りがやっているから」で始める。習い事や塾は、子どもと家計に合っているかで決めましょう(「みんなが買っているから安心」は、お金の世界では一番危ない)。
※奨学金や国の支援制度は、条件や内容が変わることがあります。利用を考えるときは、最新の情報を公式の窓口で確認してください。
結論:惜しまないために、上限と時期を決める
「教育費は惜しむな」という気持ちは、子どもを大切に思うからこそのものです。ただ、惜しまずに出し続けるには、いつ・いくら・どこまで出すかを先に決めておく必要があります。
上限があるから、その中では迷わず出せる。時期がわかっているから、早くから準備できる。教育費は、気持ちだけでなく「計画」で守るものです。
今日からできること
- 子どもの年齢から、入学・進学の年を書き出す
- 今払っている習い事・塾の月額と、続けている目的を書き出す
- 「親が出す上限」を夫婦で話し合う日を決める
お金の「OS」を、書き換えよう。
次に読む:「友だちにお金は貸すな」は半分正しい。貸すなら「あげてもいい額」だけ
あわせて読みたい:お金の話をタブーにする家庭が、子どもの未来を削っている