※本記事にはプロモーション(広告)が含まれています。
「貯金は、手取りの2割を目安にしなさい」
貯金の目安として、よく聞く数字です。1割、2割、3割と、人によって言うことは違いますが、「収入の何割」で考えるのが定番です。
でも、あえて言います。「手取りの◯割」は、まだ気にしなくていい。割合を目標にすると、苦しい月には守れずに自信をなくし、余裕のある月には「2割貯めたからいいか」と、もっと貯められたはずのお金を使ってしまうからです。
割合の目標が、うまくいかない理由
① 家庭によって「無理のない割合」が違いすぎる
一人暮らしと子育て中の家庭、家賃が高い地域と低い地域では、同じ手取りでも出ていくお金がまったく違います。誰かが決めた「2割」が、あなたの家にとってちょうどいいとは限りません。
② 割合は「何のためか」を教えてくれない
2割貯めても、それが何のためのお金かが決まっていなければ、いつか「なんとなく」使われてしまいます(「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消える)。
③ 守れない月に、やめてしまう
出費の多い月に2割を守れないと、「今月はもういいや」となりがちです。割合の目標は、守れなかったときに崩れやすいのです。
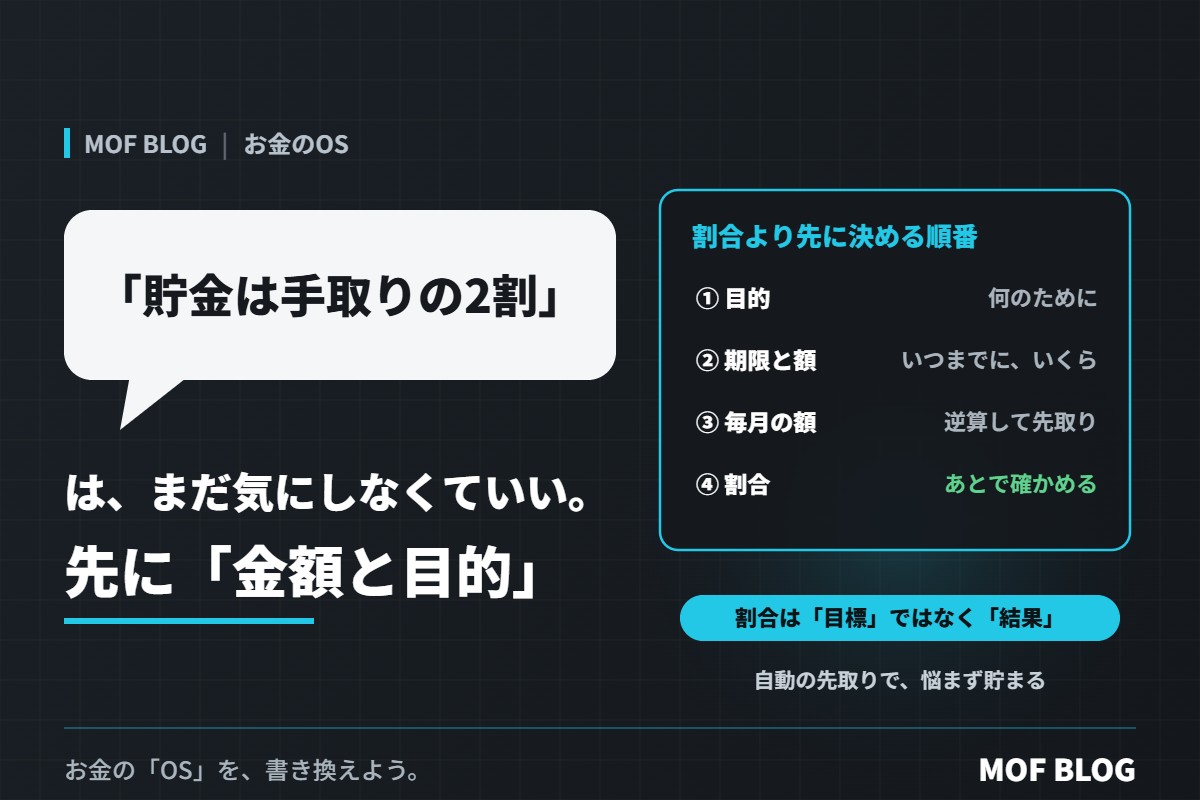
割合より先に決める「金額と目的」
| 順番 | 決めること | 例 |
|---|---|---|
| ① | 目的 | 生活防衛資金、車の買い替え、家族旅行、老後 |
| ② | いつまでに、いくら | 生活費の6か月分を2年で/旅行24万円を1年で |
| ③ | 毎月の金額 | ①②から逆算して、毎月いくら入れるか |
| ④ | 結果としての割合 | 合計すると手取りの何割になるかを、あとで確かめる |
割合は、目標ではなく結果として見るものです。目的ごとに金額を決めて合計した結果が手取りの1割なら、今の家計ではそれが無理のない数字。2割を超えるなら、それだけ余裕があるということです。
毎月の金額は「先取り」で、自動にする
金額が決まったら、給料が入った日に自動で別の口座に移す設定をしておきます。残ったお金で暮らすようにすれば、毎月「今月は貯められるかな」と悩む必要がなくなります。仕組みで貯める考え方は、「節約=我慢」の人が続かない理由。仕組みで残す家計の設計にまとめています。
落とし穴:「割合を気にしない」の誤解
- 貯金がゼロでいい、という意味ではない。最初の目的は、もしものときの生活防衛資金です。ここだけは、少額でも必ず積み立てましょう。
- 収入が増えたら、金額を見直す。収入が増えたのに貯める金額が同じままだと、増えた分はすべて使われてしまいます(「給料が上がれば貯まる」は嘘。収入が増えても残らない人のOSバグ)。
- 目的を作りすぎない。目的が多すぎると、毎月の金額が大きくなり、続きません。最初は2〜3個で十分です。
結論:割合は「目標」ではなく「結果」
「貯金は手取りの2割」という目安は、貯金の大切さを伝える言葉としては正しい教えです。でも、割合を目標にすると、家庭の事情に合わず、続きません。
先に目的を決め、目的ごとの金額を決め、自動で先取りする。割合は、その結果を確かめるためだけに使う。そうすれば、無理なく、そして目的に合った分だけ、確実に貯まっていきます。
今日からできること
- 貯める目的を2〜3個書き出す
- それぞれ「いつまでに、いくら」を決め、毎月の金額を逆算する
- 給料日に自動で振り分ける設定をする
- 合計が手取りの何割になったかを確かめる
『バビロン大富豪の教え』(ジョージ・S・クレイソン)
「稼いだお金の一部を、まず自分のために取っておく」という先取りの考え方を、物語で伝える古典的な一冊。貯める仕組みの原点を知ることができます。
▶ 楽天で探す

お金の「OS」を、書き換えよう。