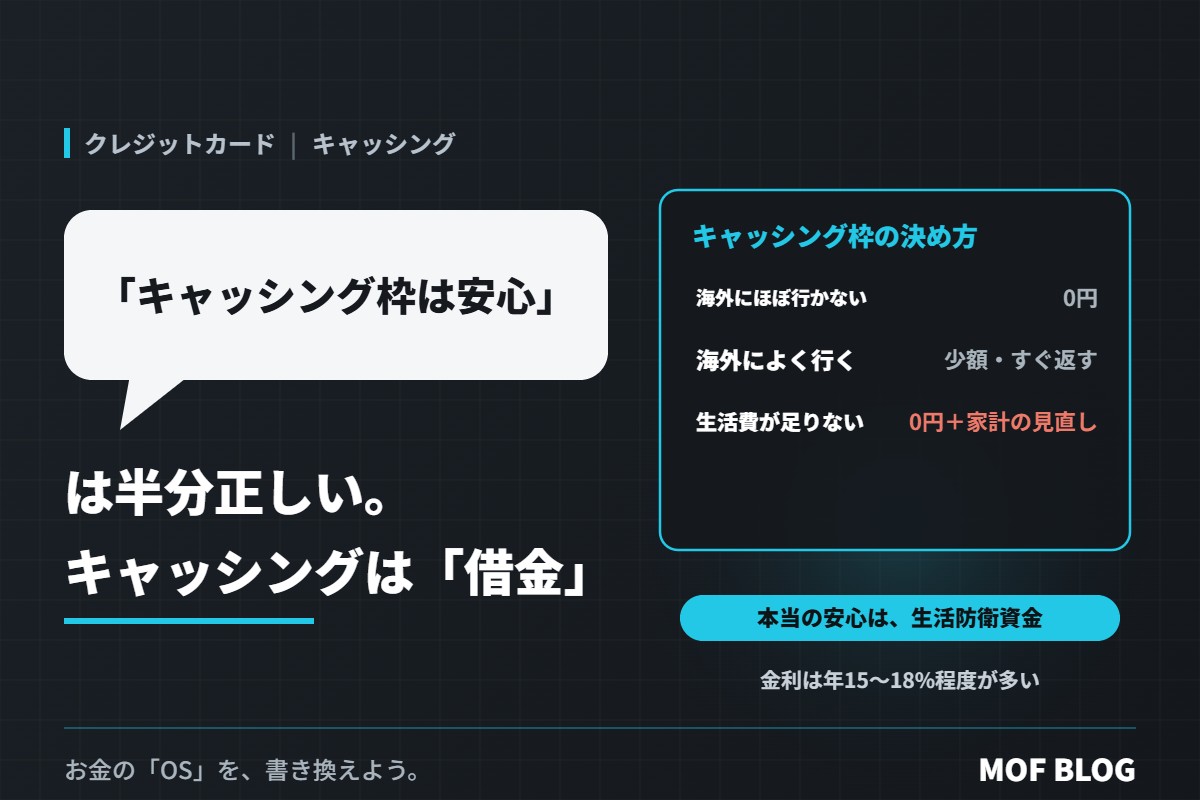
「キャッシング枠は、いざというときのために付けておいたほうが安心ですよ」
クレジットカードを申し込むとき、「キャッシング枠」を付けるかどうかを聞かれることがあります。キャッシングは、カードを使ってATMなどで現金を借りられるサービスです。
この言葉は、半分正しいです。旅先などで現金がどうしても必要になったとき、助けになることはあります。でも、キャッシングは「買い物の後払い」ではなく、利息のかかる借金です。なんとなく付けておくと、困ったときに安易に頼る入口になってしまいます。
ショッピング枠とキャッシング枠の違い
| ショッピング枠 | キャッシング枠 | |
|---|---|---|
| 使い道 | お店での買い物の支払い | 現金を借りる |
| 1回払いの手数料 | かからない | 利息がかかる(年15〜18%程度が多い) |
| ルール | 割賦販売法など | 貸金業法(総量規制の対象) |
| 総量規制 | 対象外 | カードローンなどと合わせて、原則として年収の3分の1まで |
※金利や条件はカードによって違います(2026年11月時点の一般的な説明)。
「あったほうが安心」が正しい場面
- 海外旅行で、現地の現金が少しだけ必要なとき。両替より手軽な場合があります。ただし、利息がかかるので、帰国後すぐに返すのが前提です(「海外ではカード1枚あれば十分」は半分正しい。海外でカードを使う前に知っておきたいこと)。
- カードが使えない場所で、どうしても現金が必要なとき。ただ、こうした場面は年に何回もないはずです。
「安心」がまちがっている理由
① 手軽すぎて、借金の感覚がなくなる
ATMで暗証番号を押すだけで現金が出てくるので、自分の口座からお金をおろすのと変わらない感覚になりがちです。でも、それは借りたお金で、利息がついていきます。
② 生活費のために借りると、抜け出しにくい
「今月の生活費が足りないから」とキャッシングを使うと、翌月はその返済で、また生活費が足りなくなります。高い金利の借金がどれだけ重いかは、「借金だけはするな」は、半分だけ正しい。いい借金と悪い借金を見分ける3つの質問で書いています。
③ ほかの借入の審査に影響することがある
キャッシングの利用は信用情報に記録されます。住宅ローンなどの審査で、借入の状況として見られることがあります。
自分に合ったキャッシング枠の決め方
| あなたの状況 | おすすめの枠 |
|---|---|
| 海外にほとんど行かない | 0円(付けない) |
| 海外によく行く | 少額(数万円程度)にして、使ったらすぐ返す |
| 生活費の不足で使いたくなる | 0円にして、家計を見直すか、公的な相談窓口へ |
キャッシング枠は、多くのカードで、あとから0円にしたり減らしたりできます。会員サイトやアプリで、今の枠を一度確認してみてください。
まとめ:キャッシング枠は「お守り」ではなく「借金の入口」
「キャッシング枠はあったほうが安心」は、旅先などで現金が必要なときに限れば正しい考え方です。でも、それ以外の場面では、安心どころか、借金に頼る入口になりかねません。
必要がなければ0円に。使うなら少額で、すぐ返す。いざというときの本当の安心は、キャッシング枠ではなく、生活防衛資金がつくってくれます(「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消える)。
※金利や総量規制などの条件は、変わることがあります。最新の内容は各カード会社や金融庁の公式サイトで確認してください。
お金の「OS」を、書き換えよう。