「日本で使うなら、JCBで十分でしょ」
クレジットカードを作るとき、こう考えてJCBを選ぶ人は少なくありません。
実際、日本国内ならJCBが使えずに困る場面はほとんどありません。
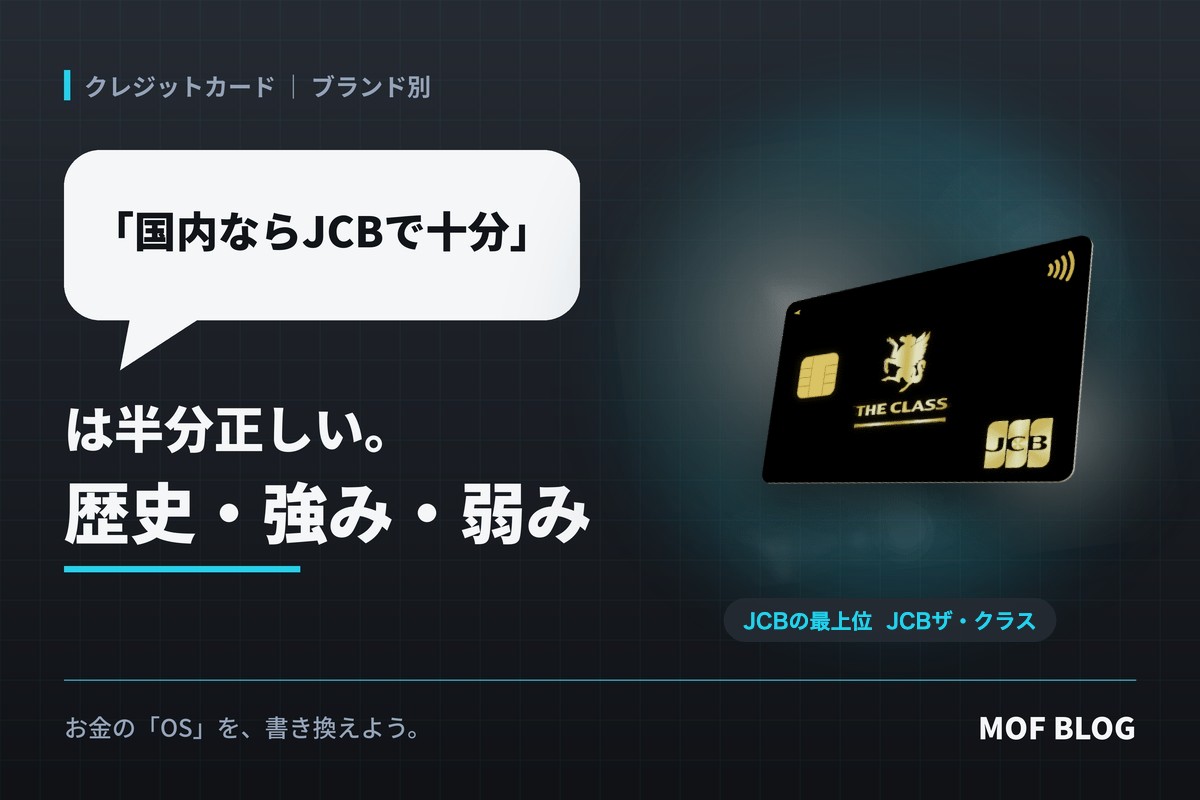
でも、「JCBで十分」は、半分しか正しくありません。
国内の買い物では十分でも、行き先やお店によっては、JCBだけでは足りない場面があるからです。
この記事では、JCBの歴史・強み・弱みを整理したうえで、VisaやMastercardとの違いを表にまとめます。
JCBの歴史:日本で生まれ、自分の力で世界に出たブランド
VisaとMastercardはどちらもアメリカ生まれです。それに対してJCBは、日本で生まれた、日本で唯一の国際ブランドです。
| 年 | できごと |
|---|---|
| 1961年 | 三和銀行と日本信販が共同で「日本クレジットビューロー」を設立。日本のクレジットカードの草分けの一つになる |
| 1978年 | 社名を、頭文字をとった「株式会社ジェーシービー」に変える |
| 1981年 | 海外展開を始める。アメリカのブランドと組むのではなく、自分で海外の加盟店を増やす道を選ぶ |
| 2006年 | アメリカのDiscover(ディスカバー)と提携。アメリカではDiscoverが使えるお店でJCBが使えるようになる |
| 2025年 | 会員数は国内外で約1億6,977万、加盟店は約5,600万店に(3月末時点) |
日本人が海外旅行に行くようになったころ、日本のカード会社の多くは、海外で使えるようにアメリカのブランドと手を組みました。
その中でJCBだけが、自分で海外の加盟店網をつくる道を選びました。これが今の「日本発の国際ブランド」につながっています。
JCBの強み
① 日本国内なら、まず困らない
JCBは日本で生まれ、日本で長く加盟店を増やしてきたブランドです。国内でよく使われるブランドを調べた調査でも、Visaに次ぐ位置に入ることが多いブランドです。
スーパー、コンビニ、飲食店、ネット通販など、日常の買い物でJCBが使えずに困る場面はほとんどありません。
電車やバスの「タッチ決済乗車」にも対応が広がっていて、JCBによると、2026年8月末時点で全国211の交通機関で使えるようになっています。
② ブランドとカード会社を、JCBが一人で兼ねている
VisaやMastercardは、自分ではカードを発行しません。カードを作るのは、銀行やカード会社です。
一方でJCBは、ブランドを運営しながら、自分でもカードを発行しています。JCBが自分で出すカードは「JCBオリジナルシリーズ」と呼ばれ、ブランドとカード会社が同じなので、サービスの窓口が一つで済みます。
年会費無料のカードから、ゴールド、プラチナ、そして招待制の「JCBザ・クラス」まで、同じJCBの中でランクを上げていけるのも特徴です。
③ 海外で「日本語で頼れる場所」がある
JCBは、ハワイ、グアム、ソウル、台北、香港、バンコク、パリなど、日本人がよく行く都市に「JCBプラザ」という日本語の窓口を置いています。
レストランやツアーの予約、観光の相談、カードをなくしたときのサポートを日本語で頼めます。一部の都市には、JCB会員が休める「JCBプラザ ラウンジ」もあります。
ハワイやアジアの観光地では、日本人観光客向けにJCBの優待を用意しているお店も多くあります。
JCBの弱み
① ヨーロッパなどでは、使えないお店がある
世界全体で見ると、JCBが使えるお店は、VisaやMastercardよりずっと少なくなります。
アジアやハワイでは使える場所が多い一方、ヨーロッパや中南米などでは、JCBが使えないお店に出会うことがあります。海外に行くなら、JCBだけで出かけるのは避けたほうが安心です。
アメリカは、Discoverとの提携のおかげで使える場所が増えています。ただ、お店のレジにJCBのマークがないと、店員さんが使えないと思ってしまうこともあります。
② 日本のコストコでは使えない
日本のコストコで使えるクレジットカードは、Mastercardだけです。
コストコをよく使う人は、JCBとは別にMastercardを1枚持っておく必要があります。
③ ネットの海外サービスで、選べないことがある
海外の会社が運営するネットサービスやアプリの中には、支払いにJCBを選べないものがあります。
よく使うサービスがあるなら、JCBで払えるかを先に確認しておくと安心です。
JCB・Visa・Mastercardの違い
3つのブランドの違いを、表にまとめました。
| 項目 | JCB | Visa | Mastercard |
|---|---|---|---|
| 生まれた国 | 日本(1961年) | アメリカ(1958年) | アメリカ(1966年) |
| カードを自分で発行するか | する(ほかのカード会社も発行) | しない | しない |
| 世界の加盟店の数 | 約5,600万店 | どちらも約1億9,900万店舗 | |
| 得意な地域 | 日本、アジア、ハワイ | 世界全体 | 世界全体 |
| 海外の日本語窓口 | JCBプラザがある | カード会社しだい | カード会社しだい |
| 日本のコストコ | 使えない | 使えない | 使える |
※2026年10月時点で、各社が公表している情報などをもとにまとめています。加盟店の数は、数え方や時期がブランドによって違うため、目安として見てください。
結論:国内ならJCBで十分。足りないのは「海外」と「一部のお店」
表を見るとわかるとおり、JCBの弱点は、ほとんどが日本の外にあります。
国内だけで使うなら、JCB1枚でも困ることはまずありません。でも、海外旅行やコストコ、海外のネットサービスまで考えると、JCBだけでは足りない場面が出てきます。
だからおすすめは、JCBを1枚、VisaかMastercardを1枚の2枚持ちです。JCBの日本語サポートと、Visa・Mastercardの使える場所の広さを、両方とれます。
JCBが向いている人
- 買い物はほとんど国内で済む人
- 海外旅行はハワイやアジアが多い人
- 海外でも、日本語で相談できる窓口がほしい人
- 同じカード会社で、ゴールドやプラチナへとランクを上げていきたい人
JCBでおすすめのカード
JCBを選ぶなら、JCBが自分で発行している「JCBオリジナルシリーズ」から選ぶのがわかりやすいです。年会費無料で持てる2枚を紹介します。
| 項目 | JCBカード W | JCBカード S |
|---|---|---|
| 年会費 | 永年無料 | 永年無料 |
| 申し込める人 | 18〜39歳(40歳以降も無料で使い続けられる) | 18歳以上(年齢の上限なし) |
| ポイント | 200円ごとに2ポイント(基本の還元率1.0%) | 200円ごとに1ポイント |
| 主な特徴 | ポイントがたまりやすい。JCBの優待店ではさらにポイントアップ | 国内外の施設で割引を受けられる優待「クラブオフ」、スマートフォンの修理費を補償する保険がつく |
| 向いている人 | 39歳以下で、ポイントをためたい人 | 40歳以上の人、ポイントより割引を使いたい人 |
※2026年10月時点で、JCBの公式サイトに掲載されている情報をもとにまとめています。還元率・特典・保険の内容は変更されることがあります。申し込む前に、必ず公式サイトで最新の情報を確認してください。
JCBカード W:39歳までに作っておきたい、ポイント重視の1枚
JCBカード Wは、18〜39歳の人だけが申し込めるカードです。
年会費は無料のまま、ポイントはJCBの通常のカードの2倍たまります。39歳までに作っておけば、40歳を過ぎても年会費無料のまま使い続けられるので、対象の年齢のうちに作っておく価値がある1枚です。
JCBカード S:40歳以上でも作れる、割引重視の1枚
JCBカード Sは、年齢の上限なく申し込める、年会費無料のカードです。
ポイントのたまり方はJCBカード Wより控えめですが、そのかわりに、映画やカフェ、レジャー施設などで割引が受けられる「クラブオフ」や、スマートフォンの画面が割れたときの修理費を補償する保険がついています。ポイントより割引を使いたい人に向いています。
関連記事:「VisaとMastercardはどっちでもいい」は半分正しい。Mastercardの歴史・強み・弱みと、Visaとの違い
まとめ:国内はJCB、海外はもう1枚で補う
JCBは、日本で生まれ、自分の力で世界に出た、日本で唯一の国際ブランドです。
国内で使う分には十分すぎるほどの加盟店があり、海外でも日本語で頼れる窓口があります。
ただし、日本の外に出ると、使える場所の広さではVisaやMastercardにかないません。だからこそ、選ぶときは「どこで使うか」で決めるのがおすすめです。
- 国内中心なら、JCBで十分
- 海外、特にヨーロッパに行くなら、VisaかMastercardも1枚
- コストコを使うなら、Mastercardも1枚
この3つを押さえておけば、JCBの「半分正しい」を、ちゃんと味方にできます。
お金の「OS」を、書き換えよう。