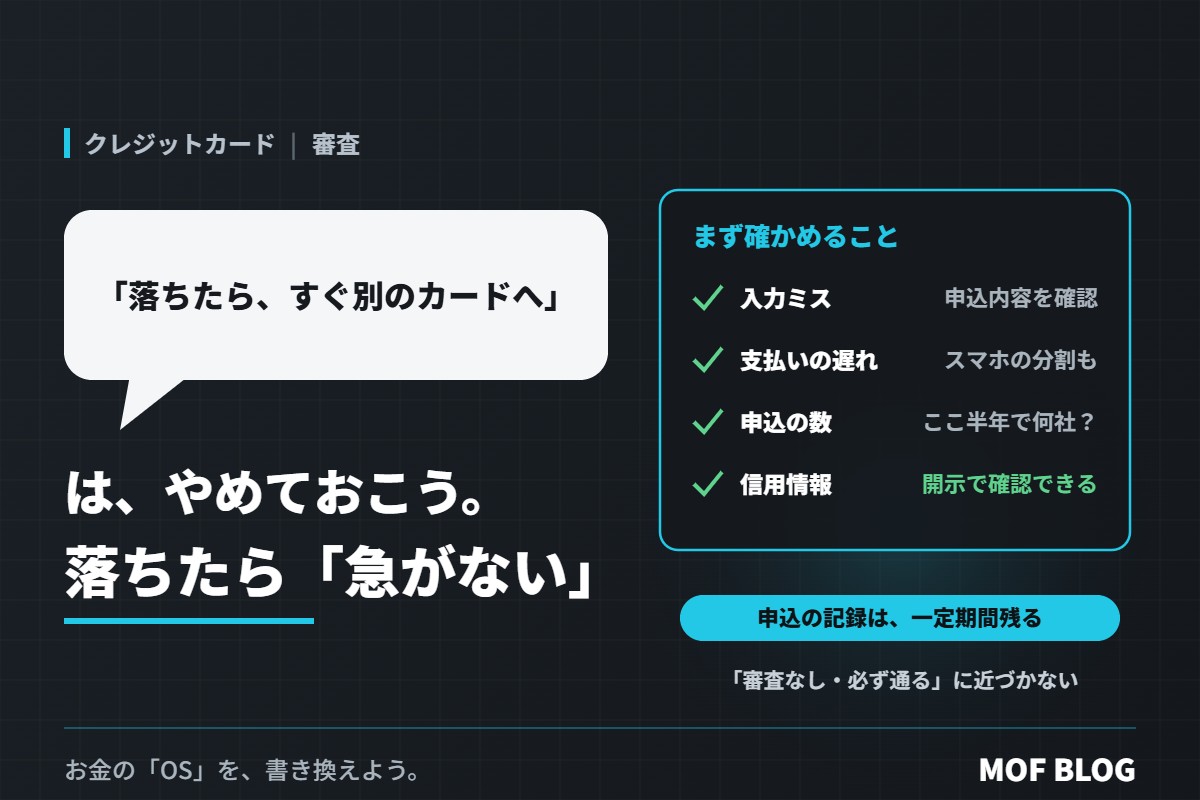
「審査に落ちたなら、通りそうな別のカードにすぐ申し込めばいい」
クレジットカードの審査に落ちると、ショックを受けると同時に、早く別のカードを作りたくなるものです。
でも、すぐに次々と申し込むのは、おすすめしません。カードの申し込みの記録は、信用情報機関に一定期間残ります。短い間に何枚も申し込むと、カード会社から「お金に困っているのでは」と見られ、かえって審査に通りにくくなることがあります。
審査で見られている主なこと(一般的な説明)
| 見られること | 内容 |
|---|---|
| 返済の能力 | 収入、勤め先、勤続年数、住まいの状況など |
| これまでの支払い | カードやローン、携帯電話の分割代金などの支払いが遅れていないか |
| 今の借入 | ほかのカードやローンの利用状況 |
| 申し込みの状況 | 短い期間に、何社に申し込んでいるか |
※審査の基準は、カード会社から公表されていないことがほとんどです。
落ちたときに、まず確かめること
- 申し込み内容に間違いがなかったか。年収や勤め先、電話番号などの入力ミスがないか確認します。
- 支払いの遅れがなかったか。スマホ本体の分割代金や、ほかのカードの支払いが遅れていなかったか思い出します。
- 短い期間に申し込みすぎていないか。ここ半年ほどで、いくつのカードやローンに申し込んだかを確認します。
- 自分の信用情報を確認する。信用情報機関に開示を請求すると、自分の記録を確認できます。
次に申し込むまでにやること
- しばらく時間をあける。申し込みの記録は一定期間(たとえばCICでは6か月)残るとされています。
- 今ある支払いを遅れずに続ける。きちんと払う記録が、次の審査の材料になります。
- キャッシング枠は希望しない。次に申し込むときは、ショッピング枠だけにするのも一つの方法です(「キャッシング枠はあったほうが安心」は半分正しい。キャッシングのしくみと、枠の決め方)。
- デビットカードを使う。カードが必要な場面は、審査のないデビットカードで代わりにできることがあります(「デビットカードのほうが安全」は半分正しい。デビットとクレジットの違いと使い分け)。
落とし穴:「審査なし」「必ず通る」に注意
「審査が甘い」「ブラックでも作れる」とうたうカードや、カードを作る手伝いをすると言ってお金を求める話には近づかないでください。高い手数料をとられたり、詐欺だったりすることがあります。
まとめ:落ちたら「急がない」が正解
審査に落ちたとき、すぐ別のカードに申し込むと、かえって状況を悪くすることがあります。まず理由を確かめ、時間をあけ、今の支払いをきちんと続ける。
カードは、あせって作るものではありません。信用は、遅れずに払う毎月の積み重ねで育っていきます。
※信用情報の扱いは信用情報機関によって違い、変わることもあります。詳しくは各機関の公式サイトで確認してください。
お金の「OS」を、書き換えよう。