「クレジットカードは使いすぎが怖い。デビットカードなら、口座にあるお金しか使えないから安全」
デビットカードは、使った瞬間に銀行口座からお金が引き落とされるカードです。後払いのクレジットカードと違い、残高以上は使えないので、安心感があります。
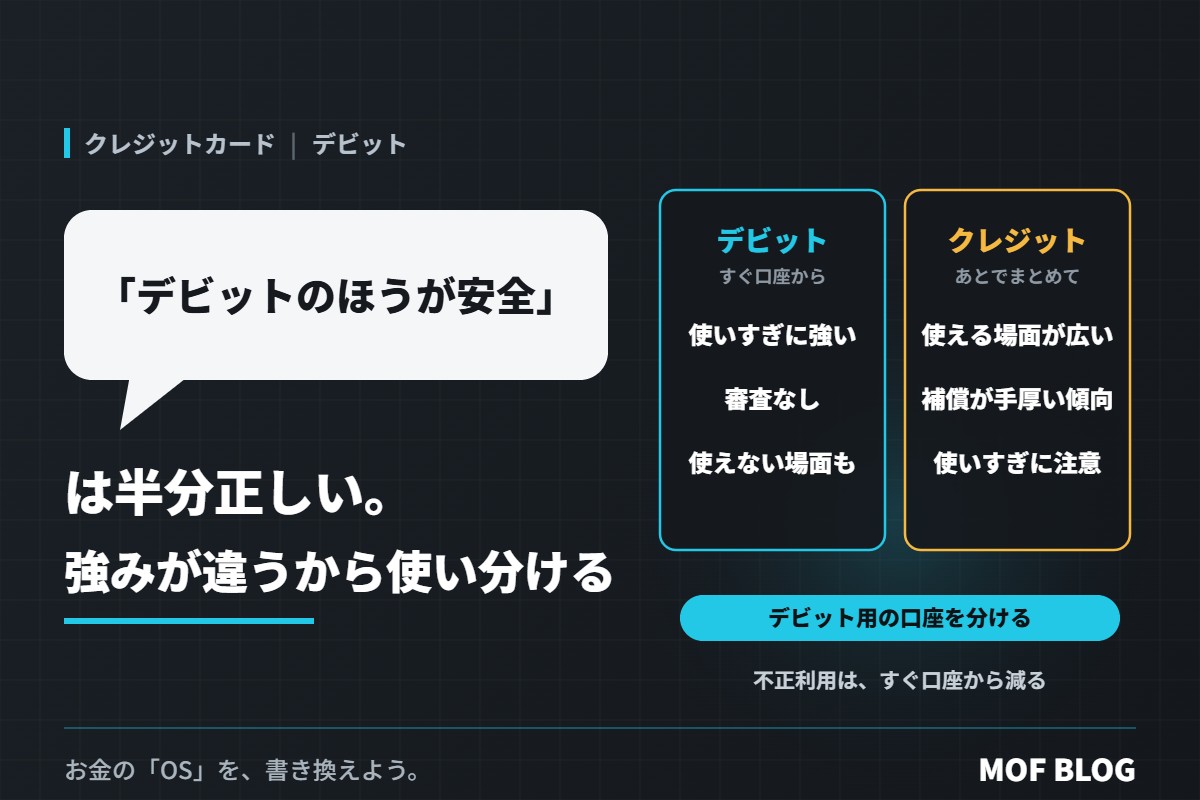
この考え方は、半分正しいです。使いすぎを防ぐという点では、デビットカードは心強い道具です。でも、使えない場面があったり、不正利用の補償がクレジットカードより手薄なことがあったりと、「安全」にもいくつかの意味があります。
デビットカードとクレジットカードの違い
| デビットカード | クレジットカード | |
|---|---|---|
| お金が出るタイミング | 使ってすぐ口座から | 締め日のあと、支払日にまとめて |
| 使える金額 | 口座の残高まで | 利用限度額まで |
| 審査 | 原則なし(銀行口座があれば作れることが多い) | あり |
| 分割・リボ払い | 基本的にできない | できる(手数料がかかる) |
| 使えないことがある場面 | 一部のガソリンスタンド、ホテル、月額サービスなど | 少ない |
※条件はカードや発行する銀行によって違います(2026年11月時点の一般的な説明)。
「安全」が正しいところ
- 残高以上は使えないので、使いすぎや借金になりにくい
- 使うたびに口座のお金が減るので、お金の感覚がつかみやすい
- 審査がないので、クレジットカードを作れない人や学生も持ちやすい
「安全」がまちがっているところ
① 不正利用されると、すぐ口座からお金が減る
デビットカードは使ってすぐ引き落とされるので、不正利用があると、その場で口座のお金がなくなります。補償の範囲や手続きはカードによって違い、クレジットカードより手薄な場合もあります(「カードの不正利用は補償されるから安心」は半分正しい。補償されないケースと、今日できる備え)。
② 使えない場面がある
あとから金額が決まる支払い(ホテルのデポジットなど)や、一部の月額サービスでは、使えないことがあります。
③ 残高が足りないと、生活費の支払いが止まる
同じ口座から公共料金などを引き落としていると、デビットで使いすぎた月に、引き落としが失敗することがあります。
上手な使い分け
- 使いすぎが心配な人、学生、カードの審査に通らなかった人は、まずデビットカードから(「カードの審査に落ちたら、すぐ別のカードに申し込め」はやめておこう。落ちたときにやること)。
- デビット用の口座を分ける。生活費の引き落とし口座とは別にして、使う分だけ入れておくと、不正利用の被害も抑えられます。
- ホテルや月額サービスなどには、クレジットカードを1枚。1回払いで使い、明細をこまめに確認します(「カード明細は請求額だけ見ればいい」は半分正しい。5分でできる明細チェック)。
まとめ:デビットは「使いすぎに強く」、クレジットは「補償と使える場面に強い」
「デビットカードのほうが安全」は、使いすぎを防ぐという意味では正しい考え方です。でも、不正利用のときの影響や、使えない場面を考えると、どちらが一方的に安全というわけではありません。
ふだんの買い物はデビットで、デビットが使えない場面だけクレジットを1回払いで。それぞれの強みを知って使い分けるのが、いちばん安全な持ち方です。
※カードの条件は変わることがあります。最新の内容は各銀行・カード会社の公式サイトで確認してください。
お金の「OS」を、書き換えよう。