「入院したら、医療費がたくさんかかる。だから医療保険には入っておかないと」
病気やケガへの不安から、民間の医療保険に入っている人は多いと思います。たしかに、入院や手術には、まとまったお金がかかるイメージがあります。
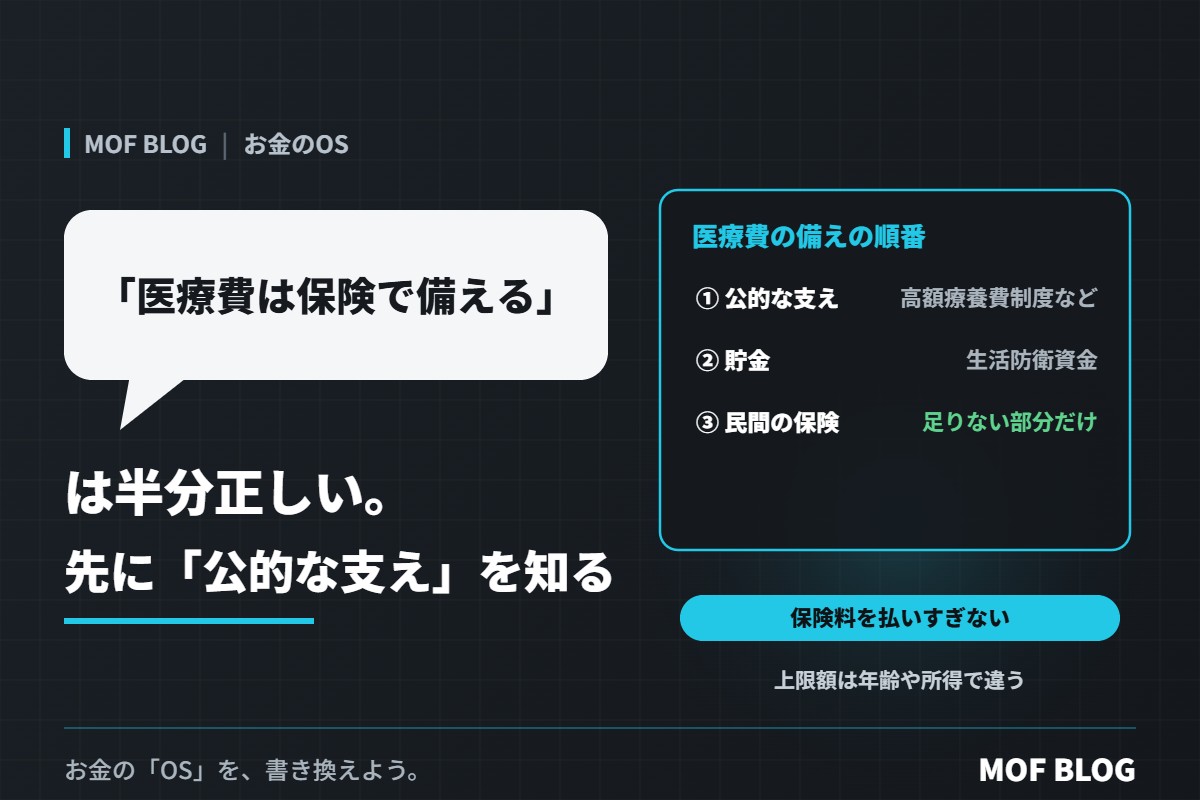
この考え方は、半分正しいです。民間の保険が役に立つ場面はあります。でも、日本には、医療費の負担を軽くする公的なしくみがあり、それを知らないまま保険を厚くしすぎると、毎月の保険料が家計を圧迫します。備えは、公的な支え → 貯金 → 民間の保険の順で考えるのが基本です。
まず知っておきたい「公的な支え」
| しくみ | 内容(一般的な説明) |
|---|---|
| 公的医療保険 | 病院の窓口で払う自己負担は、医療費の一部(年齢などにより1〜3割) |
| 高額療養費制度 | 1か月の医療費の自己負担が上限額を超えた場合、超えた分が払い戻される。上限額は年齢や所得によって違う |
| 傷病手当金(会社員など) | 病気やケガで働けず、給料が出ないときに、一定の条件で支給される |
※制度の内容や上限額は、加入している保険や年齢・所得によって違い、見直されることもあります。最新の情報は、厚生労働省や加入している健康保険の窓口で確認してください(2026年11月時点の一般的な説明)。
こうした支えがあるため、医療費の自己負担が際限なくふくらむことは、多くの場合ありません。
公的な支えでカバーされにくいもの
- 入院中の食事代の一部、差額ベッド代(個室など)
- 先進医療など、公的医療保険の対象外の治療
- 通院の交通費、家族の付き添いにかかる費用
- 働けない期間の収入減(自営業の人は特に)
備えの順番:公的な支え → 貯金 → 保険
- 公的な支えを知る。自分の健康保険の種類と、高額療養費制度の上限額の目安を確認します。
- 貯金でカバーする。上限額や、カバーされにくい費用に備えて、生活防衛資金を用意します(「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消える)。
- 足りない部分だけ保険で。貯金で払うと生活が崩れるほどの大きなリスクに絞って、保険を考えます。
保険に入りすぎてしまう心のしくみは、「保険に入っておけば安心」の正体。不安にお金を払いすぎるバグで書いています。
落とし穴:保険を見直すときの注意
- 先に解約しない。見直すときは、新しい備えが整ってから解約します。
- 健康状態によっては、入り直せないことがある。持病があると新しい保険に入れない場合もあるので、慎重に判断しましょう。
- 家族の状況で必要な備えは変わる。子どもが小さい、自営業である、などの事情によって、必要な保障は違います。
結論:医療費の備えは「保険だけ」ではない
「医療費は保険で備える」は、大きな出費への備えとして、半分は正しい考え方です。でも、公的な支えを知らないまま保険を厚くすると、保険料を払いすぎてしまいます。
まず公的な支えを知り、次に貯金でカバーし、足りない部分だけ保険で補う。この順番なら、もしものときにも、毎月の家計にも、無理のない備えができます。
今日からできること
- 自分の健康保険の種類(会社の健康保険・国民健康保険など)を確認する
- 高額療養費制度の、自分の上限額の目安を調べる
- 今入っている医療保険の保険料と、保障の内容を書き出す
お金の「OS」を、書き換えよう。
次に読む:「毎月の赤字はボーナスで埋めればいい」は危ない。赤字の家計を立て直す順番
あわせて読みたい:「保険に入っておけば安心」の正体。不安にお金を払いすぎるバグ