「毎月ちょっと赤字だけど、ボーナスで埋めているから大丈夫」
月々の給料だけでは足りない分を、夏と冬のボーナスでまとめて補う。共働きでも、子育て中でも、こうした家計は珍しくありません。
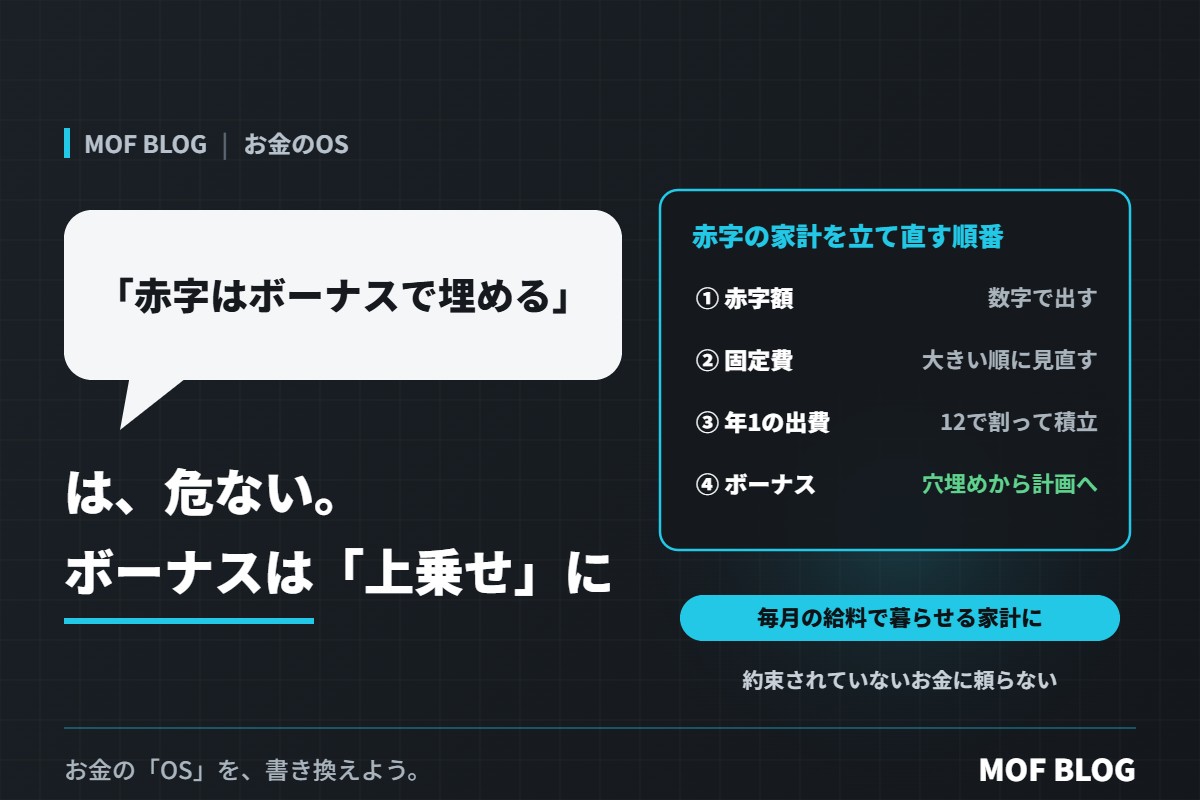
でも、あえて言います。「赤字はボーナスで埋めればいい」は、危ない家計の形です。ボーナスは、会社の業績や働き方で変わる、約束されていないお金だからです。ボーナスが減った年、出なかった年に、家計は一気に崩れます。
「ボーナスで穴埋め」が危ない理由
| 危ないところ | 起きること |
|---|---|
| ボーナスは保証されていない | 業績悪化や転職で減ると、赤字を埋められない |
| 貯金が増えない | ボーナスが穴埋めで消え、将来のためのお金が残らない |
| 赤字に慣れてしまう | 毎月の赤字が「いつものこと」になり、見直すきっかけを失う |
| 借金で埋めるようになる | ボーナスまでの間をカードやリボでしのぐと、利息がかかる |
赤字の家計を立て直す順番
① 毎月の赤字額を知る
まず、毎月いくら足りていないのかを数字で出します。手取りから、毎月の支出を引くだけです。おおまかで大丈夫です。
② 大きな固定費から見直す
住まい、車、保険、通信。一度の見直しで毎月の効果が続く固定費から手をつけます(「コーヒー代を削れ」は聞かなくていい。小さな節約より先に見る「3つの大きな出費」)。
③ 「年に一度の出費」を月割りにする
赤字の原因が、税金、保険料の年払い、車検、冠婚葬祭などの「たまの出費」なら、それを12で割って毎月積み立てます(「ご祝儀や香典は相場どおりに」は半分正しい。冠婚葬祭のお金を慌てず払う「予算の箱」)。
④ ボーナスは「穴埋め」から「計画」へ
毎月の家計が黒字になったら、ボーナスは使い道を先に決めて分けます(「ボーナスが出てから考える」人ほど、お金が残らない。使い道は”出る前”に決める)。
どうしても赤字が続くとき
- 借金で埋めない。リボ払いやカードローンでつなぐと、利息で赤字がさらに大きくなります(「リボ払いは毎月の支払いが一定で安心」は半分正しい。リボ払いのしくみと落とし穴)。
- 早めに相談する。自分だけで立て直すのが難しいときは、家計の相談窓口を頼りましょう(「お金の相談は恥ずかしい」は思い込み。相談先の選び方と、相談する前の準備)。
- 家族で共有する。一人で抱え込まず、家族で数字を見ながら話し合います。
結論:ボーナスは「穴埋め」ではなく「上乗せ」に
「赤字はボーナスで埋めればいい」は、目の前の家計を回すための方法としてはわかります。でも、約束されていないボーナスに頼る家計は、いつか必ず無理が来ます。
毎月の給料で暮らせる家計にして、ボーナスは上乗せとして計画的に使う。この形に変えるだけで、ボーナスが減った年にも慌てない家計になります。
今日からできること
- 先月の手取りと支出を書き出し、赤字額を出す
- 年に一度の出費を書き出し、12で割る
- 大きな固定費の中から、見直せるものを1つ選ぶ
お金の「OS」を、書き換えよう。