※本記事にはプロモーション(広告)が含まれています。
「自己投資には、お金を惜しむな」
自分の知識やスキルにお金を使えば、いずれ何倍にもなって返ってくる。だから、本やセミナー、資格の勉強にはケチらずお金を使え、という教えです。
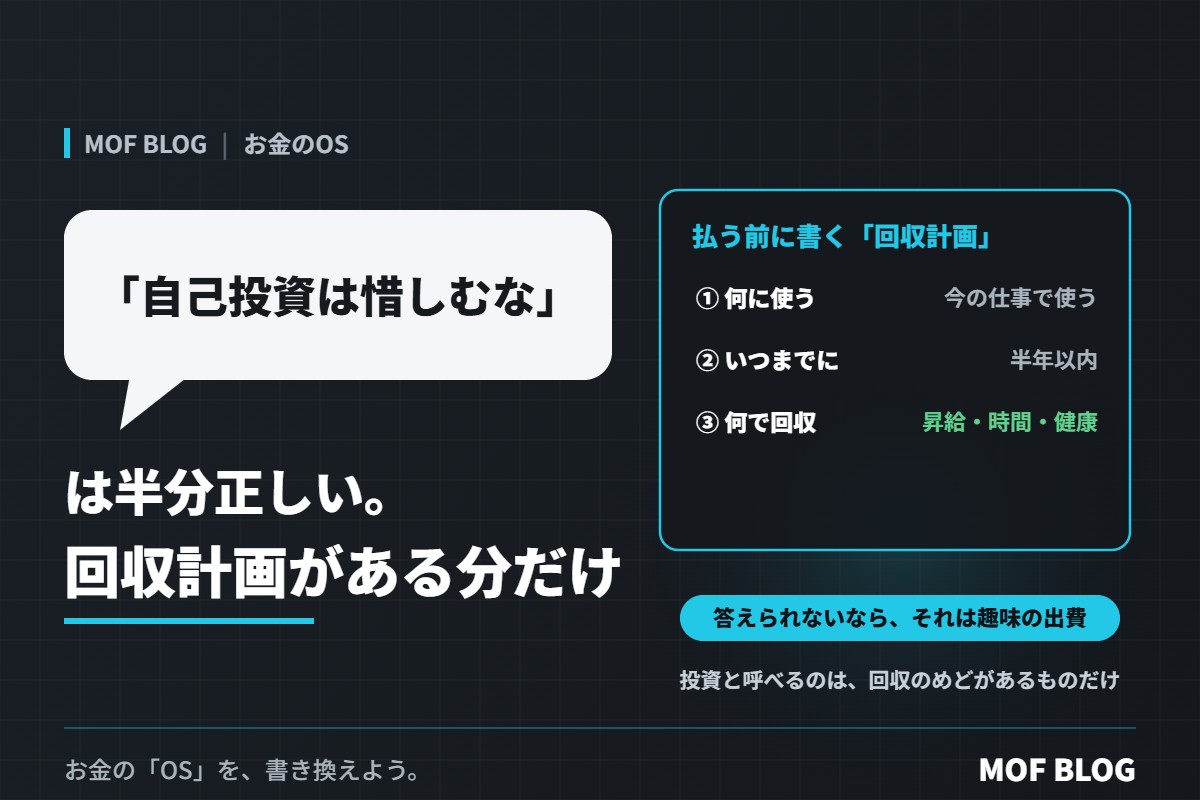
この言葉は、半分正しいです。自分の稼ぐ力を上げる自己投資は、多くの場合、とても効率のいいお金の使い方です。でも、「投資」と呼べるのは、回収のめどがあるものだけです。回収を考えずに使ったお金は、名前が「自己投資」なだけの浪費になってしまいます。
「自己投資」が浪費になるパターン
- 買ったまま、読んでいない本や、開いていない教材がある
- 講座に申し込んだことで満足して、途中で通わなくなった
- 取った資格を、仕事でも生活でも使っていない
- 「成長できる」という言葉に引かれて、高額なセミナーに申し込んだ
どれも、お金を払った瞬間に「投資した」気分になれるのが特徴です。でも、実際に何かが返ってくるのは、学んだことを使ったときだけです。
自己投資に「回収計画」をつける
お金を払う前に、次の3つを書き出してみてください。これが自己投資の「回収計画」です。
| 質問 | 例(資格の講座に5万円) |
|---|---|
| ① 何に使うか | 今の仕事で担当できる業務を増やす |
| ② いつまでに使うか | 半年以内に資格を取り、来年の評価面談で話す |
| ③ 何で回収するか | 昇給、手当、転職時の条件、時間の節約など |
回収の形は、お金だけではありません。仕事が早く終わって自由な時間が増える、健康になって医療費や休む日が減る。こうした「時間」や「体」で返ってくるものも、立派な回収です。
反対に、3つのどれにも答えられないなら、それは今のところ「投資」ではなく「趣味の出費」です。趣味として楽しむのは悪くありません。ただ、投資だと思い込んで大きな金額を使うのは避けましょう。
いちばん回収しやすいのは「今の仕事」に近い投資
自己投資の中でも、回収しやすいのは、今の仕事にすぐ使えるものです。使う場面がすぐ来るので、身につきやすく、評価や昇給にもつながりやすいからです。
本業の時給を上げることがどれだけ大きいかは、「とりあえず副業」はやめておけ。先に上げるべきは、本業の“時給”で書いています。
落とし穴:高額な「自己投資」の勧誘に注意
- 「誰でも」「すぐに」稼げるという講座。高額な費用を払ったのに、内容が薄かったという相談もあります。金額が大きいものほど、内容と回収の見込みを冷静に確かめてください。
- 「今日申し込めば割引」と急がせる勧誘。考える時間を奪う売り方には、いったん距離を置きましょう。
- 借金をしてまで払わない。ローンやリボ払いで自己投資をすると、回収する前から利息が重くのしかかります。
結論:惜しまないのは「回収計画のある自己投資」だけ
「自己投資は惜しむな」という教えは、稼ぐ力を育てるという意味で正しい教えです。ただし、惜しまなくていいのは、何に使い、いつまでに使い、何で回収するかが言える自己投資だけ。
回収計画がひとつ付くだけで、同じお金が「なんとなくの出費」から「本当の投資」に変わります。
今日からできること
- この1年で「自己投資」として使ったお金を書き出す
- それぞれ「使った・使っていない」を分ける
- 次に自己投資をするときは、払う前に回収計画の3つを書く
- 使っていない教材や本は、1つだけ今週中に手をつける
『LIFE SHIFT(ライフ・シフト) 100年時代の人生戦略』(リンダ・グラットン、アンドリュー・スコット)
長く働く時代に、学び直しやスキル、人とのつながりといった「お金以外の資産」をどう育てるかを考えさせてくれる一冊。何に自己投資するかを考える土台になります。
▶ 楽天で探す

お金の「OS」を、書き換えよう。
次に読む:「年収が高い人ほど豊か」とは限らない。本当に見るべきは「自由に使えるお金と時間」
あわせて読みたい:「いつか勉強しよう」が一番高くつく。お金の先延ばしバグ