※本記事にはプロモーション(広告)が含まれています。
「お金のこと、ちゃんと勉強しなきゃな」
そう思ったことは、きっと一度や二度ではないはずです。
でも、仕事が落ち着いたら。もう少し給料が上がったら。まとまった時間が取れたら。
そうやって、「いつか」は少しずつ先に延びていきます。
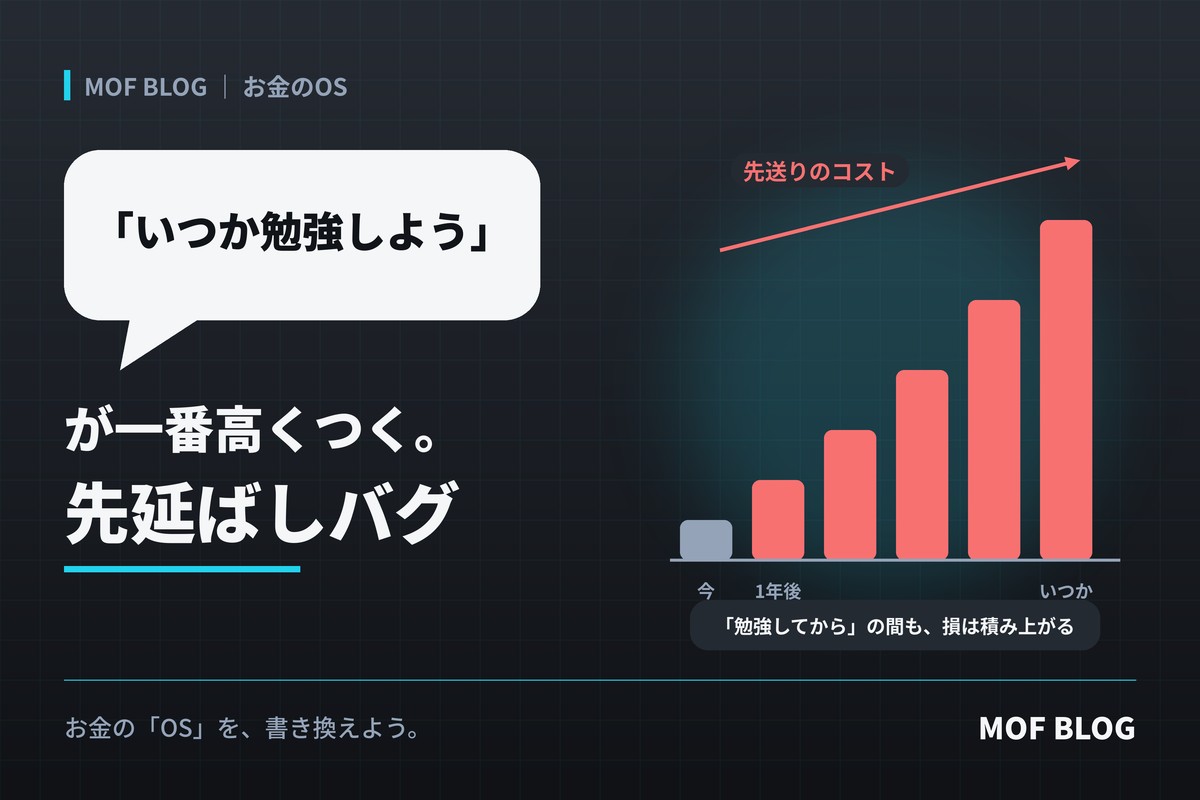
先延ばしにしても、その場では何も困りません。お金が減るわけでもない。だからこそ、気づかないのです。
何もしないことにも、ちゃんとコストがかかっているということに。
「何もしない」は、タダではない
先延ばしの一番の問題は、損をしていることが目に見えないことです。
買い物で損をすれば、レシートに数字が残ります。でも、知らないまま払い続けている手数料や、見直さないままの固定費、使われずに眠っているお金は、どこにも「損」とは書かれていません。
たとえば、こんなことです。
- 内容をよく知らないまま、毎月払い続けている保険やサブスク
- ほとんど利息の付かない口座に、目的もなく置いたままのお金
- 「よくわからないから」と、比べずに選んだサービスの手数料
一つひとつは小さくても、何年も続けば大きな差になります。
そして、知らない限り、その差に気づくことはありません。
時間が味方になる人、敵になる人
お金の世界では、時間そのものが力になることがあります。その代表が「複利」です。
複利とは、増えた分にもまた利息が付いて、雪だるまのように増えていく仕組みのことです。
わかりやすくするために、一般的な例で考えてみましょう。
毎月1万円を積み立てて、仮に年3%で増えていったとする
30歳から始めて、60歳まで続けた場合(30年)
積み立てたお金:360万円
30年後:約583万円
35歳から始めて、60歳まで続けた場合(25年)
積み立てたお金:300万円
25年後:約446万円
始めるのが5年遅れただけで、差はおよそ137万円です。
積み立てたお金の差は60万円しかありません。残りの約77万円は、時間が生んだ差です。
※ここでの数字は、考え方を説明するための単純な計算例です。実際には、増える年もあれば減る年もあり、将来の結果を約束するものではありません。
大事なのは数字そのものではなく、同じことをしても、始める時期だけで結果が変わるという構造です。
時間は、早く始めた人には味方になり、先延ばしにした人には静かに敵になります。
バグの正体:「完璧に理解してから」病
では、なぜ私たちは先延ばしにしてしまうのでしょうか。
よくある理由の一つが、「ちゃんと理解してから始めよう」という考え方です。
真面目な人ほど、全部わかってから動きたいと考えます。でも、お金の知識に「全部わかった」というゴールはありません。
その結果、理解が終わる日は来ないまま、時間だけが過ぎていきます。
もう一つは、「失敗したくない」という気持ちです。
動いて失敗するのは怖い。でも、動かないことで失っているものは見えないので、怖くない。だから、何もしないほうを選んでしまう。
これが、お金の先延ばしバグです。
残る人のOS:小さく始めて、走りながら学ぶ
お金が残る人は、最初から詳しかったわけではありません。
違いは、わからないまま、小さく始めていることです。
学ぶ順番は「全体像」から
最初から細かい知識を追いかける必要はありません。まずは、お金の全体像をつかむことです。
- 稼ぐ:収入をどう増やすか
- 使う:何にいくら使っているか
- 貯める:どうやって先に残すか
- 備える:何に、どのくらい備えるか
- 増やす:時間を味方にする方法
この地図が頭に入るだけで、「自分は今どこが弱いのか」が見えてきます。
「完璧」ではなく「小さく」
残る人は、いきなり大きく動きません。
まずは本を1冊読む。家計を1か月記録してみる。積み立てを始めるなら、生活に影響のない少額から。
小さく始めれば、失敗しても痛くありません。そして、やりながら覚えたことは、本で読んだだけの知識よりずっと身につきます。
関連記事:「給料が上がれば貯まる」は嘘。収入が増えても残らない人のOSバグ
今日からできる3ステップ
ステップ1:お金の入門書を1冊だけ読む
何冊も比べる必要はありません。全体像がわかる、読みやすい1冊で十分です。最後まで読み切ることを目標にしましょう。
『難しいことはわかりませんが、お金の増やし方を教えてください!』(山崎元・大橋弘祐)
お金の全体像を対話形式でやさしく学べる、最初の1冊にちょうどいい入門書。
▶ 楽天で探す

ステップ2:「知らないまま払っているもの」を1つ見直す
保険、サブスク、通信費、口座の手数料。どれか1つで構いません。中身を確認するだけでも、立派な一歩です。
プロに無料で相談するという選択肢
保険や家計を自分だけで見直すのが不安なら、お金の専門家(FP)に無料で相談して「どこから手をつけるか」を整理してもらうのも一つの方法です。

※相談は無料ですが、保険などの提案を受けることがあります。納得できないものは無理に契約しないようにしましょう。
関連記事:「保険に入っておけば安心」の正体。不安にお金を払いすぎるバグ
ステップ3:「いつか」を日付に変える
「いつか勉強しよう」を、「今週の土曜に30分」に書き換えてください。カレンダーに入れた時点で、「いつか」は「予定」に変わります。
まとめ:一番の損は、何もしないこと
お金の勉強を先延ばしにしても、今日は何も困りません。
でも、その「困らない」が何年も積み重なったとき、取り戻せない差になります。
完璧に理解する必要はありません。小さく始めて、走りながら学べば大丈夫です。
一番もったいないのは、失敗することではなく、始めないまま時間が過ぎていくことです。
お金の「OS」を、書き換えよう。