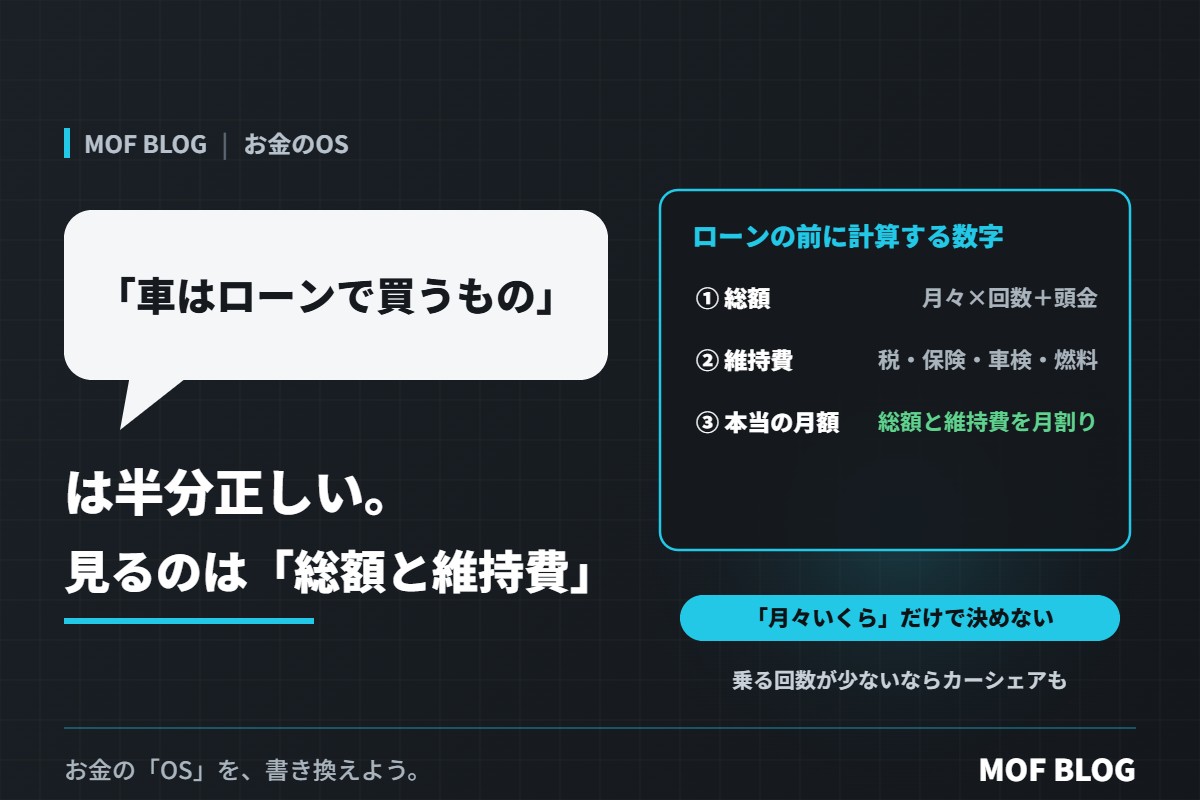
「車なんて、みんなローンで買うものでしょ」
車は大きな買い物です。一括で払える人は少なく、販売店でも「月々◯万円で乗れます」とローンをすすめられるのが一般的です。
この考え方は、半分正しいです。地方に住んでいて車が生活に欠かせないなら、ローンを使って必要な時期に車を持つのは合理的な選択です。でも、「月々いくら」だけを見て決めると、利息を含めた総額や、毎年かかる維持費を見落とし、家計を長く圧迫することになります。
「月々いくら」に隠れているもの
| 見落としがちなもの | 内容 |
|---|---|
| 利息 | ローンの金利と期間によって、総額は車の値段より高くなる |
| 残価設定ローンの残り | 最後にまとまった支払いが残るプランもある |
| 維持費 | 税金、保険、車検、駐車場、ガソリン、タイヤなど、毎年かかる |
| 乗り換えのサイクル | ローンが終わる前に乗り換えると、借金が重なることもある |
ローンを組む前に計算したい3つの数字
- 総額:月々の支払い × 回数 + 頭金 + 最後の支払い(ある場合)
- 1年あたりの維持費:税金・保険・車検・駐車場・燃料などを1年分にする
- 1か月あたりの「車の本当のコスト」:(総額 ÷ 乗る年数 + 1年の維持費)÷ 12
3つ目の数字は、ローンの「月々の支払い」よりずっと大きくなることがほとんどです。この数字が家計に無理なく収まるかで判断しましょう。物を「単価×回数」で考える方法は、お金持ちは「価格」を見ない。「単価×回数」を見るでも書いています。
ローンを使うなら、気をつけること
- 金利を比べる。販売店のローンと、金融機関のローンでは、金利が違うことがあります。
- 期間を長くしすぎない。月々の支払いが少なくなる代わりに、利息の総額は増えます。
- 次の車の頭金を、乗っている間に貯めておく。ローンに頼る回数を減らせます。
そもそも、その車は必要?
車が「あると便利」なのか「ないと暮らせない」のかで、判断は変わります。乗る回数が少ないなら、カーシェアやレンタカーのほうが安く済むこともあります。見栄で大きな車を選んでいないかも、一度考えてみてください(見栄の固定費。車・家・スマホで人生の自由度を売っていないか)。
結論:見るのは「月々」ではなく「総額と維持費」
「車はローンで買うのが当たり前」は、生活に車が必要な人にとっては、ある意味で正しい考え方です。でも、月々の支払いだけを見ると、車にかかる本当のお金は見えません。
総額、維持費、1か月あたりの本当のコスト。この3つを計算してから決めれば、車は家計を苦しめるものではなく、暮らしを支える道具になります。
今日からできること
- 今の車(または欲しい車)の1年分の維持費を書き出す
- ローンがあるなら、残りの総額と金利を確認する
- 1か月あたりの「車の本当のコスト」を計算してみる
お金の「OS」を、書き換えよう。
次に読む:「住宅ローンの繰り上げ返済は早いほど得」は半分正しい。返す前に残しておきたいお金
あわせて読みたい:見栄の固定費。車・家・スマホで人生の自由度を売っていないか