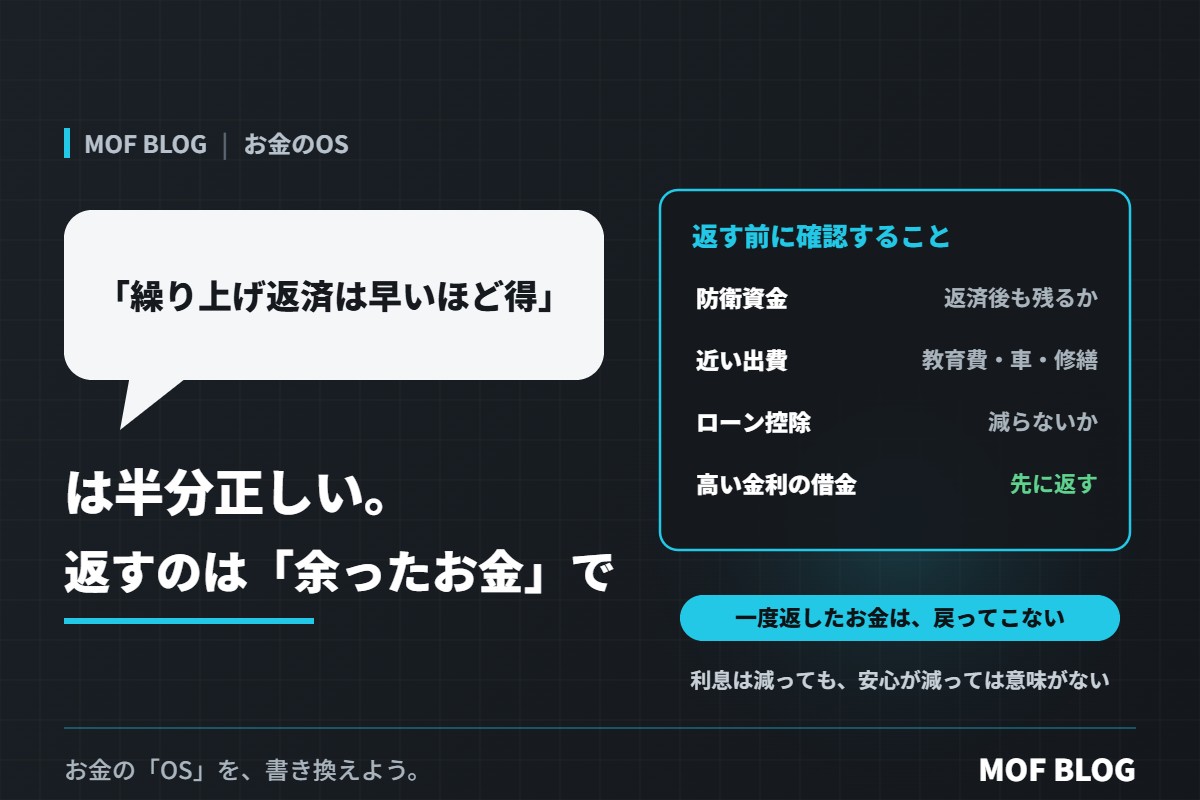
「住宅ローンは、できるだけ早く繰り上げ返済したほうが得」
繰り上げ返済とは、毎月の返済とは別に、ローンの元本をまとめて返すことです。早く返すほど、その後にかかる利息が減るので、「早いほど得」と言われます。
この言葉は、半分正しいです。利息が減るのは本当です。でも、手元のお金を繰り上げ返済に回しすぎると、病気や失業、急な出費のときに困ります。一度返したお金は、基本的に戻ってきません。
繰り上げ返済の2つの型
| 型 | どうなるか | 向いている人 |
|---|---|---|
| 期間短縮型 | 毎月の返済額はそのままで、返済期間が短くなる | 早く完済したい人。利息の減り方は大きくなりやすい |
| 返済額軽減型 | 返済期間はそのままで、毎月の返済額が減る | 毎月の家計に余裕を持たせたい人 |
「早いほど得」がまちがっている理由
① 手元のお金が足りなくなる
住宅ローンは、ほかの借金と比べて金利が低いことが多い借金です。生活防衛資金まで返済に回すと、もしものときに、もっと金利の高い借金に頼ることになりかねません(「借金だけはするな」は、半分だけ正しい。いい借金と悪い借金を見分ける3つの質問)。
② 住宅ローン控除が減ることがある
住宅ローン控除(住宅ローン減税)を受けている場合、残高が減ると控除の額も減ります。また、期間短縮型で返済期間が一定の年数より短くなると、控除の対象外になることがあります。
※住宅ローン控除の条件は、入居の時期や制度の改正によって違います。国税庁や金融機関で確認してください。
③ ほかに優先したい出費がある
子どもの教育費など、時期が決まった大きな出費が近いなら、そちらの準備を先にしたほうが安心です(「子どもの教育費は惜しむな」は半分正しい。惜しまないために先に決める「いつ・いくら」)。
繰り上げ返済の前に確認すること
- 生活防衛資金(生活費の数か月分)が、返済後も残るか
- 数年以内の大きな出費(教育費、車、家の修繕)の準備ができているか
- 住宅ローン控除への影響はどうか
- 繰り上げ返済の手数料はかかるか
- カードローンなど、もっと金利の高い借金が残っていないか(あれば、そちらを先に)
結論:繰り上げ返済は「余ったお金」で
「繰り上げ返済は早いほど得」は、利息を減らすという意味では正しい考え方です。でも、手元のお金を削ってまで急ぐと、もしものときの安心を失います。
生活防衛資金と近い出費の準備をしてから、本当に余ったお金で返す。その順番を守れば、繰り上げ返済は家計を強くする選択になります。
今日からできること
- 住宅ローンの残高、金利、残りの期間を確認する
- 生活防衛資金がいくらあるか確かめる
- 住宅ローン控除を受けているかと、その期間を確認する
お金の「OS」を、書き換えよう。