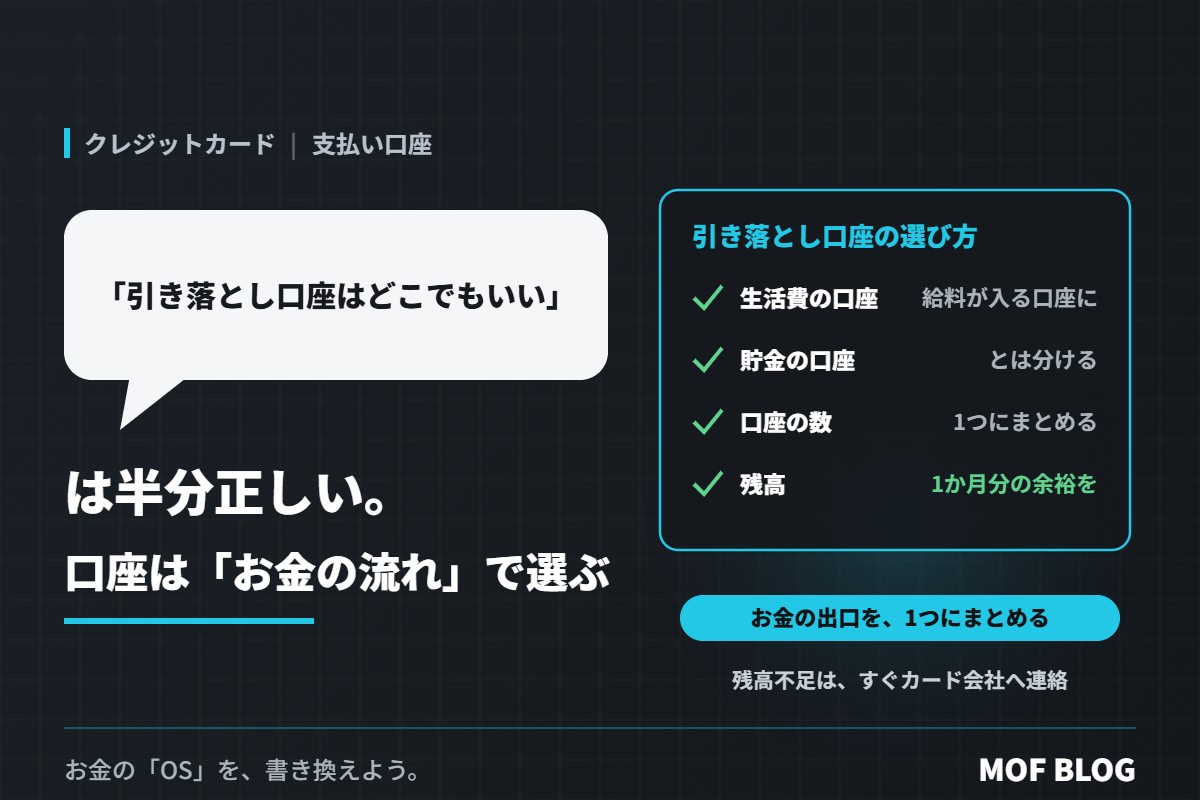
「カードの引き落とし口座なんて、どこの銀行でもいいでしょ」
クレジットカードを作るとき、支払いのための口座を登録します。ほとんどの銀行が使えるので、特に考えずに、ふだん使っている口座を選ぶ人が多いと思います。
この考え方は、半分正しいです。引き落としそのものは、多くの銀行で問題なくできます。でも、どの口座を選ぶかで、残高不足のリスクや、家計の見えやすさが大きく変わります。
口座の選び方で起きる違い
| 選び方 | 起きやすいこと |
|---|---|
| 給料が入る口座 | 残高が足りやすく、引き落とし失敗が少ない |
| 給料とは別の、あまり使っていない口座 | 入金を忘れて、残高不足になりやすい |
| カードごとにバラバラの口座 | どの口座からいつ落ちるか、把握しにくい |
| 貯金用の口座 | 引き落としで貯金が減っても気づきにくい |
おすすめの考え方:「生活費の口座」にまとめる
- 給料が入る口座、または生活費用の口座にする。毎月のお金の流れの中に、カードの支払いを入れます。
- 貯金用の口座とは分ける。貯金がカードの支払いで減らないようにします(「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消える)。
- カードが2枚あっても、引き落とし口座は1つに。お金の出口が1つにまとまり、管理しやすくなります(「カードは1枚に絞れ」は半分正しい。2枚目はブランドを変えて持つ理由)。
- 引き落とし日の前に、1か月分の余裕を置く。請求が多い月でも、残高不足を防げます(「カードは使った月に払う」は思い込み。締め日と支払日のしくみを知って、あわてない)。
残高不足になったら
引き落としができなかった場合は、すぐにカード会社に連絡して、支払い方法を確認しましょう。そのままにすると、遅延損害金がかかったり、信用情報に記録が残ったりすることがあります。
口座を変えるときの注意
- 変更の手続きには時間がかかることがあります。切り替わるまでは、元の口座に残高を置いておきます。
- ネット銀行を使う場合は、ログインや認証の管理もしっかりと(「ネット銀行は不安」は半分正しい。ネット銀行のしくみと、安心して使うためのポイント)。
まとめ:口座は「お金の流れ」で選ぶ
「引き落とし口座はどこでもいい」は、手続きの面では正しい考え方です。でも、口座の選び方は、残高不足のリスクと、家計の見えやすさを左右します。
生活費の口座に1つにまとめ、貯金とは分け、引き落とし日の前に余裕を置く。それだけで、カードの支払いは、家計の流れの中に自然におさまります。
お金の「OS」を、書き換えよう。