「家賃や病院の支払いは、現金か振り込みでしょ」
毎月の家賃や、病院の窓口での支払いは、昔から現金や口座振替が当たり前でした。カードで払えるとは思っていない人も多いでしょう。
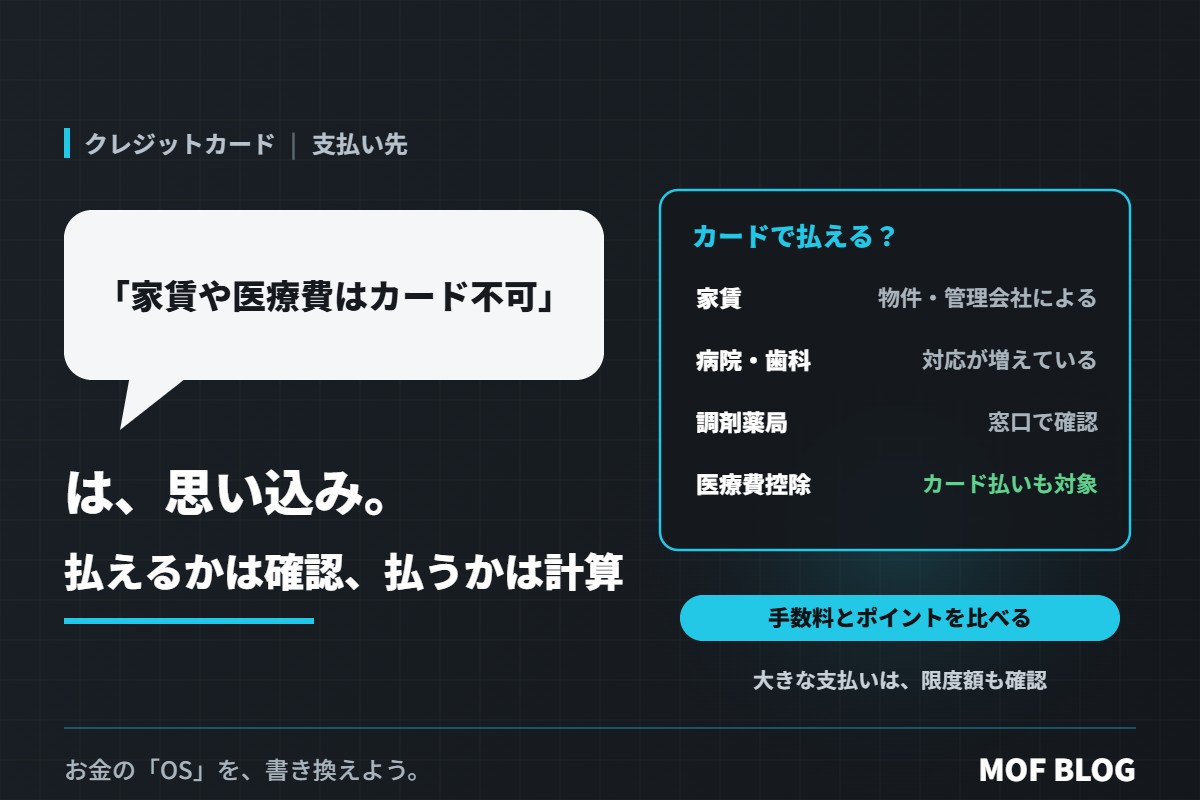
でも、「カードで払えない」は思い込みになりつつあります。家賃をカードで払える物件や、窓口でカードが使える病院は増えています。ただし、すべてで使えるわけではなく、手数料がかかることもあるので、払える場面と注意点を知っておきましょう。
カードで払えるかどうか(一般的な例)
| 支払い | カード払い | 気をつけること |
|---|---|---|
| 家賃 | 物件や管理会社、家賃保証会社によってできる | 手数料がかかる場合や、対応するカードが限られる場合がある |
| 病院・歯科の窓口 | 対応している病院が増えている | 対応していない病院も多い。事前に確認を |
| 調剤薬局 | 対応している薬局がある | 窓口で確認する |
| 公共料金 | 多くの場合できる | ポイント対象外のカードもある |
※対応状況は物件・病院・地域などによって違います(2026年11月時点の一般的な説明)。
カードで払うメリット
- 支払いの記録が明細に残る。家計の見える化に役立ちます(「カード明細は請求額だけ見ればいい」は半分正しい。5分でできる明細チェック)。
- 急な医療費でも、手元の現金に困らない。支払いを翌月以降にまとめられます。
- ポイントが貯まることがある。ただし、ポイントが付かない支払いもあります(「カードで払えば何でもポイントが付く」は思い込み。ポイントが付かない・減る支払い)。
気をつけること
- 手数料とポイントを比べる。手数料がかかるなら、ポイントより高くないか確認します(「税金や公共料金もカードで払えばお得」は半分正しい。手数料とポイントを比べてから)。
- 医療費控除の記録は残す。カードで払っても医療費控除の対象になります。領収書は保管しておきましょう(「税金のことは会社の年末調整に任せればいい」は半分正しい。自分で申告が必要なケース)。
- 高額な支払いは、限度額を確認する。入院などで大きな支払いになるときは、枠が足りるか確認します(「カードの限度額は高いほうがいい」は半分正しい。限度額の考え方と、ちょうどいい設定)。
- リボ払いにしない。家賃や医療費をリボにすると、手数料が重くなります(「リボ払いは毎月の支払いが一定で安心」は半分正しい。リボ払いのしくみと落とし穴)。
まとめ:払えるかは「確認」、払うかは「計算」
「家賃や医療費はカードで払えない」は、もう当たり前ではありません。払える場面は増えています。
払えるかどうかは、物件や病院に確認する。カードで払うかどうかは、手数料とポイントを計算して決める。この2つを押さえれば、カード払いを家計の味方にできます。
お金の「OS」を、書き換えよう。