「このカードには海外旅行保険が付いているから、旅行の保険には入らなくていい」
クレジットカードの中には、海外旅行中のケガや病気、持ち物の盗難などを補償する保険が付いているものがあります。旅行のたびに保険に入らなくていいのは、たしかに便利です。
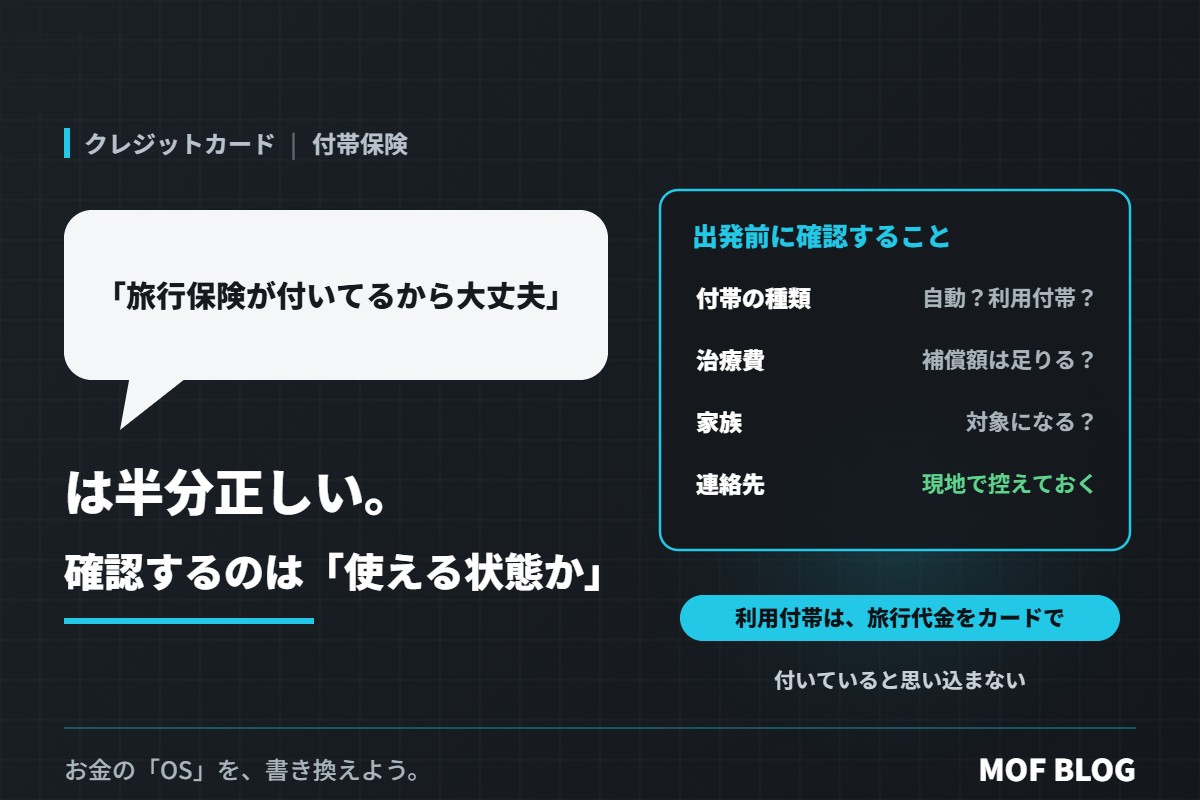
この考え方は、半分正しいです。条件を満たせば、カードの保険で補償を受けられます。でも、保険が付くかどうかには条件があり、補償の金額も、旅行先によっては足りないことがあります。
「自動付帯」と「利用付帯」
| 種類 | 内容 | 気をつけること |
|---|---|---|
| 自動付帯 | カードを持っているだけで保険が付く | 近年は、利用付帯に変わったカードも多い |
| 利用付帯 | 旅行代金(航空券、ツアー、空港までの交通費など)をそのカードで払った場合に付く | どの支払いが条件になるかはカードによって違う |
※条件はカードによって違い、変わることもあります(2026年11月時点の一般的な説明)。
「付いていると思っていたのに、条件を満たしていなかった」というのが、いちばん多い失敗です。
出発前に確認したい4つのこと
- 自動付帯か、利用付帯か。利用付帯なら、何をカードで払えば保険が付くかを確認します。
- 治療費の補償額。海外の医療費は高額になることがあり、補償額が足りないこともあります。
- 家族も対象か。家族カードや家族特約で、家族も補償されるかを確認します(「家族カードを作ると得」は半分正しい。家族カードのしくみと、作る前に決めておくこと)。
- 連絡先と手続き。現地でケガをしたときの連絡先(サポートデスク)を控えておきます。
カードの保険だけで足りないとき
- 複数のカードの補償を合算できる場合がある。ただし、合算できる項目とできない項目があります。
- 長期の旅行や持病がある場合は、別の保険も検討する。カードの保険は、期間や対象に制限があることがあります。
- 必要な分だけ、旅行保険に入る。不安だからと、すべてを重ねて入る必要はありません(「保険に入っておけば安心」の正体。不安にお金を払いすぎるバグ)。
まとめ:「付いている」ではなく「使える状態か」を確認
「カードに海外旅行保険が付いているから大丈夫」は、条件を満たしていれば正しい考え方です。でも、利用付帯の条件や補償額を確認しないまま出発すると、いざというときに使えないことがあります。
出発前に、付帯の種類、補償額、家族の対象、連絡先の4つを確認する。海外でカードを使うときの注意は、「海外ではカード1枚あれば十分」は半分正しい。海外でカードを使う前に知っておきたいこともあわせて読んでください。
お金の「OS」を、書き換えよう。