「このカードにはショッピング保険が付いているから、買ったものが壊れても大丈夫」
ショッピング保険(動産総合保険などとも呼ばれます)は、カードで買ったものが壊れたり盗まれたりしたときに、損害を補償してくれる付帯サービスです。ゴールドカードなどに付いていることが多くあります。
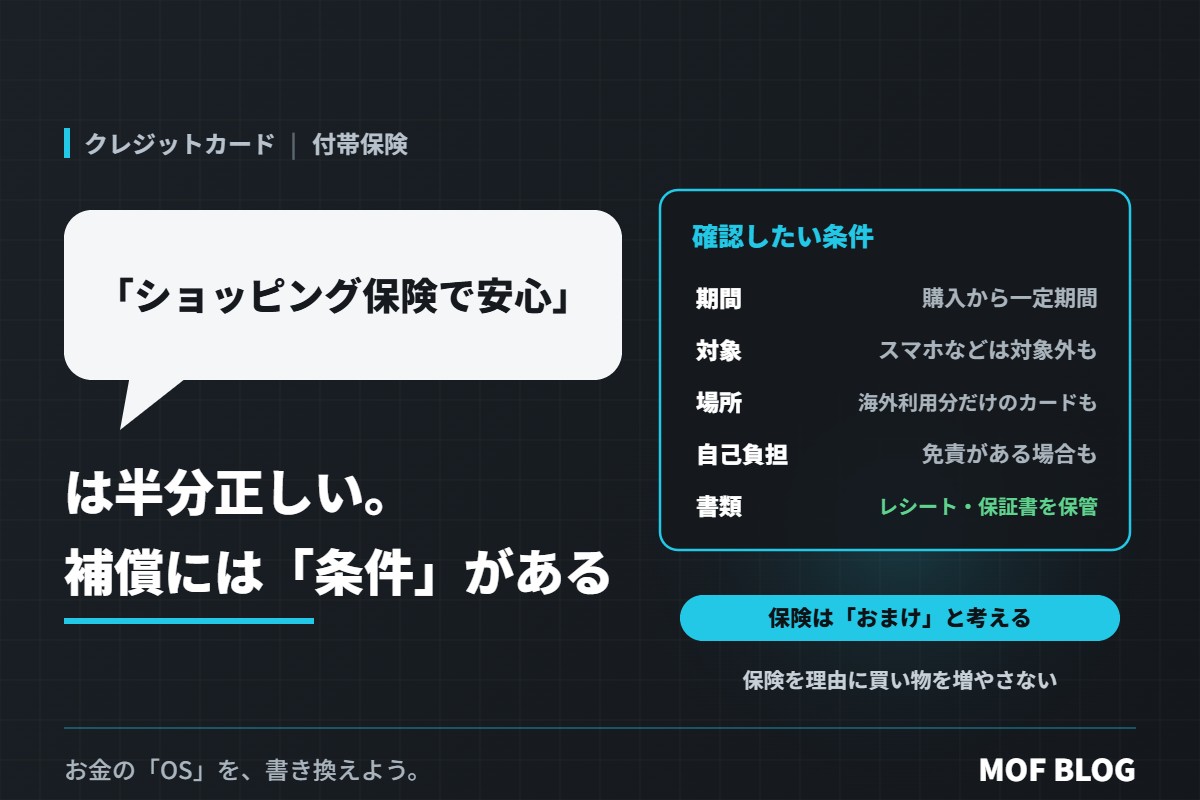
この考え方は、半分正しいです。条件に合えば、補償を受けられることがあります。でも、補償には期間や対象、自己負担額などの条件があり、「何でも、いつでも」補償されるわけではありません。
ショッピング保険の主な条件(一般的な例)
| 条件 | 内容の例 |
|---|---|
| 補償の期間 | 購入日から一定の期間(たとえば90日など) |
| 対象になる事故 | 破損、盗難、火災など偶然の事故 |
| 対象外になりやすいもの | 現金、チケット、スマホなどの携帯機器、食べ物、自然の故障など |
| 使える場所 | 国内・海外とも、または海外での利用分だけ、などカードによる |
| 自己負担 | 1回の事故につき、一定額の自己負担(免責)がある場合も |
| 支払い方法 | カードで払ったものだけ。分割やリボでの購入が条件になるカードもある |
※条件はカードによって大きく違い、変わることもあります。必ず自分のカードの保険の規定を確認してください(2026年11月時点の一般的な説明)。
「安心」がまちがっているところ
- 期間が過ぎていると使えない。買ってから時間がたったものは対象外です。
- スマホなど、対象外のものも多い。一番壊れやすいものが補償されないこともあります。
- メーカー保証とは別のもの。自然に壊れた故障は、多くの場合メーカー保証の範囲です。
- 「補償があるから」と高いものを買わない。保険を理由に買い物を増やすのは本末転倒です。
いざというときに使うための準備
- 自分のカードに付いているか、条件は何かを確認する。会員サイトや保険の案内で見られます。
- 高い買い物のレシートと保証書は保管する。請求のときに必要になることがあります。
- 壊れたり盗まれたりしたら、早めに連絡する。盗難の場合は、警察への届け出も必要になることがあります。
まとめ:保険は「おまけ」、条件を知ってこそ役に立つ
「ショッピング保険があるから安心」は、条件に合えば補償を受けられるという意味では正しい考え方です。でも、期間・対象・自己負担などの条件を知らないと、いざというときに使えません。
カードの付帯保険は「おまけ」として考え、条件を確認しておく。そうすれば、本当に必要な場面で、きちんと役に立ってくれます。年会費と特典の考え方は「ゴールドカードは見栄」は半分正しい。年会費を「計算」で回収できるかの考え方も参考にしてください。
お金の「OS」を、書き換えよう。