「お金の目標は、大きく持ったほうがいい」
「いつか1,000万円貯める」「40代で家を買う」「老後は好きなことをして暮らす」。大きな目標は、気持ちを前向きにしてくれます。小さくまとまるより、夢は大きいほうがいい、という考え方もよく聞きます。
この言葉は、半分正しいです。行きたい場所が遠くにあるほど、そこへ向かう理由がはっきりします。でも、大きな目標のままにしておくと、「今日、何をすればいいか」がわからず、気づけば何も変わらないまま時間がたってしまいます。
大きな目標が、行動につながらない理由
- 遠すぎて、実感がわかない。「10年後に1,000万円」は、今月の家計とつながって見えません。
- 進んでいるかがわからない。途中の目印がないと、うまくいっているのか判断できません。
- 一度つまずくと、あきらめやすい。出費が多い月があると、「どうせ無理だ」と目標ごと手放してしまいます。
大きな目標を「今月の数字」まで小さくする
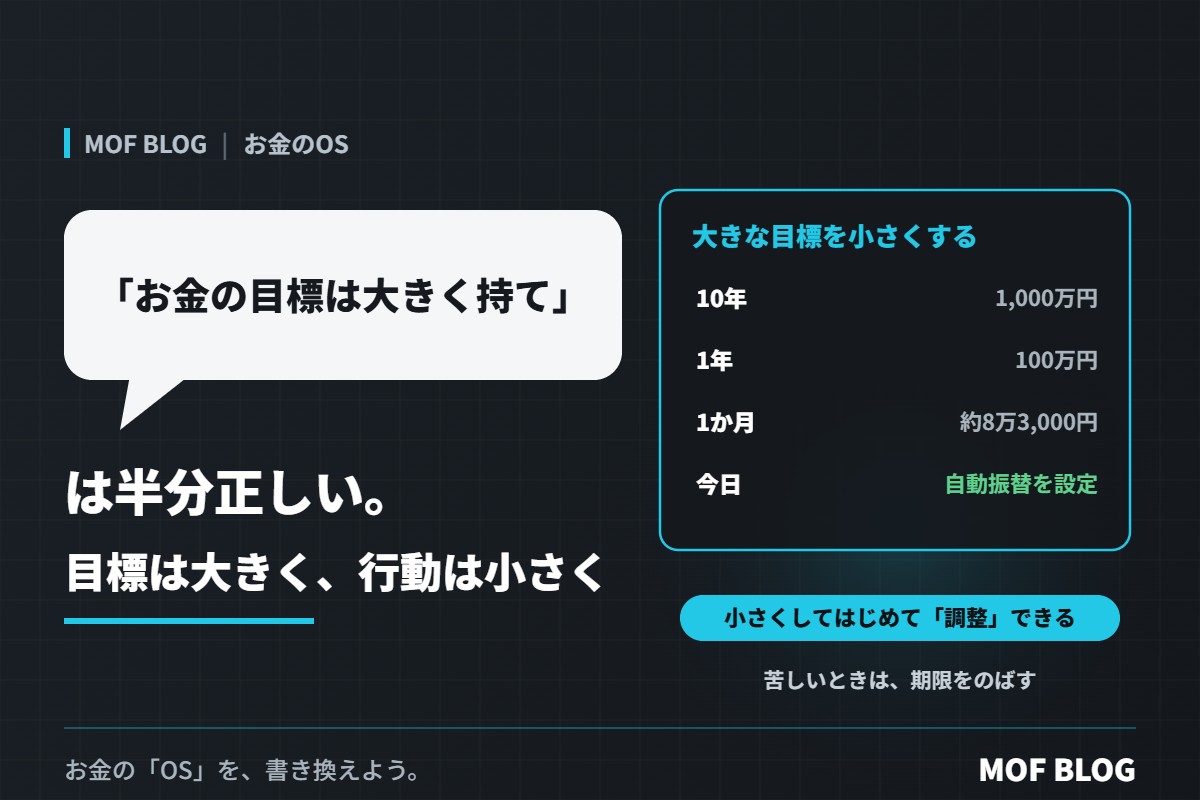
大きな目標は捨てずに、段階を分けて小さくしていきます。たとえば「10年で1,000万円」なら、こうなります。
| 段階 | 目標の大きさ | 例 |
|---|---|---|
| 10年 | 大きな目標 | 1,000万円 |
| 1年 | 年の目標 | 100万円 |
| 1か月 | 月の目標 | 約8万3,000円(ボーナスで一部をまかなうなら、月はもっと小さく) |
| 今日 | 今日やること | 先取り貯金の自動振替を設定する |
※利息や運用の増減は考えない、単純な例です。
数字にしてみると、「月8万円はむずかしい」とわかることもあります。それで大丈夫です。わかった時点で、期限をのばすか、金額を調整するか、収入や固定費を見直すかを選べます。大きな目標は、小さくしてはじめて「調整」できるのです。
目標を続けるための3つのコツ
- 目標に名前をつける。「なんとなく1,000万円」より、「子どもの学費と家族の安心のための1,000万円」のほうが、続ける理由になります(「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消える)。
- 毎月の分は自動にする。決めた金額は、給料日に自動で移る設定にしておきます(「節約=我慢」の人が続かない理由。仕組みで残す家計の設計)。
- 月に1回だけ、進み具合を見る。毎日見ると一喜一憂します。月に1回、残高と目標を比べるくらいがちょうどいいです。
落とし穴:目標が大きすぎるときのサイン
- 毎月の目標額を払うと、生活費が足りなくなる
- 目標のために、借金をしたり、よく知らない投資に手を出したりしたくなる
- 目標の話をすると、家族の気持ちが重くなる
こうしたサインが出たら、目標を下げるのではなく、期限をのばすことから考えてみてください。到着が少し遅れても、たどり着けばいいのです。
結論:目標は大きく、行動は小さく
「お金の目標は大きく持て」は、向かう方向を決めるという意味では正しい教えです。でも、大きいままでは行動につながりません。
大きな目標を、1年、1か月、今日へと分けて小さくする。そうすれば、遠い目標も、今日の小さな一歩とつながります。
今日からできること
- お金の大きな目標を1つ書き出し、名前をつける
- それを「1年」「1か月」の金額に割ってみる
- 1か月分の金額を、給料日に自動で移す設定をする
お金の「OS」を、書き換えよう。
次に読む:「節約=我慢」の人が続かない理由。仕組みで残す家計の設計
あわせて読みたい:「貯金は手取りの2割」は聞かなくていい。割合より先に決める「金額と目的」