※本記事にはプロモーション(広告)が含まれています。
「キャッシュレスにすると使いすぎるから、うちは現金で払うようにしているんです」
お金の話になると、よく聞く言葉です。財布からお札が出ていくのを見ると「使った」と実感できるので、たしかに使いすぎにブレーキがかかりそうです。
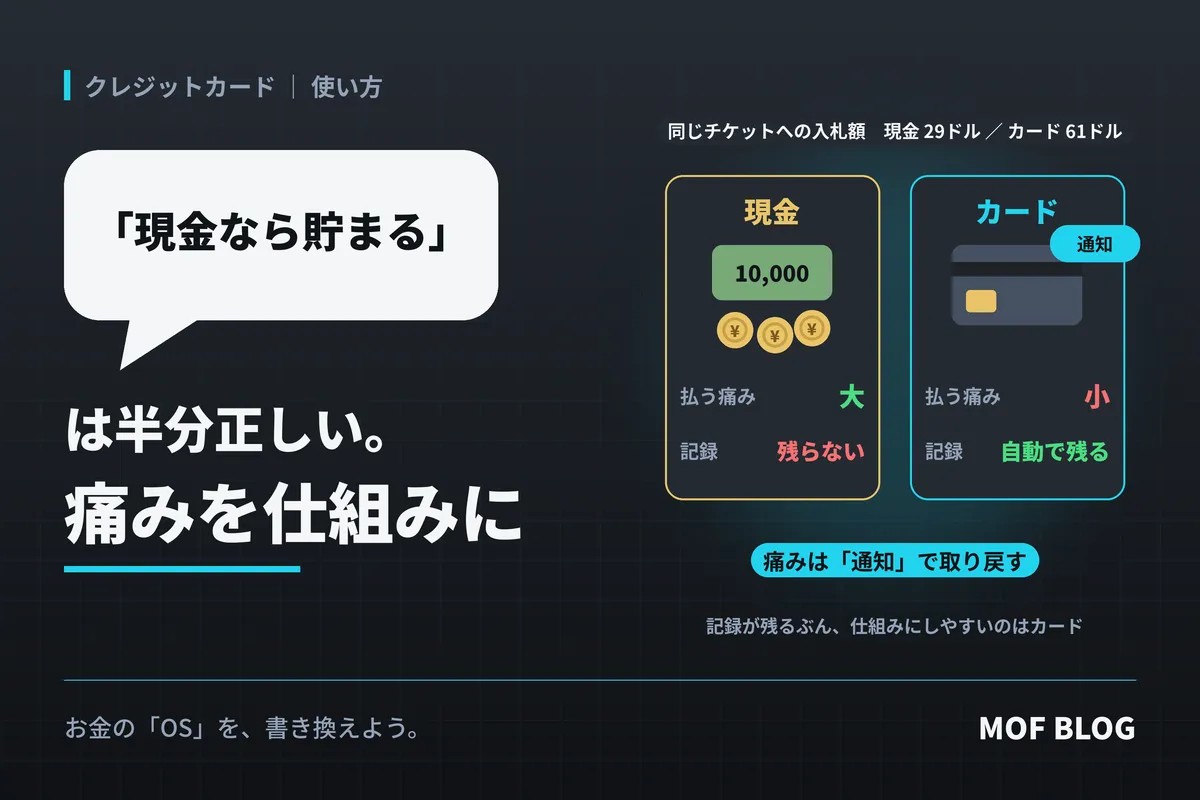
この言葉は、半分正しいです。現金のほうが「使った感覚」が強いのは本当です。でも、それだけで「現金なら貯まる」とは言えません。この記事では、現金とキャッシュレスのどちらが使いすぎにつながるのかを整理し、キャッシュレスでも使いすぎないための仕組みを紹介します。
「現金のほうが使いすぎない」が正しい理由
お金を払うときに感じる「痛み」は、払い方によって変わることがわかっています。行動経済学では「支払いの痛み」と呼ばれます。
有名なのが、アメリカのマサチューセッツ工科大学(MIT)で行われた実験です(Prelec & Simester, 2001)。プロバスケットボールの人気チームの試合チケットを入札にかけ、参加者の半分には「落札したら現金で払う」、残りの半分には「クレジットカードで払う」と伝えました。
| 払い方 | 入札額の平均 |
|---|---|
| 現金で払うと伝えたグループ | 約29ドル |
| カードで払うと伝えたグループ | 約61ドル |
同じチケットなのに、カードで払うと聞いたグループは、平均で2倍以上の金額を書きました。お札を数えて手渡す痛みがないと、人は「このくらいなら」と財布のひもをゆるめやすくなります。
カードの1回払いは、支払いが翌月以降になるのも大きな点です。買った瞬間には、口座のお金が減りません。「使った」と「払った」が離れていることが、使いすぎの入り口になります。
「現金なら貯まる」がまちがっている理由
① 現金は、何に使ったかが残らない
月の初めにATMで3万円を下ろしたのに、気づいたら財布に2,000円しか残っていない。何に使ったのかを思い出そうとしても、コンビニ、ランチ、ドラッグストア……と、半分くらいしか出てこない。こんな経験はないでしょうか。
現金は、払う瞬間の痛みは大きい代わりに、あとから振り返る手がかりが残りません。レシートを全部とっておいて家計簿をつければ別ですが、それを毎日続けられる人は多くありません。使いすぎを「その場の痛み」で防ぐことはできても、「どこで使いすぎているのか」を見つけて直すことは苦手なのです。
② キャッシュレスは、記録が勝手に残る
カードやスマホ決済は、使った日・店・金額がすべて自動で明細に残ります。自分で書かなくても、月に一度アプリを開けば「今月はコンビニに1万2,000円使っていた」といったことがすぐにわかります。
お金が貯まる人は、記録をつける努力ではなく、記録が勝手に残る仕組みを使っています。この考え方は、家計簿をつけなさいは聞かなくていいの記事でも書きました。
③ 現金だけで暮らすほうが、だんだん難しくなっている
経済産業省によると、2025年の日本のキャッシュレス決済比率は58.0%、金額にして162.7兆円でした(2026年3月公表。この年から新しい指標で計算)。政府は将来的に80%を目指しています。
ネットでの買い物、サブスク、公共料金など、現金では払えない、または払いにくい支払いはこれからも増えていきます。「使いすぎるから現金」という方法は、生活のすべてをカバーできなくなってきているのです。
現金とキャッシュレスの違い
| 現金 | クレジットカード・スマホ決済 | |
|---|---|---|
| 払う瞬間の痛み | 大きい | 小さい |
| 何に使ったかの記録 | 残らない(自分で残す) | 自動で残る |
| 使いすぎへの気づき | 財布が空になってから | 通知を設定すれば、その場で |
| なくしたとき | 基本的に戻らない | 止められる(不正利用の補償があるカードが多い) |
| ポイント | つかない | つくことが多い |
こうして並べると、キャッシュレスの弱点は「払う瞬間の痛みが小さい」ことだけです。ということは、その痛みを仕組みで取り戻せば、キャッシュレスのほうが使いすぎを防ぎやすくなります。
キャッシュレスでも使いすぎない5つの仕組み
① 支払いを1枚のカードにまとめる
カードを3枚、スマホ決済を2つ使い分けていると、明細が5か所に分かれ、合計でいくら使ったのかが誰にもわからなくなります。普段の支払いは1枚のカードにまとめ、スマホ決済を使うなら、そのカードからチャージ・支払いをする設定にします。
- ×「ポイントが多いから」と、店ごとにカードとスマホ決済を使い分ける(合計が見えない)
- ○ 普段使いはカード1枚。スマホ決済も、そのカードにひもづける(明細が1か所に集まる)
② 使うたびに通知が届くようにする
多くのカードやスマホ決済には、使うたびにアプリやメールで「◯◯円の利用がありました」と知らせる機能があります。これをオンにしておくと、払った瞬間に金額を目にすることになります。通知は、現金を数えるときの「痛み」の代わりになります。
③ 「今月使っていい額」を先に決めておく
カードの利用可能枠は、カード会社が決めた「貸してもいい上限」であって、あなたが使っていい金額ではありません。給料日に「今月カードで使っていいのは◯万円」と自分の上限を決めておきます。アプリによっては、設定した金額を超えたら知らせてくれる機能もあります。
上限を決めるときは、先に貯金の分を分けておくのが基本です。節約=我慢の人が続かない理由で紹介した「先に分ける」仕組みと組み合わせると、残りで暮らすだけで自然にお金が残ります。
④ 支払いは「1回払い」だけにする
リボ払いや分割払いにすると、使った金額と毎月の支払額がずれて、使いすぎに気づけなくなります。カードは1回払いが基本です(リボ払いの記事で詳しく解説しています)。
⑤ 週に1回、5分だけ明細を見る
家計簿はつけなくて構いません。週に1回、たとえば日曜の夜にアプリを開き、1週間分の明細を上から眺めるだけにします。「このサブスク、まだ使っていたっけ」「コンビニが多いな」と気づければ十分です。
- ×「月末にまとめて見よう」と思って、結局見ないまま引き落としの日が来る
- ○ 日曜の夜、5分だけ明細を眺める。気になった支払いを1つだけ見直す
それでも現金が向いている人
ここまで読んでも、「通知を見ても、つい使ってしまう」という時期はあるかもしれません。カードの支払いが毎月苦しい、すでにリボ払いの残高がある、という場合は、しばらく現金(または、口座から即時に引き落とされるデビットカード)に切り替えて、使っていい額を目で見える形にするのも一つの方法です。
大事なのは、現金かキャッシュレスかではありません。自分が使いすぎに気づける仕組みがあるかどうかです。仕組みが整ったら、キャッシュレスに戻せば記録が残るぶん、家計の見直しはぐっと楽になります。
年会費無料の一般カードの例:エポスカード
入会金・年会費が永年無料のVisaカードです。最初の1枚を、年会費をかけずに持ちたい人の選択肢のひとつになります。

※カードの条件や特典は変わることがあります。申し込む前に、公式サイトで最新の内容を確認してください。
まとめ:大事なのは「痛み」ではなく「気づける仕組み」
「現金のほうが使いすぎない」は、払う瞬間の痛みについては正しい説明です。でも、現金は何に使ったかが残らないので、使いすぎの原因を見つけて直すのは苦手です。
キャッシュレスは、痛みが小さい代わりに、記録が勝手に残ります。通知で痛みを取り戻し、1枚にまとめ、使っていい額を先に決め、週に1回だけ明細を見る。この仕組みがあれば、キャッシュレスは「使いすぎる払い方」から「使いすぎに気づける払い方」に変わります。
今日できることは1つだけです。いちばんよく使うカードかスマホ決済のアプリを開いて、利用通知をオンにしてください。
※カードやスマホ決済の機能・補償の内容は、会社によって違い、変わることもあります。ご自分のカードの条件は、カード会社の公式サイトや会員ページで確認してください。
お金の「OS」を、書き換えよう。
次に読む:「インビテーションが来るまで待て」は半分正しい。招待制カードのしくみと、待つ前に考えること
あわせて読みたい:「ポイント還元20%!」で得した気になる人は、なぜ貧しくなるのか