「物価が上がる時代に、お金を現金や預金のまま置いておくのは損だ」
ここ数年、こうした話を目にすることが増えました。物価が上がると、同じ金額で買えるものが減っていきます。だから、現金のまま置いておくより、投資などで増やしたほうがいい、という考え方です。
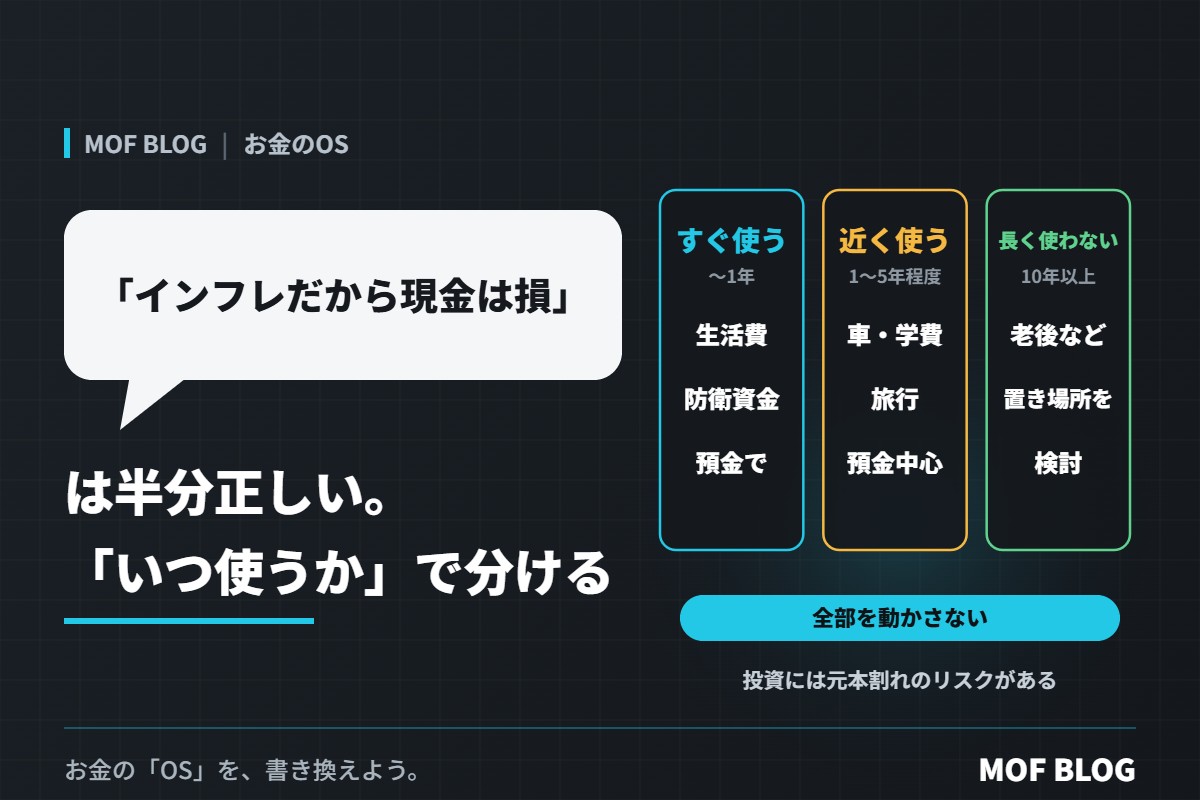
この言葉は、半分正しいです。物価が上がると、預金の「買う力」が少しずつ目減りするのは本当です。でも、だからといって手元のお金をすべて動かすのは危険です。大切なのは、お金を使う時期ごとに、置き場所を分けて考えることです。
「現金は損」が正しい理由
たとえば、物価が毎年2%ずつ上がると、10年後の100万円で買えるのは、今の約82万円分です。預金の金利が物価の上がり方より低ければ、お金の「量」は減らなくても、「買う力」は減っていきます。
※物価や金利は時期によって変わります。上の数字は考え方を示すための例です。
「現金は損」がまちがっている理由
① すぐ使うお金は、値動きしないことが大事
来月の生活費や、もしものときの生活防衛資金は、必要なときに必ずその金額がなければいけません。値動きのある場所に置くと、使いたいときに減っているかもしれません。
② 投資には、元本割れのリスクがある
投資は、物価の上昇に負けにくいことが期待される一方で、元本(入れたお金)を下回ることがあります。数年のうちに使う予定のお金を投資に回すと、そのタイミングで大きく下がっていた、ということも起こりえます。
③ 「損をしたくない」焦りは、判断を狂わせる
「現金のままだと損をする」と焦ると、よく調べずに人気のものに飛びついたり、うまい話に乗ってしまったりしがちです(「みんなが買っているから安心」は、お金の世界では一番危ない)。
お金を「使う時期」で3つに分ける
| 使う時期 | 例 | 置き場所の考え方 |
|---|---|---|
| すぐ使う(〜1年) | 毎月の生活費、生活防衛資金 | 預金。増やすより、減らさないことが大事 |
| 近く使う(1〜5年程度) | 車、引っ越し、学費、旅行 | 預金が中心。値動きの大きいものは避ける |
| 長く使わない(10年以上) | 老後など | 物価に負けにくい置き場所も選択肢。ただし元本割れのリスクを理解したうえで |
※期間は目安です。家庭の事情によって変わります。
「現金は損」が当てはまるのは、主に3つ目の「長く使わないお金」です。1つ目と2つ目は、むしろ現金や預金で持っておくことに意味があります。お金を分けて考える方法は、「とりあえず貯金」はしなくていい。目的のないお金は、いつか“なんとなく”消えるでも書いています。
落とし穴:「インフレ対策」をうたう話に注意
- 「インフレに強い」「必ず増える」と勧誘する商品。必ず増える投資はありません。リスクの説明があいまいなものは避けましょう。
- 投資の前に、準備をそろえる。生活防衛資金や高い金利の借金の返済など、先にやることがあります(「投資は早く始めろ」は、まだ聞かなくていい。先にそろえる3つの準備)。
- 一度に全部を動かさない。長く使わないお金でも、時期を分けて少しずつ、という考え方があります。
投資を考えるときは、必ず元本割れのリスクを理解したうえで、自分で判断してください。この記事は、特定の金融商品をすすめるものではありません。
結論:現金が損かどうかは「いつ使うか」で決まる
「インフレだから現金は損」は、長く使わないお金については、考える価値のある教えです。でも、すぐ使うお金、近く使うお金まで動かす理由にはなりません。
お金を使う時期で分けて、それぞれにふさわしい置き場所を選ぶ。焦って全部を動かすより、ずっと確実に、物価の上昇と付き合っていけます。
今日からできること
- 今あるお金を「すぐ使う・近く使う・長く使わない」の3つに分けて書き出す
- 「すぐ使う」お金が、生活費の数か月分あるかを確かめる
- 「長く使わない」お金があれば、その置き場所を落ち着いて調べ始める
お金の「OS」を、書き換えよう。
次に読む:「夫婦の財布は別々がラク」は半分正しい。共働き夫婦の“家計のOS”の決め方
あわせて読みたい:「卵は一つの籠に盛れ」は正しい。ただし、その籠は”お金”ではない