「カードは何枚も持たず、1枚に絞ったほうがいい」
カードが多いと、明細の確認も、支払日も、ポイントの管理も大変になります。1枚にまとめれば、お金の流れがシンプルになります。
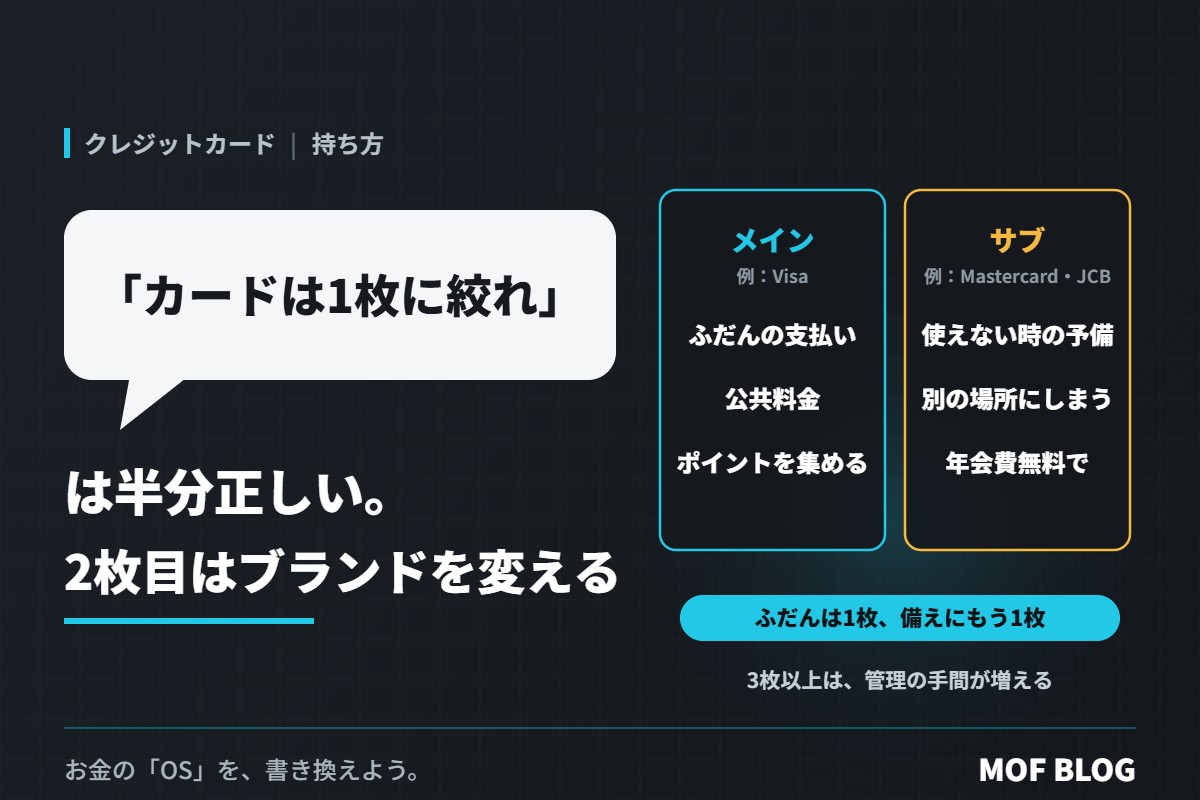
この考え方は、半分正しいです。ふだんの支払いをメインの1枚にまとめるのは、家計管理の基本です。でも、本当に1枚しか持っていないと、そのカードが使えないときに、支払いの手段がなくなってしまいます。
1枚だけだと困る場面
| 場面 | 起きること |
|---|---|
| カードをなくした・盗まれた | 再発行まで、カードが使えない |
| 不正利用の疑いで止められた | 確認が終わるまで使えないことがある |
| お店がそのブランドに対応していない | その店ではカードで払えない |
| カードの読み取りがうまくいかない | ICチップの不具合などで使えない |
| 海外旅行中のトラブル | 現地で支払い手段がなくなる |
2枚目は「ブランドを変えて」持つ
2枚目を持つなら、メインのカードと違う国際ブランドにするのがおすすめです。たとえば、メインがVisaなら2枚目はMastercardやJCB、という組み合わせです。お店によって使えるブランドが違うことがあるので、ブランドを分けておくと、使えない場面を減らせます。ブランドの違いは、Visaのカードは、Visaが作っていない。クレジットカードの「地図」で全体像をつかむで整理しています。
メイン1枚+サブ1枚の使い分け
- メイン:ふだんの支払い、公共料金、ポイントを集めるカード
- サブ:メインが使えないときの予備。海外旅行ではメインと別の場所にしまう(「海外ではカード1枚あれば十分」は半分正しい。海外でカードを使う前に知っておきたいこと)
サブは年会費が条件なしで無料のカードにしておけば、使わない月があってもコストはかかりません(「年会費無料のカードが一番お得」は半分正しい。無料カードで見落としがちなこと)。
落とし穴:増やしすぎない
- 3枚、4枚と増やすと、管理の手間と不正利用に気づきにくいリスクが増えます。
- 入会キャンペーンのためだけに作るのはやめましょう。
- サブも年に1回は使うか明細を確認し、カードが有効か確かめておきます。
まとめ:ふだんは1枚、備えにもう1枚
「カードは1枚に絞れ」は、ふだんの支払いをまとめるという意味では正しい考え方です。でも、そのカードが使えなくなったときのために、ブランドの違う2枚目を持っておくと安心です。
メインに集めて、サブで備える。2枚までなら、管理の手間をほとんど増やさずに、カードのトラブルに強くなれます。
※カードの条件は変わることがあります。最新の内容は各カード会社の公式サイトで確認してください。
お金の「OS」を、書き換えよう。